
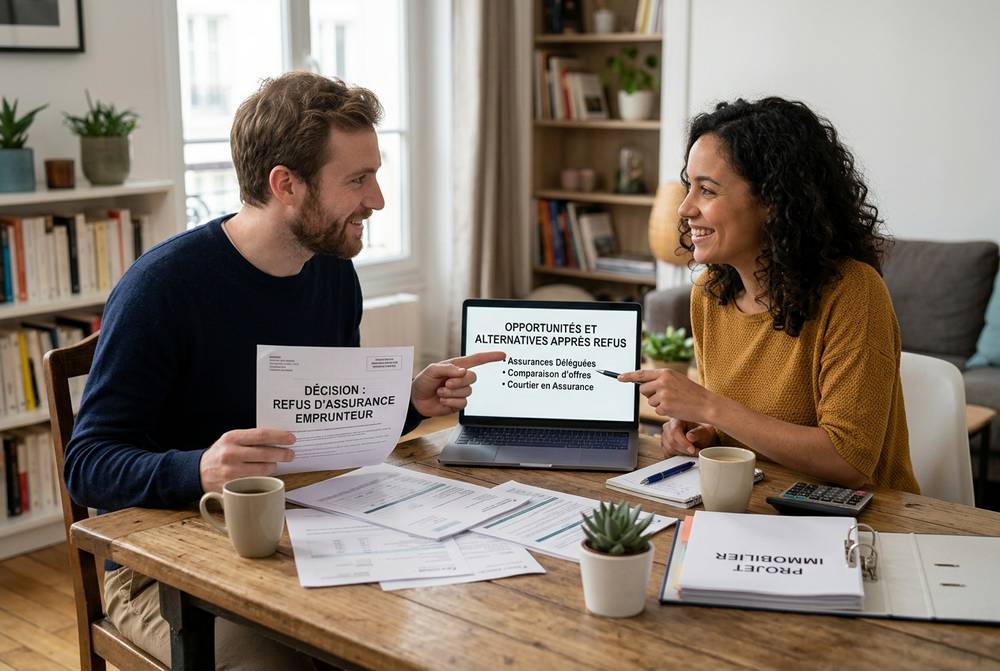
Refus d’assurance emprunteur : comment transformer cet obstacle en opportunité ?
Vous pensiez que votre projet immobilier était sur les rails ? Vous aviez trouvé le bien idéal, négocié votre prêt… et puis refus d’assurance emprunteur. Cette lettre qui fait trembler tous les futurs propriétaires.
Pourtant, savez-vous que 95% des dossiers présentant un risque aggravé trouvent finalement une solution ? Voici les points essentiels à retenir :
- Un refus d’assurance n’est jamais définitif et peut être contourné
- La convention AERAS accompagne les profils à risques dans 3 niveaux d’analyse
- La délégation d’assurance offre des alternatives spécialisées
- Des garanties alternatives peuvent remplacer l’assurance traditionnelle
- Le droit à l’oubli protège les anciens malades depuis 2022
Comparez les Meilleures Assurances Emprunteurs
(tarifs en ligne, gratuit & sans engagement)
Décryptage du refus : comprendre pour mieux agir
Recevoir un refus d’assurance emprunteur, c’est comme recevoir un diagnostic médical sans explications. La première étape consiste à identifier précisément les motifs du rejet. L’assureur a l’obligation légale de justifier sa décision par écrit, mais ces justifications ressemblent souvent à du jargon technique.
Les profils systématiquement problématiques
Certaines situations déclenchent automatiquement l’attention des assureurs. Les risques aggravés de santé représentent la première cause de refus, concernant notamment les affections longue durée comme le diabète, l’hypertension ou les antécédents cancéreux récents.
L’âge constitue également un facteur discriminant. Passé 65 ans, de nombreux assureurs ferment leurs portes, considérant que les statistiques de mortalité deviennent défavorables. Cette limite varie selon les compagnies, certaines acceptant jusqu’à 70 ans pour des profils sans risques particuliers. Pour la seule garantie décès, des contrats acceptent pourtant une adhésion jusqu’à 80 ou 85 ans, et l’âge limite pour emprunter se calcule à la date de la dernière échéance.
Professions et loisirs à haut risque
Votre métier peut-il compromettre votre projet immobilier ? Absolument. Les assureurs maintiennent des listes noires de métiers à risque incluant militaires, policiers d’élite, pilotes d’essai, ou encore travailleurs exposés à des substances toxiques. Ces professions présentent des taux d’accidents statistiquement supérieurs à la moyenne nationale.
Les sportifs extrêmes rencontrent les mêmes difficultés. Alpinisme, plongée technique, sports mécaniques : ces disciplines passionnantes deviennent des obstacles à l’assurance. L’ironie ? Plus vous pratiquez intensément, plus les risques d’exclusion augmentent. La réponse prend alors souvent la forme d’une exclusion partielle en assurance de prêt immobilier, limitée aux accidents de la discipline déclarée, plutôt que d’un refus.
Situations géographiques pénalisantes
Résider à l’étranger complique considérablement l’obtention d’une assurance emprunteur française. Les pays classés à risque par le ministère des Affaires étrangères entraînent souvent un refus automatique. Même les destinations prisées comme certains pays d’Asie ou d’Amérique latine posent problème selon les assureurs.
| Motif de refus | Fréquence | Solutions possibles |
|---|---|---|
| Problèmes de santé | 60% des refus | Convention AERAS, délégation |
| Âge avancé | 20% des refus | Assureurs spécialisés seniors |
| Profession à risque | 15% des refus | Compagnies métiers spécifiques |
| Sports extrêmes | 5% des refus | Exclusions ciblées |
👉 Economisez jusqu'à 15 000€ sur votre assurance de prêt
✅ Comparez les Meilleures Assurances EmprunteursConvention AERAS : votre bouclier contre les discriminations
La convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) représente votre meilleure arme face à un refus médical. Ce dispositif, méconnu du grand public, a pourtant permis à des milliers d’emprunteurs « difficiles » d’accéder au crédit immobilier.
Le parcours en trois étapes
AERAS fonctionne comme un entonnoir à trois niveaux d’analyse. Au niveau 1, votre dossier médical subit un examen standard. Si les risques dépassent les seuils acceptables, passage au niveau 2 avec un questionnaire santé approfondi et des examens complémentaires potentiels.
Le niveau 3 constitue le dernier recours : un pool de réassureurs spécialisés réexamine votre situation. À ce stade, l’expertise médicale prime sur les statistiques générales. Votre cardiologue confirme-t-il une stabilisation depuis deux ans ? Cette information pèse plus lourd qu’un algorithme. Une personne handicapée à qui l’invalidité est refusée peut aussi obtenir la garantie invalidité spécifique de la convention, présentée dans notre page sur l’assurance crédit et le handicap.
Plafonnement des surprimes
AERAS ne se contente pas d’ouvrir des portes, elle limite aussi les abus tarifaires. Pour les revenus modestes, les surprimes ne peuvent excéder 1,4 point du taux effectif global du crédit. Un mécanisme d’écrêtement protège les emprunteurs des majorations excessives.
Les seuils de revenus pour bénéficier de cette protection s’établissent selon le plafond annuel de la Sécurité sociale :
- Personne seule : 41 136 euros annuels maximum
- Couple : 51 420 euros pour 1,5 à 2,5 parts fiscales
- Famille nombreuse : 61 704 euros au-delà de 3 parts
Grille de référence et droit à l’oubli
Depuis 2022, le droit à l’oubli révolutionne l’accès au crédit pour les anciens malades. Cinq ans après la fin des traitements, sans rechute, cancer et hépatite C disparaissent du questionnaire médical. Cette avancée majeure concerne des centaines de milliers de Français.
La grille de référence AERAS complète ce dispositif en fixant des règles uniformes pour chaque pathologie. Délais minimaux, plafonds de majoration, exclusions interdites : tout est codifié pour éviter l’arbitraire des compagnies d’assurance.
Délégation d’assurance : la liberté de choisir
Pourquoi subir le refus de l’assurance groupe de votre banque quand des dizaines d’alternatives existent sur le marché ? La délégation d’assurance, démocratisée par la loi Lemoine, transforme radicalement la donne pour les emprunteurs atypiques.
Assureurs spécialisés par profil
Le marché s’est segmenté pour répondre aux besoins spécifiques. Des compagnies se spécialisent dans l’assurance de prêt des seniors, d’autres dans les métiers à risque ou les expatriés. Cette spécialisation permet une approche plus fine des risques qu’une assurance généraliste.
Un pilote d’avion trouvera ainsi des conditions préférentielles chez un assureur habitué à ce métier, là où l’assurance bancaire classique opposerait un refus sec. La différence ? L’expertise sectorielle et la mutualisation des risques similaires.
Tarification personnalisée
Contrairement aux contrats groupe, la délégation permet une tarification individualisée basée sur votre profil exact. Age, profession, état de santé, montant emprunté : chaque paramètre influence le prix final. Cette personnalisation bénéficie souvent aux profils jeunes et en bonne santé.
Le calcul sur capital restant dû, proposé par de nombreux assureurs alternatifs, génère des économies substantielles. Alors que l’assurance groupe facture sur le capital initial pendant toute la durée du prêt, votre cotisation diminue au fur et à mesure des remboursements.
A lire : Taux d’assurance de prêt selon l’âge de l’emprunteur
Équivalence des garanties respectée
La banque ne peut refuser une délégation si elle respecte l’équivalence des garanties. Concrètement, votre nouveau contrat doit couvrir les mêmes risques que celui initialement proposé : décès, perte totale et irréversible d’autonomie, invalidité permanente totale et partielle, incapacité temporaire de travail.
Cette obligation protège les emprunteurs des pressions commerciales. Une fois l’équivalence démontrée, l’établissement prêteur ne peut majorer le taux du crédit ni facturer des frais supplémentaires.
👉 Economisez jusqu'à 15 000€ sur votre assurance de prêt
✅ Comparez les Meilleures Assurances EmprunteursSolutions alternatives quand l’assurance fait défaut
Et si aucune assurance n’acceptait de vous couvrir ? Cette situation extrême, bien que rare, n’interdit pas l’accès au crédit immobilier. Plusieurs garanties alternatives peuvent rassurer votre banque et sécuriser votre emprunt sans passer par l’assurance traditionnelle.
Nantissement : votre épargne en garantie
Le nantissement consiste à affecter une épargne existante en garantie du prêt. Assurance-vie, portefeuille de valeurs mobilières, livrets : ces actifs rassurent la banque autant qu’une assurance décès classique.
Cette solution présente plusieurs avantages. Vous conservez la propriété de vos placements et leurs rendements. La mise en place s’effectue rapidement, sans examen médical ni questionnaire santé. En cas de remboursement normal, vos capitaux restent intégralement disponibles.
Le montant à nantir dépend de la politique de chaque établissement. Certaines banques exigent 100% du capital emprunté, d’autres se contentent de 70 à 80%. Cette négociation fait partie intégrante de votre dossier de financement.
Hypothèque et cautionnement
L’hypothèque sur un bien déjà possédé constitue une garantie solide pour la banque. En cas de défaillance, l’établissement peut vendre le bien hypothéqué pour récupérer les sommes dues. Cette solution convient particulièrement aux investisseurs possédant déjà un patrimoine immobilier.
Le cautionnement fait intervenir un tiers qui s’engage à rembourser en cas de défaut de l’emprunteur principal. Famille, amis fortunés, ou organismes de cautionnement professionnels peuvent jouer ce rôle. Cette solidarité financière remplace efficacement l’assurance emprunteur.
Contrats de prévoyance existants
Possédez-vous déjà une assurance prévoyance qui couvre le décès ou l’invalidité souscrite dans un autre cadre ? Ces contrats peuvent être cédés temporairement à la banque le temps du remboursement du prêt. Le capital décès sera versé directement à l’établissement prêteur en cas de sinistre.
Cette cession nécessite un avenant au contrat initial et l’accord de tous les bénéficiaires. Mais elle permet de valoriser une couverture existante plutôt que de souscrire un nouveau contrat potentiellement refusé.
- Nantissement : épargne bloquée, pas d’examen médical, rendements conservés
- Hypothèque : bien immobilier en garantie, frais de notaire, sécurité maximale
- Cautionnement : tiers solidaire, rapidité de mise en place, négociation familiale
- Cession prévoyance : contrat existant, modification bénéficiaire, économie de cotisations
Un refus d’assurance emprunteur n’est jamais une impasse définitive. Entre la convention AERAS, la délégation d’assurance et les garanties alternatives, des solutions existent pour tous les profils. L’important reste de ne pas céder à la panique et d’explorer méthodiquement chaque recours disponible.
A voir également
- Quelles garanties choisir pour l’assurance emprunteur de votre investissement locatif ?
- Comment bénéficier d’une assurance emprunteur après un infarctus ?
- Pourquoi et quand changer d’assurance emprunteur pour votre prêt immobilier ?
- Remboursement indemnitaire ou forfaitaire pour l’assurance de prêt ?
- Faut-il une assurance emprunteur pour un rachat de crédit ?
- Assurance prêt immobilier : quelles sont les conséquences d’une fausse déclaration ?



