
Contre-expertise d’assurance : quand et comment contester l’évaluation des dommages ?
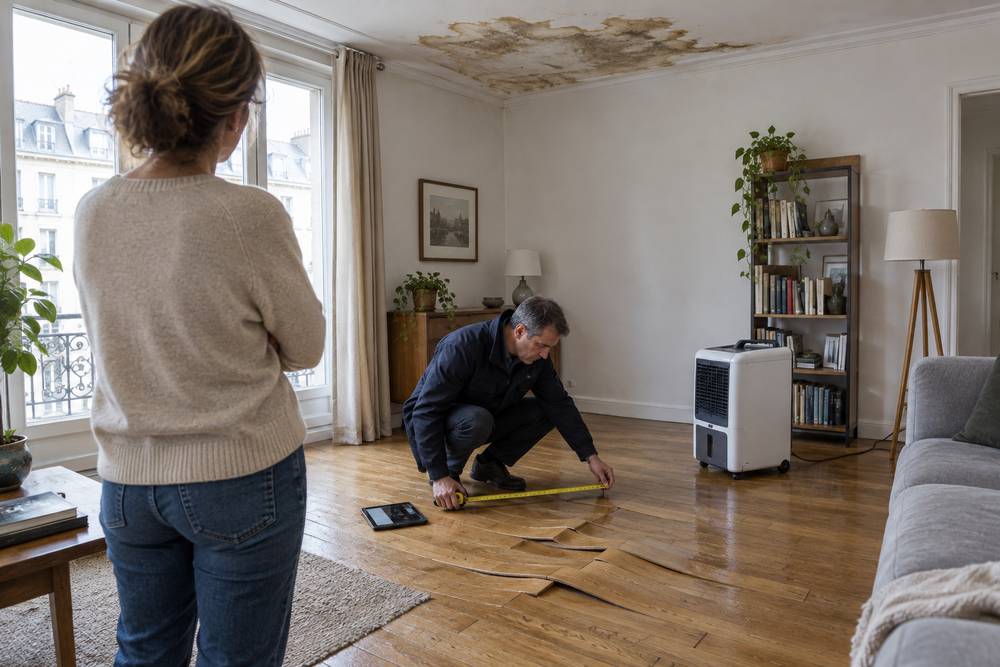
Après un sinistre, l’expert qui chiffre vos dégâts est choisi et payé par votre assureur. Son rapport fonde l’offre d’indemnisation, mais il ne vous lie pas. Vous pouvez le contester en mandatant votre propre expert, pour un dégât des eaux, un incendie ou une voiture accidentée. Une expertise médicale demandée par l’assurance suit d’autres règles.
Le rapport de l’expert de l’assureur se discute-t-il ?
Oui : ce rapport reste un avis, et plusieurs de ses conclusions se discutent.
Un avis technique, pas une décision
L’expert mandaté doit rester objectif, même rémunéré par l’assureur. Il n’est pas tenu de vous remettre son rapport : si l’assureur s’en sert pour réduire ou refuser l’indemnité, demandez-en la copie par écrit. En catastrophe naturelle, l’assureur doit vous communiquer le rapport définitif.
La loi du 26 mai 2026 de simplification de la vie économique a créé l’article L113-5-1 du Code des assurances. Lors du sinistre, l’assureur doit vous informer de votre droit à une contre-expertise, menée à vos frais par l’expert de votre choix.
Ce qui se conteste dans un rapport
Cinq points reviennent dans les litiges. La cause retenue d’abord : une fuite jugée ancienne ou une fissure attribuée à un défaut d’entretien peut écarter la garantie. Viennent ensuite le périmètre des dégâts, avec les surfaces et quantités relevées, puis le prix des réparations face à vos devis.
Restent la vétusté appliquée à vos meubles et embellissements, et les dommages jugés antérieurs au sinistre. Pour la vétusté, relisez la clause valeur à neuf de votre contrat et l’estimation de vos biens mobiliers. Le taux se discute objet par objet, factures à l’appui.
Quand la démarche vaut-elle la dépense ?
Une contre-expertise se paie : chiffrez d’abord l’écart entre l’offre et vos devis de réparation. Selon Service-public, une expertise en assurance habitation coûte au minimum 800 € et peut dépasser 1 000 €. Pour un écart de quelques centaines d’euros, commencez par une réclamation écrite à l’assureur, devis joints.
Le calcul change quand la cause est en jeu : si l’expert retient une exclusion, c’est toute l’indemnité qui tombe. Incendie, dégât des eaux étendu, fissures de sécheresse : sur ces sinistres, l’enjeu dépasse vite les honoraires. Pour l’indemnisation d’une sécheresse en catastrophe naturelle, vous disposez de cinq ans pour agir au lieu de deux. L’assureur doit alors vous remettre un compte rendu après chaque visite d’expert.
Comment demander une contre-expertise ?
La démarche tient en trois temps : prévenir l’assureur, préserver vos preuves, confronter les experts.
Écrire à l’assureur et choisir son expert d’assuré
Annoncez votre désaccord par lettre recommandée avec accusé de réception, en citant les points contestés du rapport. Ce courrier sur le règlement de l’indemnité interrompt aussi la prescription de deux ans (article L114-2). Relisez la clause d’expertise de votre contrat : elle fixe souvent la marche à suivre.
Choisissez ensuite un expert d’assuré indépendant, qui ne travaille pas pour votre compagnie. Demandez-lui un devis écrit, son mode de rémunération et des références sur votre type de sinistre.
Encaisser sans signer « pour solde de tout compte »
Une quittance qui porte « pour solde de tout compte » ou une renonciation à tout recours vaut accord sur le montant. Une fois signée, revenir en arrière devient difficile. Si l’assureur verse la part que personne ne conteste, faites préciser par écrit qu’il s’agit d’un acompte, sous réserve de la contre-expertise.
En catastrophe naturelle, une provision vous est due de toute façon sous deux mois. Le délai court de la remise de votre état des pertes, ou de la publication de l’arrêté si elle est postérieure. Les autres délais de la garantie catastrophe naturelle courent ensuite du rapport d’expertise, puis de votre accord sur la proposition. D’ici la visite de votre expert, ne jetez rien et ne lancez aucune réparation importante. Seules les mesures d’urgence, comme bâcher un toit, sont admises.
La réunion contradictoire
Votre expert reprend le dossier, visite les lieux et rencontre celui de l’assureur. Cette expertise amiable contradictoire se joue poste par poste : chacun défend son chiffrage, pièces à l’appui. Quand ils s’accordent, un procès-verbal fixe le montant et l’assureur ajuste son offre.
Pour une voiture, choisissez un expert en automobile inscrit sur la liste nationale. Si le désaccord porte sur la valeur d’un véhicule économiquement irréparable, les délais propres à cette procédure s’ajoutent.
Qui paie l’expert d’assuré ?
En principe, vous : l’assureur règle son expert, vous réglez le vôtre. Les honoraires sont libres. Le plus souvent, c’est un pourcentage de l’indemnité obtenue avec un minimum, parfois un forfait. Comparez les deux formules sur votre dossier avant de signer le mandat.
Deux garanties peuvent alléger la note. La garantie honoraires d’expert, présente dans certaines multirisques habitation, rembourse ces frais jusqu’à un plafond inscrit au contrat. La protection juridique peut aussi les couvrir, dans ses limites. Si elle est souscrite chez le même assureur que votre habitation, vérifiez qu’elle accepte un litige contre sa propre compagnie.
Et si les deux experts restent en désaccord ?
Il reste un troisième expert, puis le médiateur et le juge.
La tierce expertise
Ce tiers expert est désigné d’un commun accord entre vous et l’assureur. À défaut, le président du tribunal judiciaire du lieu du sinistre le nomme, ou celui du tribunal de commerce. Ses frais sont partagés, en général à parts égales.
| Expert | Qui le désigne | Qui le paie |
|---|---|---|
| Expert de l’assureur | L’assureur | L’assureur |
| Expert d’assuré (contre-expertise) | Vous | Vous, sauf garantie honoraires d’expert ou protection juridique |
| Tiers expert | Les deux parties, sinon le président du tribunal | Les deux parties |
| Expert judiciaire | Le juge | Celui que désigne la décision du juge |
Médiateur, juge et délai de deux ans
Si le blocage persiste, adressez une réclamation écrite au service clients de l’assureur, puis saisissez le médiateur de l’assurance. Le recours est gratuit, et l’avis tombe en principe sous 90 jours après la recevabilité du dossier.
Le juge reste la dernière voie. Avant tout procès, un référé-expertise (article 145 du Code de procédure civile) fait nommer un expert judiciaire. Surveillez le délai de deux ans pour agir contre l’assureur (article L114-1). La désignation d’experts après le sinistre l’interrompt : un nouveau délai de deux ans repart alors. La saisine du médiateur le suspend, a jugé la Cour de cassation en 2026.
Dégât des eaux en immeuble : l’expert commun de la convention IRSI
En appartement, un dégât des eaux entre voisins suit la convention IRSI signée entre assureurs. Jusqu’à 1 600 € HT de dommages par local, l’assureur de l’occupant indemnise, en principe sans expertise. Entre 1 600 € et 5 000 € HT, un seul expert intervient « pour compte commun », au nom de tous les assureurs.
Cette convention ne lie que les assureurs entre eux. Si le chiffrage de l’expert commun vous paraît trop bas, vous gardez le droit de mandater votre propre expert, comme pour tout autre sinistre.



