

Assurance catastrophe naturelle : comment fonctionne la garantie Cat-Nat ?
Inondation, coulée de boue, maison fissurée par la sécheresse : ces dégâts relèvent d’un régime à part, créé par la loi du 13 juillet 1982. Selon la Cour des comptes, la quasi-totalité des communes françaises a déjà été reconnue au moins une fois.
Votre assurance habitation contient cette garantie, mais elle obéit à des règles que peu d’assurés connaissent avant d’en avoir besoin.
- La garantie Cat-Nat est incluse d’office dans tout contrat qui assure vos biens contre l’incendie ou d’autres dommages
- Un arrêté interministériel au Journal officiel est indispensable pour la déclencher
- Vous disposez de 30 jours après la publication de cet arrêté pour déclarer votre sinistre
- Une franchise légale de 380 € au plus reste à votre charge, 1 520 € pour la sécheresse
Comparez les assurances habitations
Une garantie que vous payez déjà, sans l’avoir choisie
Le Code des assurances oblige l’assureur à l’inscrire dans tout contrat qui couvre des biens situés en France contre l’incendie ou d’autres dommages, ou qui garantit les dommages subis par un véhicule. Son prix figure à part sur l’avis d’échéance : une surprime à taux unique fixé par l’État, passée le 1er janvier 2025 de 12 à 20 % en habitation, et de 6 à 9 % des primes vol et incendie en auto.
Les contrats qui la portent, et ceux qui n’en ont pas
Toute multirisque habitation la contient, pour un propriétaire comme pour un locataire, ainsi que la multirisque professionnelle, étendue à la perte d’exploitation si le contrat couvre ce risque. En auto, il suffit d’une garantie vol, incendie ou dommages ; un véhicule assuré en simple responsabilité civile n’est pas couvert.
La loi écarte les récoltes et cultures, qui relèvent des calamités agricoles, les bateaux et les marchandises transportées. Et la garantie suit le contrat : un bien qu’il n’assure pas, comme une clôture dans certains contrats, ne sera pas indemnisé.
Les phénomènes retenus
La loi vise les dommages matériels directs dus à l’intensité anormale d’un agent naturel :
- Inondations par débordement, ruissellement ou remontée de nappe phréatique
- Coulées de boue et mouvements de terrain (glissements, affaissements, effondrements de cavités)
- Sécheresse et réhydratation des sols (retrait-gonflement des argiles)
- Avalanches et submersions marines
- Séismes et volcanisme
- Vents cycloniques dépassant 145 km/h en moyenne sur 10 minutes
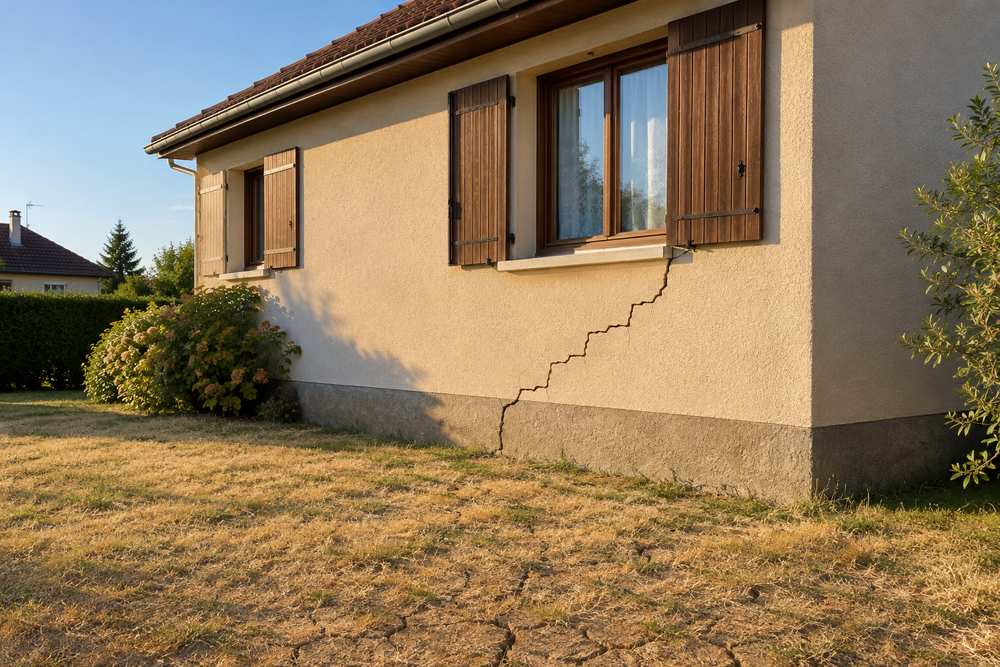
Ce seuil de 145 km/h, ou 215 km/h en rafales, vise les cyclones, qui frappent en pratique l’outre-mer. En métropole, une tempête relève de la garantie tempête de votre contrat, jamais de la Cat-Nat. Il en va de même pour la grêle : une carrosserie cabossée par les grêlons dépend du contrat auto, jamais d’un arrêté.
À noter : la grêle, la neige et les tempêtes classiques ne relèvent pas de la garantie Cat-Nat. Ces événements sont couverts par d’autres garanties de votre contrat multirisque habitation, comme la garantie tempête ou événements climatiques, sans nécessiter de reconnaissance officielle.
Comparez les assurances habitations
Sans arrêté au Journal officiel, rien ne se déclenche
C’est le point qui surprend le plus les sinistrés : même si votre maison a subi des dégâts spectaculaires, aucune indemnisation au titre de la Cat-Nat n’est possible sans la publication d’un arrêté interministériel au Journal officiel. Cet arrêté officialise la reconnaissance de l’état de catastrophe naturelle et précise les communes concernées, les dates exactes de l’événement et la nature des dommages.
La demande part de la mairie, à qui vous signalez vos dégâts : elle dispose de 24 mois pour saisir la préfecture, et l’arrêté doit paraître, en principe, dans les deux mois du dépôt. Motivé commune par commune, un refus se conteste devant le tribunal administratif. En attendant, gardez photos, factures et justificatifs des réparations d’urgence.
Sans reconnaissance, d’autres garanties peuvent jouer : tempête, souvent grêle et neige, dégâts des eaux. Si l’orage a fait remonter les eaux usées, l’assurance en cas de refoulement d’égout peut jouer sans arrêté, par la garantie dégâts des eaux.
Déclaration, expertise, versement : ce que la loi impose à l’assureur
Prévenez votre assureur dès les premiers dégâts, sans attendre l’arrêté : vous avez jusqu’à 30 jours après sa publication, de préférence par lettre recommandée, avec une liste chiffrée des biens touchés, photos et factures à l’appui.
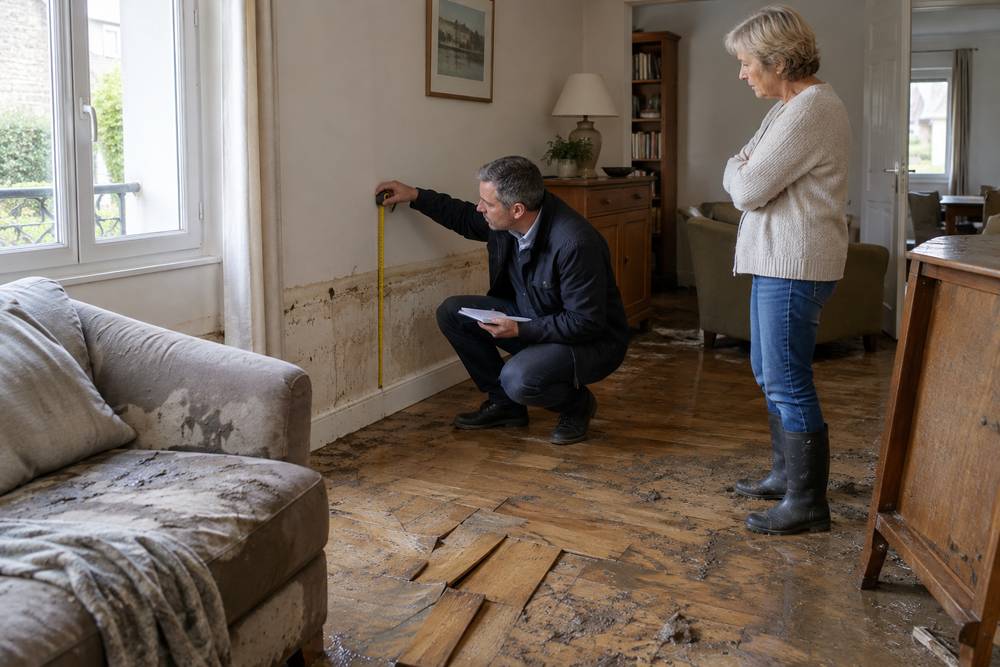
Important : ne jetez pas les objets endommagés avant le passage de l’expert mandaté par votre assureur. Ils constituent des preuves essentielles pour l’évaluation du préjudice.
Un calendrier fixé par la loi
L’assureur doit ensuite tenir ces délais, sauf clause plus favorable de votre contrat :
| Étape | Délai légal | Point de départ |
|---|---|---|
| Informer sur les garanties, ordonner une expertise | 1 mois | Déclaration, ou arrêté s’il est publié après |
| Verser une provision | 2 mois | État estimatif des dommages, ou arrêté s’il est publié après |
| Proposer l’indemnisation | 1 mois | État estimatif, ou rapport d’expertise définitif |
| Verser l’indemnité | 21 jours | Votre accord sur la proposition |
| Missionner un réparateur | 1 mois | Votre accord sur la proposition |
Passé le délai de versement, l’indemnité porte intérêt au taux légal. L’assureur vous remet le rapport d’expertise définitif et, si vous le contestez, doit vous rappeler votre droit à une contre-expertise.
Relogement, études de sol, architecte : les frais compris
Si votre résidence principale devient inhabitable, votre relogement d’urgence est pris en charge jusqu’à six mois ; les cinq premiers jours, le contrat peut même vous éviter d’avancer les frais, sur une base d’au moins 80 € par jour et par occupant. Les études de sol et les frais d’architecte nécessaires aux réparations sont aussi couverts. Sur un gros dossier, un expert d’assuré aide à défendre le chiffrage.
Comparez les assurances habitations
Ce qui reste à votre charge
Même reconnue, une catastrophe naturelle laisse une part des dégâts à votre charge.
Une franchise fixée par l’État
La franchise légale est identique chez tous les assureurs, c’est l’État qui la fixe, pas votre compagnie, et aucun contrat ne peut la racheter :
- 380 € par événement pour une habitation ou un véhicule personnel, ou la franchise tempête du contrat si elle est plus basse, jamais zéro
- 1 520 € pour les dommages liés à la sécheresse et à la réhydratation des sols
- 10 % des dommages pour un professionnel, avec un minimum de 1 140 € (3 050 € pour la sécheresse)
La loi du 26 mai 2026 prévoit une seule franchise quand plusieurs aléas se succèdent sur une courte période, mais cette règle attend encore son décret.
Bon à savoir : jusqu’à fin 2022, cette franchise pouvait être doublée, voire quadruplée, dans les communes reconnues plusieurs fois sans plan de prévention des risques. Cette modulation ne s’applique plus aux particuliers ni aux entreprises ; elle ne vise plus que certains biens des collectivités territoriales.
Zones à risque et recours
Sur un terrain classé inconstructible par un plan de prévention des risques naturels (PPRN), l’assureur peut refuser de couvrir un bien construit après le plan. Pour un bien plus ancien, des travaux prescrits et non réalisés dans les cinq ans peuvent, sur décision du BCT, alourdir la franchise. Ces travaux de prévention des risques naturels sont plafonnés à 10 % de la valeur du bien, et le fonds Barnier en finance 80 %.
Si un assureur refuse de vous assurer à cause du risque, saisissez le Bureau central de tarification : il lui impose le contrat, Cat-Nat comprise. Un désaccord sur l’indemnité passe, lui, par une réclamation, puis la médiation de l’assurance, avant le juge.
L’assurance catastrophe naturelle constitue un filet de sécurité essentiel, mais son activation dépend de conditions précises : un contrat qui assure le bien sinistré, un arrêté publié au Journal officiel, et une déclaration dans les 30 jours. Vérifiez dès aujourd’hui les garanties de votre contrat habitation, ne découvrez pas ses limites au lendemain d’une inondation.
Comparez les assurances habitations
A lire également
- Assurance multirisques habitation : que faire en cas de dégât des eaux ?
- Comment assurer un terrain non constructible : forêt, terrain nu, plan d’eau, terrain de loisir ?
- Assurance habitation : que devez-vous savoir sur l’indemnisation des biens mobiliers ?
- Clôture arrachée par le vent : puis-je faire marcher mon assurance habitation ?
- L’indemnisation des dommages causés par les émeutes : droits et démarches des victimes
- Assurance habitation et moisissure : comprendre la prise en charge des dégâts liés à l’humidité
- Voiture inondée : quelles garanties et quelle indemnisation ?
Comparez en ligne les Meilleures Assurances Habitation
(tarifs en ligne, gratuit & sans engagement)



