Prévention des risques naturels : 10 conseils pour protéger votre logement
Les risques naturels ne sont plus des scénarios lointains réservés aux journaux télévisés. Inondations répétées, tempêtes plus violentes, sécheresses qui fissurent les murs, feux de forêt aux portes des zones habitées : presque tous les logements sont concernés.
Une maison abîmée, ce sont souvent des mois de travaux et une organisation bouleversée. Voici dix conseils concrets, de la carte des risques de votre commune jusqu’à votre contrat d’assurance.
Les principaux risques naturels en France
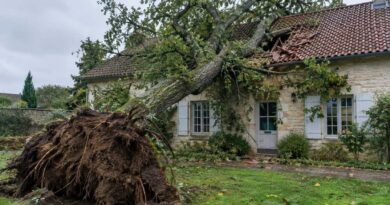
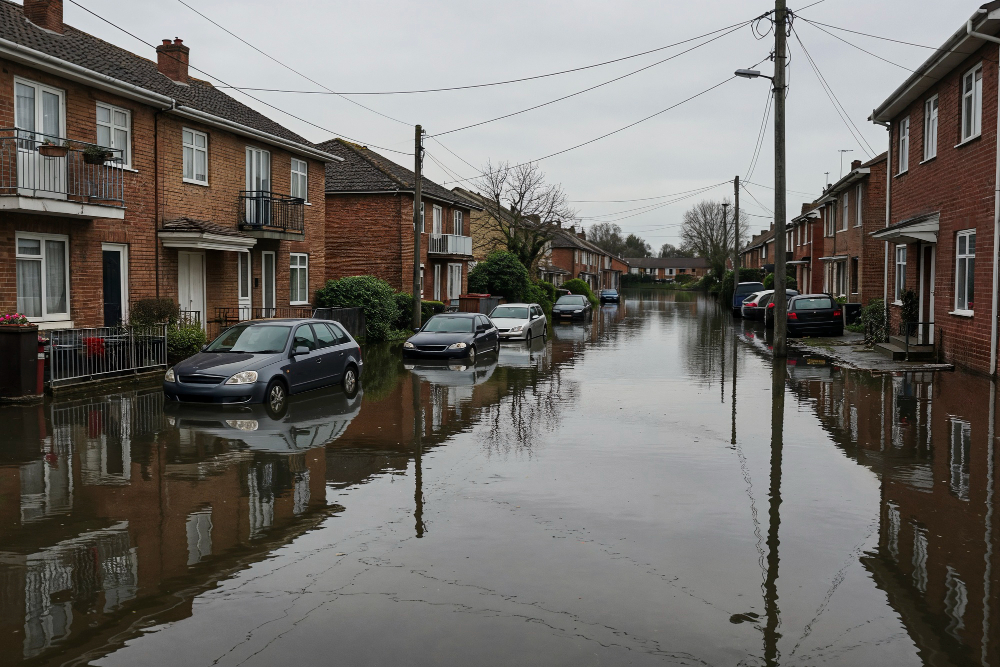
Tous les territoires ne font pas face aux mêmes menaces. Les inondations restent parmi les sinistres les plus fréquents, les tempêtes fragilisent toitures et ouvertures, et les feux de forêt gagnent de nouvelles régions.
Le plus sous-estimé est le retrait-gonflement des argiles : le sol se rétracte en séchant, gonfle à la pluie, et les murs se fissurent. Selon Géorisques, 55 % du territoire hexagonal y est moyennement ou fortement exposé, contre 48 % en 2020.
Connaître ces risques locaux permet d’adapter les choix, les travaux et même les habitudes du quotidien. Pour mieux comprendre le rôle des assureurs et les enjeux liés à ces événements, il est utile de consulter les ressources proposées par https://www.franceassureurs.fr/.
Conseil 1 : consulter Géorisques et le plan de prévention de sa commune
La première étape est souvent négligée. Sur Géorisques, une adresse suffit pour connaître gratuitement les risques recensés. En mairie, le plan de prévention des risques naturels (PPRN) délimite les zones inondables ou instables.
Les travaux que ce plan impose à une maison existante sont plafonnés à 10 % de sa valeur, et le fonds Barnier en finance 80 %, jusqu’à 36 000 € par bien.
À l’achat comme à la location, l’état des risques fait partie du dossier, et toute annonce immobilière renvoie à Géorisques. Lisez-le avant de signer, pas après.
Conseil 2 : choisir le terrain avant la maison
Un terrain en contrebas, proche d’un cours d’eau ou situé sur une pente instable mérite une attention particulière. Pour un logement déjà construit, des aménagements peuvent compenser un emplacement imparfait.
En zone argileuse, le vendeur d’un terrain constructible doit fournir une étude géotechnique préalable. La carte de ces zones a été actualisée par un arrêté du 9 janvier 2026, applicable aux ventes conclues depuis le 1er juillet 2026.
Conseil 3 : adapter fondations, toiture et ouvertures
Les fondations doivent être adaptées au sol, la toiture doit supporter des vents forts, et les ouvertures, souvent points faibles, gagnent à recevoir des vitrages résistants.
En zone sismique, fixez les meubles lourds pour qu’ils ne soient pas projetés. Après une secousse, photographiez chaque fissure : l’assurance en cas de séisme ne joue qu’une fois l’état de catastrophe naturelle reconnu.
Conseil 4 : se préparer à la montée des eaux
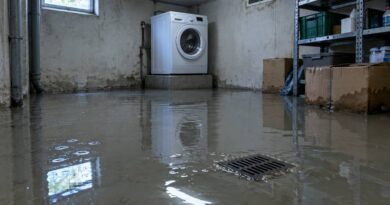
Clapets anti-retour sur les canalisations, batardeaux devant les portes, équipements sensibles en hauteur : ces protections se préparent avant l’alerte. Prévoyez aussi une zone refuge à l’étage, avec une ouverture pour l’évacuation.
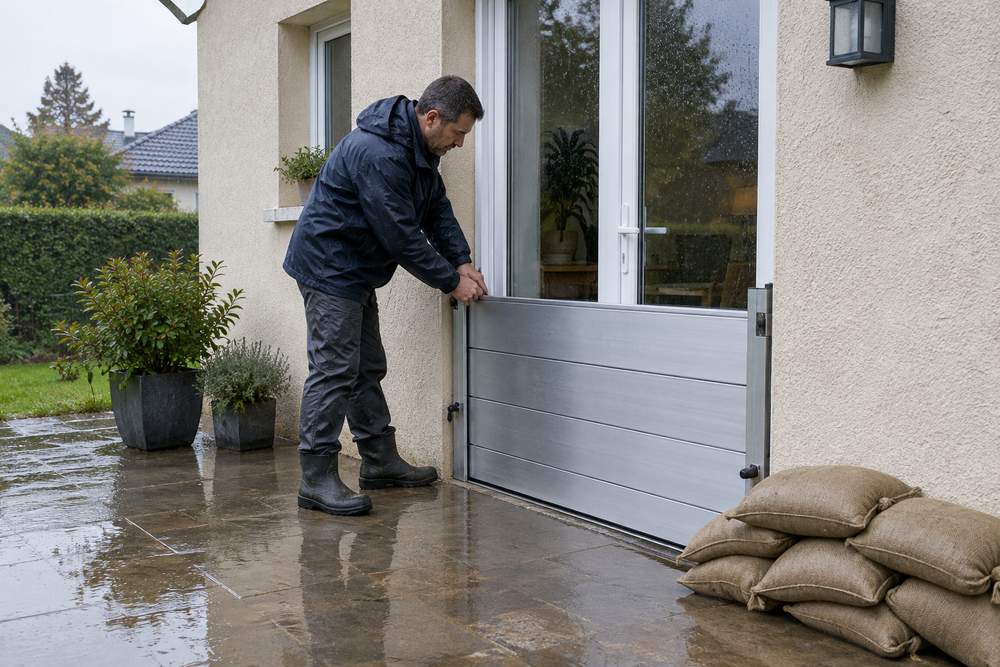
Un diagnostic de vulnérabilité chiffre les travaux utiles. Inscrits dans un programme d’actions de prévention des inondations (PAPI), ils sont eux aussi financés à 80 %.
Si l’eau entre malgré tout, gardez photos et factures : le remboursement d’une inondation par l’assurance en dépend.
Conseil 5 : tenir le toit et le jardin face au vent
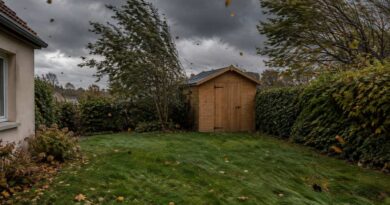
Un salon de jardin mal arrimé, une tuile déplacée, une gouttière fragile : ce sont souvent ces petits éléments qui causent les plus gros dommages. Élaguez les branches qui surplombent le toit et rentrez ce qui peut s’envoler dès la vigilance orange.
Pour une clôture arrachée par le vent, tout dépend des biens couverts par votre contrat.
Conseil 6 : débroussailler autour de la maison
À moins de 200 mètres d’un bois, d’une lande ou d’une garrigue classés à risque, le débroussaillement est obligatoire sur 50 mètres autour de la maison, 100 si le maire ou le préfet le décide. On réduit herbes et arbustes, sans coupe rase.
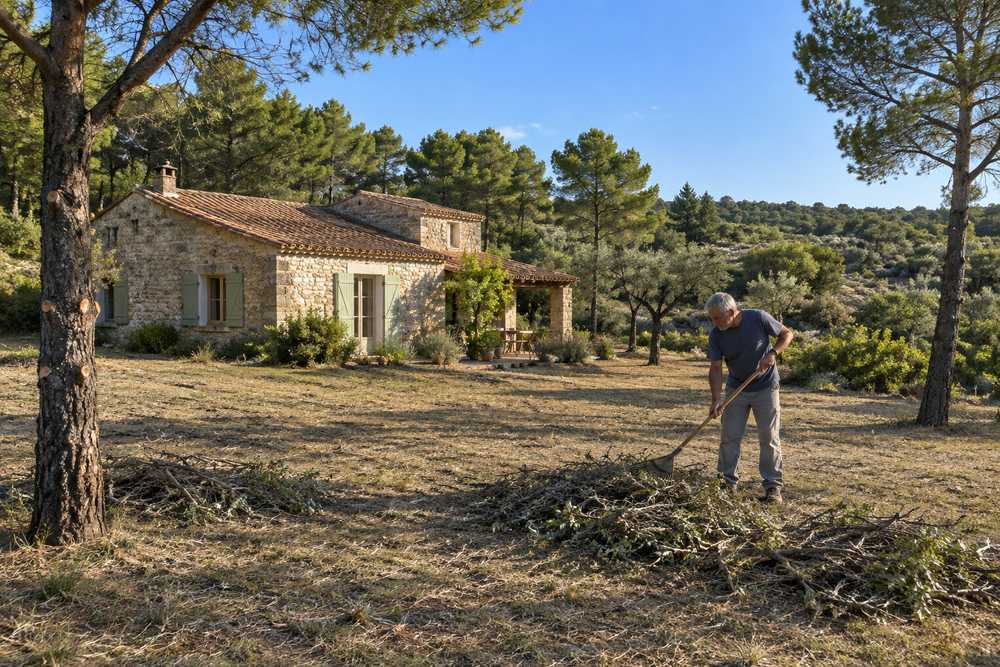
Le manquement coûte jusqu’à 1 500 € d’amende, ou 50 € par mètre carré non débroussaillé. Après un feu de forêt, l’assureur peut aussi appliquer une franchise supplémentaire de 5 000 € au plus.
Conseil 7 : anticiper sécheresse, canicule et gel
Une bonne isolation protège autant du froid que de la chaleur, et volets ou brise-soleil limitent la surchauffe. L’hiver, vidangez les canalisations d’une maison inoccupée.
Sur sol argileux, éloignez arbres et haies, idéalement à une fois et demie leur hauteur adulte, et évacuez les eaux de pluie loin des fondations. Depuis octobre 2025, un fonds expérimental finance le diagnostic et ces travaux dans 11 départements, sous conditions de ressources.
Si les fissures apparaissent malgré tout, l’indemnisation de la sécheresse passe par le régime des catastrophes naturelles.
Conseil 8 : installer les bons équipements de sécurité
Détecteurs de fumée, alarmes, coupure automatique du gaz ou de l’électricité : ces équipements ne servent pas tous les jours, mais ils peuvent éviter le pire. Le détecteur de fumée est obligatoire dans tout logement depuis 2015.
Conseil 9 : préparer un kit d’urgence et un plan de mise en sûreté
Savoir qui fait quoi, où aller, quoi emporter : le plan individuel de mise en sûreté (PIMS) de Géorisques aide à le décider en famille.
Le kit d’urgence doit tenir 72 heures : radio à piles, lampe, 6 litres d’eau par personne, médicaments, copies des papiers, double des clés et argent liquide. Vérifiez-le chaque année.
Conseil 10 : vérifier ce que couvre votre contrat
Deux régimes cohabitent. La garantie tempête est incluse d’office dans tout contrat habitation qui couvre l’incendie : elle joue sans arrêté, avec la franchise du contrat.
La garantie catastrophe naturelle, elle, exige un arrêté qui reconnaît l’état de catastrophe naturelle dans la commune. Vous avez ensuite 30 jours pour déclarer le sinistre. La franchise légale est de 380 €, ou 1 520 € pour la sécheresse.
Relisez enfin votre contrat après des travaux : une véranda ou une piscine non déclarée peut réduire l’indemnité.
Conclusion
La prévention des risques naturels repose sur l’anticipation. Commencez par l’adresse de votre logement sur Géorisques : elle dit quels conseils de cette liste vous concernent vraiment.