Refoulement d’égout dans la maison : quelles garanties peuvent intervenir ?
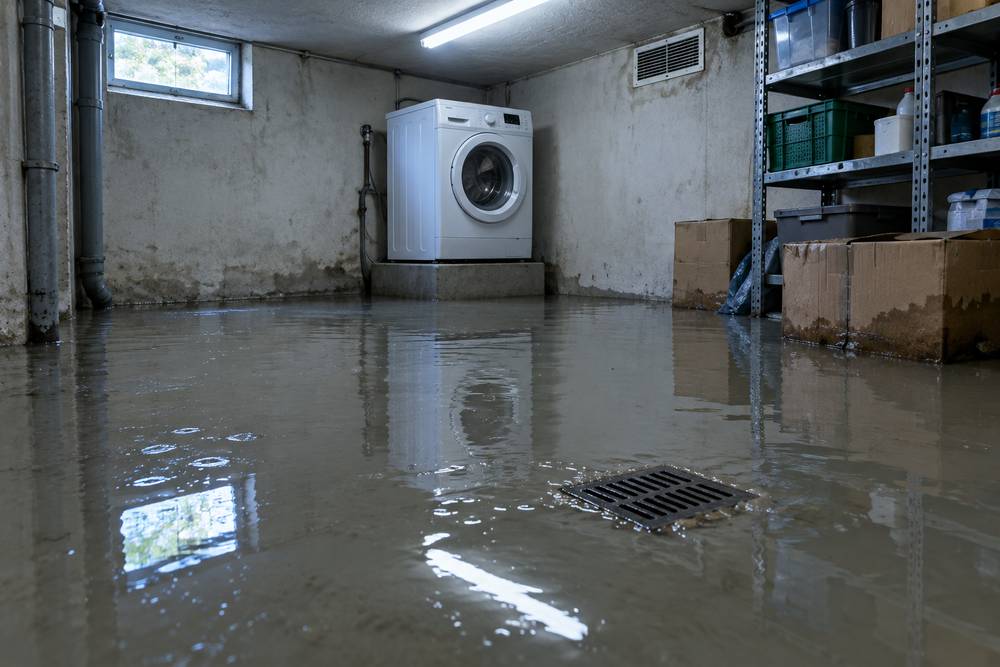
Un gargouillis dans le siphon de sol, une odeur, puis une eau grise qui monte au sous-sol ou dans la cuvette des WC. Les eaux usées qui devaient partir vers le réseau reviennent chez vous. La garantie qui paie dépend d’abord de l’endroit où l’écoulement s’est bloqué. Contrat habitation, catastrophe naturelle et recours contre la commune peuvent se relayer.
D’où vient l’eau qui remonte ?
Les eaux usées de la maison descendent par le branchement jusqu’au collecteur public, sous la rue. Quand ce chemin se ferme, l’eau ressort par le point le plus bas du logement. C’est souvent une douche au sous-sol, une bonde de garage ou un WC de plain-pied.
Trois causes reviennent. Un bouchon dans la partie privée du branchement : racines, graisses, lingettes. Un collecteur public saturé par un orage, surtout quand il reçoit aussi les eaux de pluie. Dans un immeuble, une colonne d’évacuation commune obstruée.
Ce n’est ni une inondation par les ouvertures ni une remontée de nappe : l’eau arrive par les canalisations. Son origine décide de la garantie et du recours.
| Origine du refoulement | Garantie qui indemnise vos biens | Recours possible |
|---|---|---|
| Bouchon dans le branchement privé | Dégâts des eaux, si le contrat vise le refoulement | Aucun, sauf faute d’un tiers |
| Bouchon dans la partie publique du branchement ou le collecteur | Dégâts des eaux | Gestionnaire du réseau |
| Réseau saturé par un orage, arrêté de catastrophe naturelle | Catastrophe naturelle | Gestionnaire du réseau, s’il est sous-dimensionné |
| Réseau saturé, sans arrêté | Dégâts des eaux ou option inondation, selon le contrat | Gestionnaire du réseau, s’il est sous-dimensionné |
| Colonne commune d’un immeuble | Dégâts des eaux de l’occupant | Syndicat des copropriétaires |
La garantie dégâts des eaux, premier réflexe
Le refoulement relève en général du volet dégâts des eaux de la multirisque habitation. Encore faut-il que le contrat le nomme, et savoir ce qu’il laisse de côté.
Ce qu’elle prend en charge
Les contrats couvrent les fuites, ruptures, engorgements et débordements des conduites d’évacuation non enterrées. Beaucoup ajoutent en toutes lettres le refoulement des égouts à l’intérieur des locaux. D’autres en font une option : relisez la liste des événements garantis, pas seulement le nom de la garantie.
L’indemnité vise les sols, les murs, les embellissements et le mobilier abîmés. Selon la formule, elle couvre aussi la perte d’usage d’une pièce ou le relogement. Expertise, franchise et délais suivent ensuite les règles habituelles de l’assurance dégât des eaux.
Ce qu’elle laisse au propriétaire
Le contrat peut exclure la réparation de l’installation à l’origine du sinistre. Comme pour toute canalisation bouchée, l’assurance habitation paie les dégâts causés par l’eau, rarement le débouchage ou la remise en état du branchement. Un bouchon né d’un manque d’entretien peut même faire refuser l’indemnité.
Le partage suit la limite de propriété. La partie du branchement située sous la voie publique appartient en général au réseau, jusqu’au regard posé en limite de terrain. Le règlement d’assainissement de la commune fixe cette frontière : un bouchon côté public se débouche aux frais du service.
Après un orage : catastrophe naturelle ou non ?
Une pluie violente sature les collecteurs en quelques minutes, surtout dans les réseaux qui mêlent eaux usées et eaux de pluie. Le régime d’indemnisation dépend alors d’un arrêté.
Commune reconnue : la garantie cat nat et sa franchise
L’assurance catastrophe naturelle accompagne tout contrat qui couvre vos biens. Elle joue si un arrêté interministériel reconnaît l’état de catastrophe naturelle pour votre commune, à la date de l’orage, au titre des inondations. La pluie d’intensité anormale est alors la cause déterminante du refoulement (article L125-1 du Code des assurances).
Signalez le sinistre en mairie : c’est la commune qui demande la reconnaissance, au plus tard 24 mois après l’événement. Une fois l’arrêté publié au Journal officiel, vous avez 30 jours pour déclarer. La franchise légale est de 380 € au plus pour une habitation.
Si les eaux usées rendent votre résidence principale insalubre, la garantie prend aussi en charge le relogement d’urgence. Après votre accord sur son offre, l’assureur a 21 jours pour payer.
Sans arrêté : ce que le contrat peut encore prendre
Beaucoup d’orages ne donnent lieu à aucun arrêté. On revient alors au contrat. La clause de refoulement des égouts joue souvent quelle qu’en soit la cause, mais certains contrats écartent l’eau venue d’une inondation ou d’un ruissellement.
Quelques assureurs proposent une garantie inondation hors catastrophe naturelle, utile pour un sous-sol aménagé. Avec un sous-sol, comparez cette option et la clause de refoulement avant de signer. Si la commune n’est pas reconnue, d’autres voies existent pour obtenir le remboursement d’une inondation par l’assurance.
Le clapet anti-retour, une obligation qui pèse sur l’indemnisation
La plupart des règlements sanitaires départementaux, bâtis sur un modèle national, consacrent leur article 44 au reflux des eaux d’égout. Quand un appareil se vide sous le niveau de la rue, « toutes dispositions doivent être prises pour s’opposer à tout reflux » si l’égout se met en charge.
Le dispositif courant est un clapet anti-retour sur l’évacuation, ou une pompe de relevage qui remonte les eaux au-dessus de ce niveau. Le ministère de l’Intérieur l’a précisé en 2014. Le clapet fait partie du branchement : sa pose revient à l’abonné ou au constructeur, et le règlement d’assainissement communal peut l’imposer.
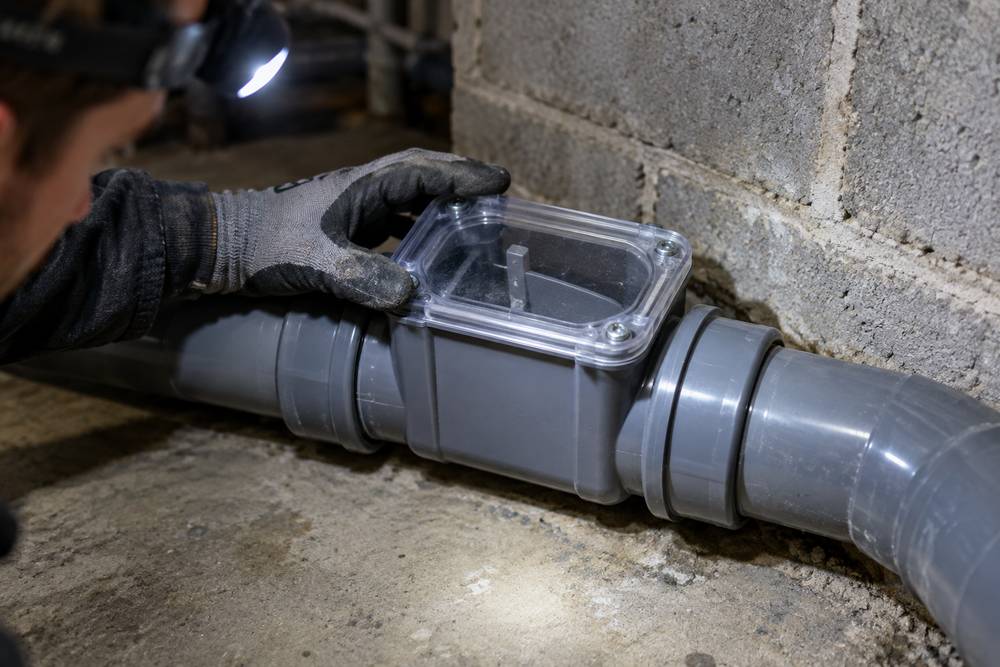
Pendant la mise en charge, le clapet fermé retient aussi vos propres rejets : n’utilisez ni lave-linge ni douche tant que l’orage dure. Un clapet encrassé reste ouvert, faites-le nettoyer avec l’entretien du branchement.
Il pèse enfin au moment du recours. Dans une affaire jugée en appel, un réseau communal trop petit avait inondé un sous-sol après de fortes pluies. La cour a laissé un tiers des dommages aux propriétaires, faute du dispositif exigé par le règlement sanitaire.
Se retourner contre la commune ou la copropriété
Quand l’eau vient d’un ouvrage que vous ne gérez pas, celui qui en a la charge peut devoir payer. Votre assureur vous indemnise d’abord, puis se retourne contre lui.
Le réseau public : la responsabilité de son gestionnaire
Le réseau d’assainissement est un ouvrage public. La commune ou l’intercommunalité qui le gère répond des dommages qu’il cause : collecteur mal entretenu, bouchon laissé en place, capacité trop faible pour le quartier. Même raccordé, le propriétaire peut être regardé comme un tiers à cet ouvrage. La cour administrative d’appel de Bordeaux a ainsi retenu en 2018 la responsabilité de la collectivité, une fois établi le lien entre le réseau et le dommage.
Demandez en mairie si d’autres riverains ont été touchés le même soir : plusieurs sous-sols inondés étayent la thèse d’un réseau trop petit. L’assureur qui vous a indemnisé exerce le recours à votre place. Pour la franchise et les biens non couverts, écrivez vous-même au gestionnaire, puis saisissez le tribunal administratif s’il refuse. Vous avez quatre ans, comptés à partir du 1er janvier qui suit le sinistre.
La colonne commune d’un immeuble
En appartement, la colonne d’évacuation qui dessert plusieurs logements est une partie commune. Le syndicat des copropriétaires répond des dommages qui ont leur origine dans les parties communes (article 14 de la loi du 10 juillet 1965). Prévenez aussitôt le syndic, qui fait déboucher la colonne.
Côté assurance, la convention IRSI confie le dossier à l’assureur de l’occupant, jusqu’à 5 000 € HT de dommages par local. Si un voisin a bouché la colonne, sa responsabilité civile peut être recherchée.
Les bons gestes avant de déclarer
Arrêtez d’abord tout rejet : plus de chasse d’eau, de lave-linge ni de douche, car l’eau évacuée remonte au même endroit. Coupez l’électricité du sous-sol si l’eau approche des prises. Les eaux usées portent des germes : gants et bottes pour approcher, aliments touchés à jeter.
Photographiez les dégâts et la hauteur d’eau avant de nettoyer, et gardez les objets abîmés pour l’expert. Faites situer le bouchon par le plombier ou le service d’assainissement : côté privé ou côté public, sa place décide du recours.
Déclarez le sinistre sous cinq jours ouvrés en dégâts des eaux, ou dans les 30 jours suivant l’arrêté de catastrophe naturelle. N’engagez pas la remise en état avant l’expert ou l’accord de l’assureur. Si son chiffrage vous semble bas, une contre-expertise d’assurance reste possible.
A voir également
- Assurance habitation : comment procéder en cas de fuite d’eau après compteur ?
- Remontées capillaires : l’assurance habitation peut-elle vous couvrir ?
- Assurance habitation et moisissure : comprendre la prise en charge des dégâts liés à l’humidité
Comparez en ligne les Meilleures Assurances Habitation
(tarifs en ligne, gratuit & sans engagement)