Un abri de jardin est-il couvert par l’assurance habitation ?
Oui, un abri de jardin est le plus souvent couvert par l’assurance habitation, mais pas d’office. Trois points décident : sa construction et sa fixation au sol, ce que votre contrat en dit, et la garantie en jeu. Le même cabanon en bois peut être une dépendance chez un assureur, une construction légère chez un autre.
Comparez les assurances habitations
Dépendance, construction légère ou simple aménagement ?
Avant toute garantie, l’assureur classe le bâtiment. Ce classement décide de ce qui sera payé.
Les critères que partagent les contrats
Une dépendance n’est ni habitée ni utilisée pour un métier. Chez Matmut, un abri entièrement clos en est une, un abri ouvert devient un aménagement immobilier extérieur. Generali accepte une dépendance ouverte, si elle est couverte et fondée ou ancrée selon les règles de l’art.
L’usage compte autant : aménagé en studio, l’abri devient chez Allianz une pièce supplémentaire à déclarer. Sur un autre terrain, Matmut le garantit d’office sans usage professionnel ni habitation, jusqu’à 50 m² terrain et bâtiment compris. Ailleurs, regardez du côté d’une assurance terrain et bâtiment non habitable.
Un même bâtiment en bois, deux verdicts
Prenez un abri en bois ancré sur sa dalle. Generali compte le bois et le métal parmi les matériaux durs (dispositions générales de 2023) : il reste une dépendance ordinaire.
Le contrat 2026-2027 d’une mutuelle exige, pour une dépendance « en dur », des murs à 75 % au moins en maçonnerie, vitrage, métal ou fibrociment. Le bois n’y figure pas : notre abri rejoint les dépendances non construites en dur, avec les cabanons et les serres.
L’indemnité s’en ressent : valeur vénale, limitée à 20 fois l’indice du contrat, et « néant » en incendie, tempête et catastrophe naturelle sur la formule d’entrée.
Quand le vent s’en mêle
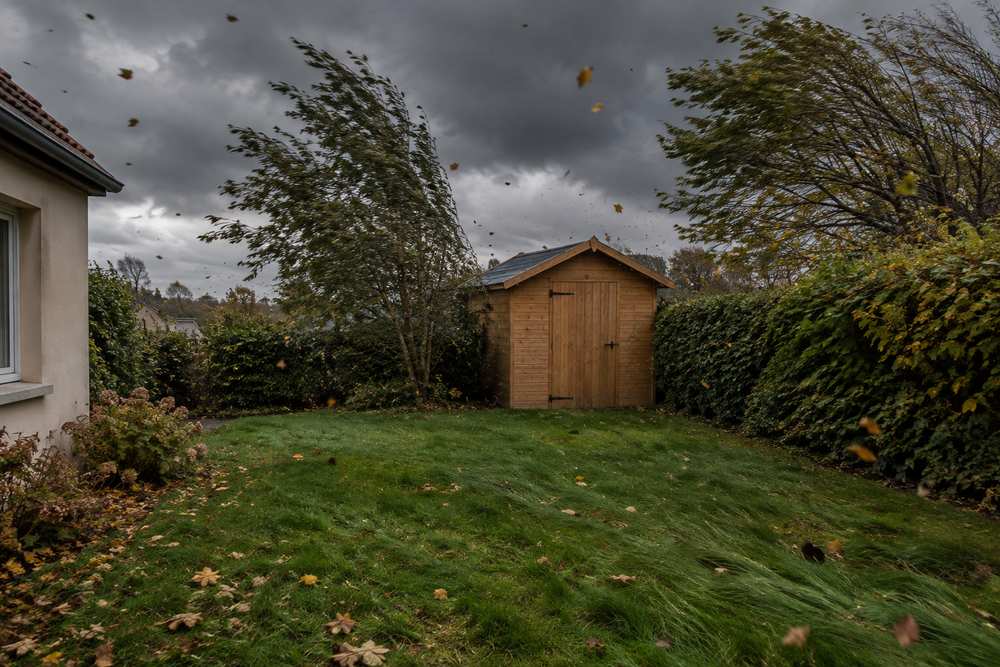
Un contrat qui assure vos biens les garantit aussi contre le vent des tempêtes (article L. 122-7 du Code des assurances), mais chaque assureur y fixe sa franchise, son plafond et sa vétusté.
Fixé au sol ou simplement posé ?
Allianz écrit que sa garantie tempête exclut en général les abris de jardin dont les éléments porteurs ne sont pas ancrés dans des fondations, soubassements ou dés de maçonnerie enterrés. Un kit posé sur des parpaings ou sur la pelouse risque donc de rester à votre charge.
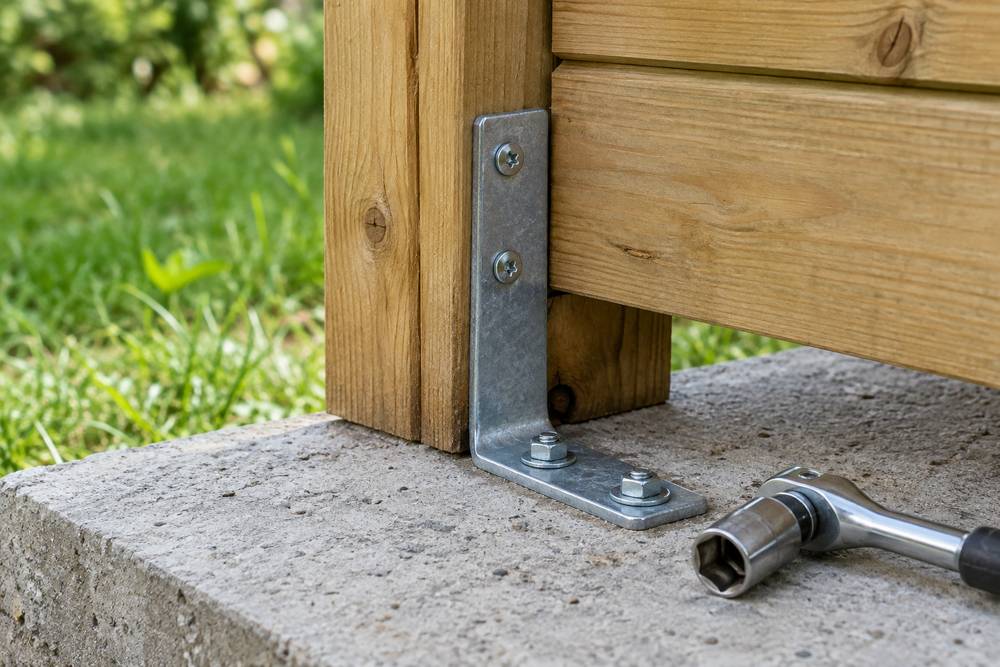
Generali écarte aussi de ses événements climatiques les dépendances construites ou couvertes à moins de 50 % en matériaux durs. La résine et le PVC, absents de sa liste, n’y comptent pas.
Un abri léger reste assurable : l’option Installations extérieures de Generali le reprend s’il est ancré selon les règles de l’art. L’expert vérifiera aussi la conformité des travaux réalisés soi-même : gardez la notice, la facture et des photos des équerres et de la dalle.
Prouver la violence du vent
Generali demande l’une de ces deux preuves. Soit des bâtiments de bonne construction endommagés dans un rayon de 5 km, soit un certificat de la station météo attestant plus de 100 km/h. Ce chiffre n’est donc pas un seuil absolu.
Photographiez les toitures touchées et notez les adresses, comme pour une clôture arrachée par le vent. Ces preuves ne rattrapent pas un bien exclu : l’ANIL rappelle que les constructions légères et les appentis de jardin restent en général hors garantie.
Comparez les assurances habitations
Les autres sinistres, garantie par garantie
Hors tempête, l’abri suit les garanties de la maison, s’il entre bien au contrat.
| Ce qui arrive | Garantie qui joue | Ce que l’assureur regarde |
|---|---|---|
| Incendie, foudre, explosion | Incendie | Abri inclus dans la formule choisie |
| Grêle, poids de la neige | Événements climatiques | Part de matériaux durs, état de la toiture |
| Inondation, coulée de boue | Catastrophe naturelle, après arrêté publié | Abri mentionné au contrat, franchise de 380 € au plus |
| Arbre tombé sur l’abri | Événements climatiques si le vent ou la neige l’ont abattu | Cause de la chute, propriétaire de l’arbre |
| Abri projeté chez le voisin | Responsabilité civile | Fixation, entretien, violence de la tempête |
La garantie catastrophe naturelle ne peut exclure aucun bien mentionné au contrat (article L. 125-2). L’indemnisation après une catastrophe naturelle suppose en plus un arrêté pour votre commune.
Si l’abri abîme la voiture du voisin, vous répondez de ce que vous avez sous votre garde : votre responsabilité civile vie privée prend le relais. Une tempête hors norme peut vous exonérer au titre de la force majeure, pas une fixation négligée.
Ce que vous rangez à l’intérieur
Le bâtiment et son contenu ne suivent pas les mêmes règles.
Vol : la serrure compte autant que le contrat
Pour France Assureurs, le vol dans une dépendance séparée n’est pas toujours couvert. Quand il l’est, des protections s’imposent, le montant est limité et les objets de valeur sont exclus. Allianz exige une porte pleine avec un point de condamnation, cadenas exclu.
Le contrat mutualiste cité plus haut exclut tout vol dans ses dépendances non construites en dur. Pour les autres dépendances détachées, il réclame une porte pleine avec serrure ou verrou de sûreté. « Le cadenas n’est pas considéré comme une serrure de sûreté », précise-t-il.
Un abri ouvert ne se prête pas à l’effraction, qui suppose de forcer la fermeture d’un local clos et couvert. Après un vol, portez plainte et déclarez sous deux jours ouvrés (article L. 113-2).
Tondeuse, vélo, matériel pro : trois cas à part
Le Médiateur de l’assurance rappelle qu’une tondeuse autoportée relève de l’assurance des véhicules, même si elle ne quitte jamais le jardin (Cass. 2e civ., 24 juin 2004). Prévoyez une assurance tondeuse autoportée à part.
Le contrat mutualiste couvre le vol d’un vélo dans une dépendance déclarée, avec antivol et batterie retirée pour un modèle électrique, jusqu’à 1 500 € par an. Pour assurer un vélo électrique de prix, ce plafond peut être court.
La Macif exclut les biens professionnels. Aménagé en bureau, l’abri doit être déclaré pour protéger l’ordinateur et le mobilier, conseille Allianz.
Comparez les assurances habitations
Le déclarer et chiffrer ce qu’il vaut
Reste à vérifier que l’abri figure au contrat, et pour quel montant.
Quand le signaler
Une dépendance se déclare, et Allianz l’ajoute par avenant. Si l’abri arrive après la signature, vous avez 15 jours pour signaler ce qui aggrave le risque ou en crée un (article L. 113-2).
Un oubli de bonne foi ne fait pas tout perdre : l’indemnité baisse en proportion de la prime payée par rapport à celle due (article L. 113-9). Seule la fausse déclaration intentionnelle annule le contrat (article L. 113-8).
Un abri de plus de 5 m² demande en général une déclaration préalable, un permis au-delà de 20 m². S’il viole des règles de prévention des catastrophes naturelles, il peut sortir de cette garantie à la signature ou au renouvellement (article L. 125-6). Hors de ces cas, les règles de l’assurance catastrophe naturelle s’appliquent à l’abri comme au reste du logement.
Vérifier l’indemnité avant le sinistre
La valeur vénale est le prix de marché de l’abri en l’état, pas celui d’un abri neuf. Posez trois questions à votre assureur, par écrit :
- Mon abri est-il une dépendance ou une construction légère ?
- Est-il indemnisé à neuf, vétusté déduite ou en valeur vénale, avec quel plafond ?
- Quels plafond et conditions pour le vol de son contenu ?
Si les réponses déçoivent, comparez d’autres contrats. Gardez factures et photos de l’abri et de son contenu : elles serviront à l’estimation des biens mobiliers par l’expert.
Comparez les assurances habitations
A voir également
- Propriété privée non clôturée : couverture de l’assurance habitation
- Fuite de véranda et assurance habitation : comment obtenir une indemnisation ?
- Panneaux photovoltaïques : sont-ils couverts par votre assurance habitation ?
Comparez en ligne les Meilleures Assurances Habitation
(tarifs en ligne, gratuit & sans engagement)