Voiture endommagée par la grêle : comment être indemnisé ?
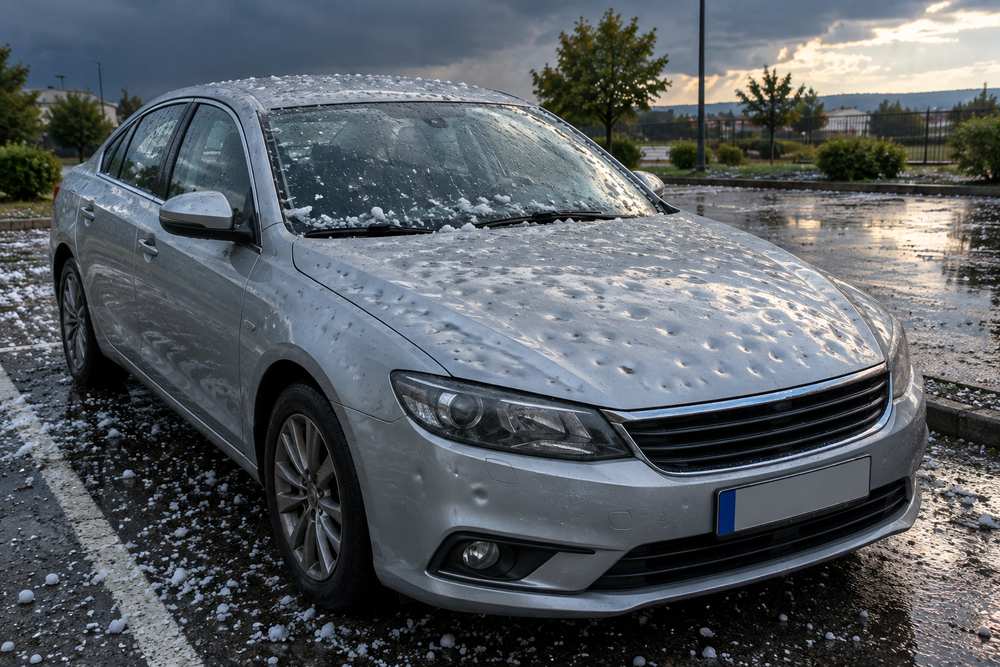
Capot criblé d’impacts, pare-brise étoilé : après un orage de grêle, tout dépend de votre contrat. Assuré au tiers simple, vous payez la carrosserie vous-même. Avec une garantie qui couvre les événements climatiques, l’assureur règle la réparation, moins la franchise, si vous déclarez le sinistre dans les cinq jours ouvrés.
Comparez en ligne les Meilleures Assurances Auto
(tarifs en ligne, gratuit & sans engagement)
Quelle formule prend en charge une carrosserie cabossée ?
La grêle n’est jamais reconnue comme catastrophe naturelle : les assureurs savent couvrir ce risque, il échappe donc au régime légal. Aucun arrêté à attendre, seules vos garanties comptent. Si le même orage a noyé votre véhicule, ce volet-là suit d’autres règles, celles d’une voiture inondée.
Au tiers, seules les vitres peuvent être remboursées
La formule au tiers ne couvre que les dommages causés aux autres. Les bosses restent pour vous. L’option bris de glace couvre en revanche le pare-brise, les vitres latérales et la lunette arrière cassés par les grêlons. Les règles sont celles de toute vitre de voiture cassée.
Tiers étendu, tous risques : la clause « événements climatiques »
La formule tous risques couvre la grêle. Au tiers étendu, cela dépend du contrat : cherchez une garantie nommée « événements climatiques », « tempête, grêle, neige » ou « forces de la nature ». Notez la franchise qui s’y attache, c’est elle qui sera retenue.
👉 Trouvez la Meilleure Assurance Auto
✅ Comparez les meilleures offresAprès l’orage, cinq jours ouvrés pour déclarer
Le Code des assurances (article L113-2) vous laisse au moins cinq jours ouvrés après la découverte des dégâts. Un retard ne vous prive de l’indemnité que si l’assureur prouve qu’il lui a nui. Joignez à votre déclaration :
- des photos datées de chaque face de la voiture, en lumière rasante pour faire ressortir les impacts ;
- la date, l’heure et le lieu où elle stationnait ;
- un article de presse ou un bulletin de vigilance sur l’orage, si vous en avez un.
Pas besoin de constat amiable, aucun autre conducteur n’est en cause. Surtout, ne faites rien réparer avant le passage de l’expert.
L’expertise, puis le garage de votre choix
L’assureur mandate un expert qui chiffre les dégâts, parfois à distance, sur photos. Après un épisode qui touche des milliers de voitures, son rendez-vous se fait attendre.
Débosselage sans peinture ou remplacement des éléments
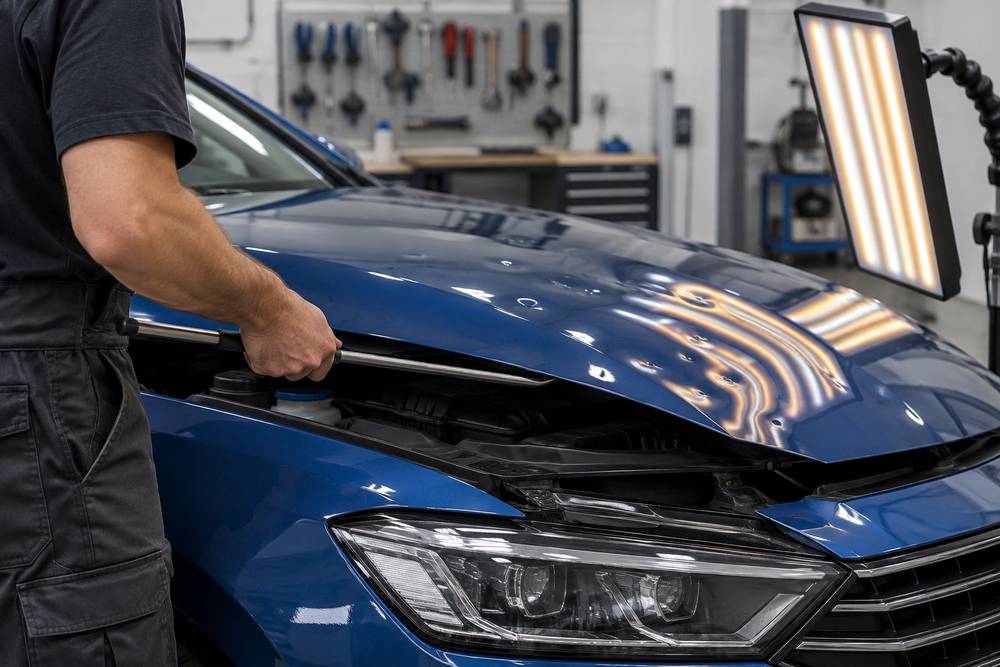
Quand la peinture a tenu, le carrossier pratique le débosselage sans peinture. Il repousse chaque bosse de l’intérieur vers l’extérieur avec des leviers, sous une lampe qui révèle les déformations. La peinture d’origine est conservée. Si elle a éclaté, ou si les creux sont trop profonds, l’élément est redressé et repeint, voire remplacé.
Pendant les travaux, une voiture de prêt n’est fournie que si votre contrat ou le garage le prévoit.
Le réparateur, c’est vous qui le choisissez
Depuis la loi Hamon de 2014, le contrat doit mentionner le libre choix du réparateur (article L211-5-1). L’assureur doit aussi vous le rappeler à la déclaration. Après les gros orages, certains assureurs orientent les sinistrés vers des ateliers de débosselage installés pour quelques semaines. Vous pouvez leur préférer votre carrossier habituel. Pour ne pas avancer les frais, signez-lui une cession de créance : l’assureur le paiera directement.
Combien l’assureur verse-t-il vraiment ?
Vous recevez le montant chiffré par l’expert, moins la franchise. Deux situations changent ce calcul.
La franchise du contrat, pas celle des catastrophes naturelles
Les 380 € fixés par la loi valent pour les catastrophes naturelles, pas pour la grêle. C’est le montant de vos conditions particulières qui s’applique, en montant fixe ou en pourcentage des dégâts. Un rachat de franchise peut l’effacer, s’il n’exclut pas les événements climatiques. Votre bonus, lui, ne bouge pas : la grêle n’engage pas votre responsabilité.
Voiture ancienne ou en location : deux cas à part
Sur une voiture âgée, le chiffrage peut dépasser sa valeur de remplacement à dire d’expert. L’assureur doit alors proposer, sous quinze jours, une indemnisation en perte totale contre cession du véhicule ; vous avez trente jours pour répondre. Une voiture grêlée roule pourtant très bien. Si vous la gardez, l’indemnité perd la valeur de l’épave et une opposition frappe la carte grise. Elle n’est levée qu’après réparation, constatée par un expert. Le montant d’un véhicule économiquement irréparable se discute.
En LOA ou en LLD, la voiture appartient au loueur : prévenez-le en même temps que l’assureur, son contrat peut imposer un réseau de réparation. La franchise reste pour vous, et les impacts laissés en l’état vous seront facturés à la restitution.
👉 Trouvez la Meilleure Assurance Auto
✅ Comparez les meilleures offresDébosseleurs de passage et « franchise offerte » : les pièges après la grêle
Dans les jours qui suivent un gros orage, des débosseleurs itinérants glissent leurs prospectus sous les essuie-glaces et promettent la « franchise offerte ». Un réparateur peut renoncer à vous la facturer, à ses frais : c’est légal. Si la somme revient par un devis gonflé, c’est une fraude que l’expert peut repérer, et votre signature figure au dossier.
Ne signez rien avant l’expertise, surtout pas une cession de créance au profit d’un inconnu. Un ordre de réparation signé chez vous, après démarchage, se rétracte sous quatorze jours. Aucun paiement ne peut vous être demandé avant sept jours. Enfin, même sans malus, le sinistre figure sur votre relevé : voyez combien de temps un sinistre reste sur le relevé d’information.