
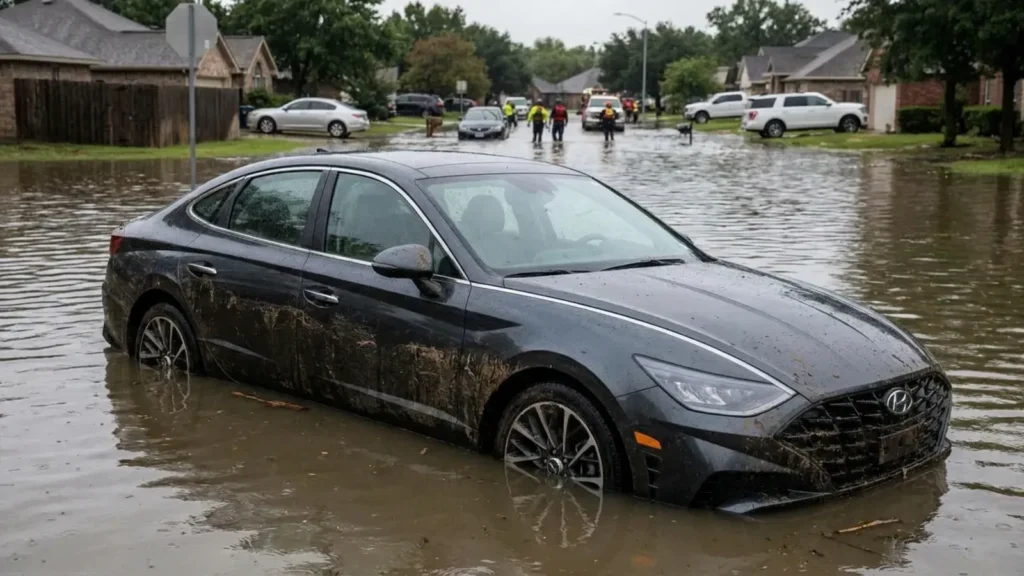
Voiture inondée : quelles garanties et quelle indemnisation ?
Une crue soudaine ou des pluies torrentielles transforment parfois un stationnement ordinaire en sinistre majeur. L’eau envahit le moteur, l’habitacle et l’électronique, rendant le véhicule inutilisable en quelques heures. Face à ce scénario, le conducteur se tourne vers son contrat d’assurance automobile pour obtenir une prise en charge. Les règles varient selon la formule souscrite et la reconnaissance éventuelle de l’état de catastrophe naturelle. Ce guide détaille les protections disponibles, les démarches à engager et le mode de calcul de l’indemnité en 2026.
Comparez en ligne les Meilleures Assurances Auto
(tarifs en ligne, gratuit & sans engagement)
Les formules d’assurance qui protègent contre l’inondation
Le niveau de garantie choisi détermine tout : ce qui est indemnisé, et ce qui reste à la charge du propriétaire une fois l’eau retirée.
Tous risques, tiers étendu : ce qui change pour l’indemnisation
Un contrat limité à la responsabilité civile laisse le propriétaire sans recours pour les dégâts subis par son propre véhicule. Seules les formules qui incluent une garantie dommages aux biens ouvrent droit à une indemnisation. La formule tous risques couvre en général les inondations, qu’elles résultent d’un débordement de cours d’eau ou d’un ruissellement urbain. Certaines formules intermédiaires, appelées tiers étendu ou tiers plus, intègrent aussi la garantie événements climatiques ou forces de la nature.
Attention aux formules intermédiaires. Certaines couvrent la tempête, la grêle et la neige, mais excluent le débordement de cours d’eau ou le ruissellement. Ces deux risques relèvent uniquement de la garantie catastrophes naturelles proprement dite. À l’inverse, la grêle n’est jamais une catastrophe naturelle : l’indemnisation d’une voiture grêlée dépend de la seule garantie tempête, grêle et neige.
Cette distinction change tout le résultat financier. Un conducteur assuré au tiers simple reçoit zéro euro même si un arrêté reconnaît la catastrophe. À l’inverse, un assuré tous risques obtient une évaluation par expert et un versement basé sur la valeur de remplacement. Vérifiez dès maintenant les conditions particulières de votre police pour repérer les lignes « catastrophes naturelles » et « événements climatiques ». Un courtier peut aider à comparer ces options de manière claire, comme l’explique cet article sur le choix entre courtier et comparateur d’assurance.
Le risque électronique invisible après une immersion
Les constructeurs automobiles multiplient les alertes sur les risques d’oxydation irréversible des calculateurs. Une fois l’eau entrée dans le système électrique, les réparations dépassent souvent la valeur résiduelle du véhicule. La corrosion peut apparaître plusieurs jours après un séchage apparent, y compris sur des connecteurs qui semblaient intacts lors du premier examen. Sur une voiture électrique, la batterie logée sous le plancher est touchée la première : une batterie noyée relève de l’assurance auto, pas du constructeur.
La formule choisie détermine donc si le propriétaire récupère un capital pour racheter un autre modèle ou s’il doit financer seul le remplacement.
👉 Trouvez la Meilleure Assurance Auto
✅ Comparez les meilleures offresLe fonctionnement de la garantie catastrophes naturelles
La garantie ne s’active pas automatiquement : elle dépend d’un texte officiel, puis d’un calendrier précis à respecter des deux côtés.
Le rôle de l’arrêté interministériel
La garantie catastrophes naturelles figure obligatoirement dans tout contrat automobile qui comporte au moins une garantie dommages. Elle s’active uniquement après publication d’un arrêté interministériel au Journal officiel. Cet arrêté fixe les communes concernées, les dates de l’événement et la nature des dommages retenus. Sans ce document officiel, l’assureur applique seulement les garanties contractuelles classiques, comme la tempête ou la grêle si elles figurent au contrat.
Délais, surprime et preuve du sinistre
En 2026, le délai de déclaration s’étend à trente jours à compter de la publication de l’arrêté. Ce délai plus long que les cinq jours habituels laisse le temps de rassembler les preuves. L’assureur dispose ensuite de trois mois pour formuler une offre d’indemnisation une fois le dossier complet. Si ce délai n’est pas respecté, l’assuré peut réclamer une provision sur indemnité en attendant le règlement définitif. La surprime qui finance ce régime s’élève à neuf pour cent sur les cotisations automobiles depuis le début de 2025.
Le propriétaire doit prouver le lien direct entre l’événement reconnu et les dégâts constatés. Des photographies prises avant tout déplacement du véhicule, un relevé de niveau d’eau et des témoignages de voisins renforcent le dossier. L’expert mandaté par la compagnie examine ensuite le châssis, le moteur et les boîtiers électroniques pour déterminer si le véhicule reste réparable.
- Conservation des pièces endommagées jusqu’à la visite de l’expert
- Interdiction de redémarrer le moteur après immersion
- Transmission rapide de tous les documents au gestionnaire de sinistre
Les démarches immédiates après la découverte du sinistre
L’ordre des gestes compte autant que leur rapidité, pour le dossier comme pour l’état du véhicule.
Photographier, dater et prévenir l’assureur
Dès que l’eau se retire, le conducteur photographie l’extérieur et l’intérieur sous tous les angles. Il note la hauteur atteinte par l’eau sur les montants de porte et le tableau de bord. Un smartphone horodate et géolocalise automatiquement chaque photo, ce qui renforce la valeur probante du dossier face à l’expert. Il contacte ensuite son assureur par téléphone ou via l’application mobile, puis confirme par lettre recommandée. Cette double déclaration évite tout litige sur la date de connaissance du sinistre.
Immobilisation du véhicule et alternative sans arrêté
Le véhicule reste immobilisé sur place tant que l’expert n’a pas donné son accord. Toute tentative de démarrage aggrave les dommages et peut entraîner un refus de garantie pour négligence. Si le stationnement se trouve dans un parking souterrain, le propriétaire signale aussi le sinistre au gestionnaire de l’immeuble pour coordonner l’accès des dépanneurs.
En l’absence d’arrêté de catastrophe naturelle, la garantie événements climatiques peut parfois intervenir si le contrat la prévoit. Elle exige souvent la preuve d’une intensité exceptionnelle, comme un débit de pluie mesuré par une station météo proche. Les délais redeviennent alors ceux d’un sinistre ordinaire, soit cinq jours ouvrés.
Le calcul de l’indemnisation et le rôle de la franchise
Le montant final dépend de deux chiffres : la valeur retenue pour le véhicule, et ce qui reste après la franchise.
La VRADE : comment l’expert fixe la valeur de remplacement ?
L’expert fixe la valeur de remplacement à dire d’expert, appelée VRADE. Cette valeur correspond au prix d’un véhicule équivalent sur le marché de l’occasion au jour du sinistre, en tenant compte de l’âge, du kilométrage et de l’état général. Si les réparations coûtent moins cher que cette VRADE, l’assureur paie les travaux moins la franchise. Si le coût dépasse la VRADE, le véhicule est déclaré économiquement irréparable et l’indemnité égale la VRADE diminuée de la franchise.
Franchise légale et frais annexes à anticiper
La franchise légale applicable aux catastrophes naturelles s’établit à 380 euros pour les véhicules de particuliers en 2026. Ce montant reste identique quel que soit l’assureur et ne peut pas être racheté. Pour les véhicules à usage professionnel, le contrat peut prévoir une franchise plus élevée. L’indemnité n’influence pas le coefficient bonus-malus.
Les frais de remorquage et de gardiennage du véhicule immobilisé restent généralement à la charge de l’assureur, via la garantie assistance. Vérifiez qu’elle figure bien au contrat avant de faire appel à un dépanneur non agréé.
| Type de formule | Couverture inondation | Franchise CatNat |
| Tiers simple | Aucune | Non applicable |
| Tiers étendu | Oui si garantie dommages présente | 380 € |
| Tous risques | Oui, y compris sans arrêté parfois | 380 € |
Un exemple concret illustre le mécanisme. Un véhicule estimé à 8 500 euros avant sinistre subit des dégâts chiffrés à 9 200 euros. L’assureur verse 8 120 euros après déduction de la franchise de 380 euros. Le propriétaire conserve la possibilité de racheter l’épave pour une somme symbolique si le contrat l’autorise.
👉 Trouvez la Meilleure Assurance Auto
✅ Comparez les meilleures offresLes exclusions et les situations qui bloquent l’indemnisation
Certaines situations ferment purement et simplement l’accès à l’indemnisation, ou la limitent fortement.
Négligence, défaut d’assurance et biens non déclarés
Plusieurs cas entraînent un refus total ou partiel. La négligence caractérisée, comme le stationnement volontaire dans une zone déjà inondée malgré les alertes, est un motif classique de rejet. Un abonnement aux alertes Vigicrues ou Météo-France ne dispense pas de bouger le véhicule à temps. L’absence de réaction après une alerte orange ou rouge suffit souvent à caractériser la négligence. De même, un véhicule non assuré ou dont la carte grise n’est pas à jour perd tout droit à indemnité. Les biens non déclarés, comme un coffre de toit ou un équipement de camping non mentionnés au contrat, restent hors garantie.
Ce qui reste hors du contrat auto, et les zones à risque
Les dommages purement esthétiques ou les objets personnels laissés dans l’habitacle relèvent parfois d’autres contrats, comme l’assurance habitation. L’assureur automobile se limite strictement aux éléments du véhicule. Si l’eau a atteint le tableau de bord, les boîtiers électroniques sont presque toujours considérés comme irrécupérables, ce qui accélère le classement en véhicule économiquement irréparable.
Un litige peut surgir lorsque l’assureur invoque une clause d’exclusion liée à un plan de prévention des risques naturels. Dans les zones où la construction était interdite, la garantie catastrophes naturelles peut ne pas s’appliquer. Le zonage réglementaire consultable sur Géorisques (georisques.gouv.fr) indique si un stationnement habituel se situe en zone à risque avant même la survenue d’un sinistre. Le propriétaire consulte alors le règlement de sa commune et, si besoin, saisit le médiateur de l’assurance.
Comment anticiper et mieux se protéger ?
La préparation se joue avant le sinistre, mais aussi dans les réflexes adoptés pendant l’alerte.
Avant le sinistre : formule, photos, factures
La meilleure protection commence avant le sinistre. Un conducteur qui habite une zone inondable choisit systématiquement une formule tous risques et vérifie la présence explicite des garanties climatiques. Il photographie régulièrement son véhicule en bon état pour servir de référence. Il stocke les factures d’entretien récentes qui prouvent le bon suivi mécanique.
Pendant l’alerte et après un premier sinistre
En cas d’alerte météo, il déplace le véhicule vers un point haut si cela reste possible sans danger. Un point de vigilance : ne jamais traverser une route inondée pour mettre le véhicule à l’abri, même sur une courte distance. Cette manœuvre engage la responsabilité du conducteur et peut être requalifiée en imprudence par l’assureur.
Après un premier sinistre, il compare les offres du marché pour éventuellement changer de contrat. Les options de réduction de franchise ou d’extension de garantie valeur à neuf méritent un examen attentif pour les véhicules récents.
Le propriétaire conserve une copie numérique de son contrat et des avenants. Il note le numéro de police et les coordonnées du gestionnaire de sinistre dans son téléphone. Ces gestes simples accélèrent le traitement lorsque l’eau monte et que le stress s’installe.
Les suites après l’indemnisation et le remplacement du véhicule
Une fois l’indemnité versée, le propriétaire dispose d’un capital pour acquérir un nouveau véhicule. Il peut négocier le rachat de l’épave auprès de l’assureur ou d’un professionnel agréé. Le certificat de destruction doit être obtenu pour les radiations administratives. Si le véhicule était financé par un crédit, l’indemnité sert d’abord à solder le prêt restant dû.
Certains contrats proposent une garantie valeur d’achat pendant les premières années. Elle majore l’indemnité pour coller au prix payé initialement. Cette option se révèle précieuse pour les modèles récents touchés par une inondation. Le conducteur compare ensuite les nouvelles offres d’assurance en tenant compte de son historique de sinistre, même si le bonus-malus reste intact.
La période qui suit le sinistre offre l’occasion de revoir l’ensemble des protections. Un foyer qui cumule habitation et automobile peut mutualiser les garanties via un même assureur pour simplifier les déclarations futures. Après un premier sinistre, le contrat et son avenant méritent une relecture ligne par ligne, en particulier les clauses franchise et garanties climatiques. Un dossier bien mené permet de retrouver rapidement un véhicule, sans mauvaise surprise sur l’indemnisation.
👉 Trouvez la Meilleure Assurance Auto
✅ Comparez les meilleures offresContinuez votre visite
- Assurance auto : comment être indemnisé en cas de collision avec un animal sauvage ?
- Accident de la route en chaîne et carambolage : que faire pour être indemnisé ?
- L’indemnisation des dommages causés par les émeutes : droits et démarches des victimes
- Véhicule incendié : les démarches pour obtenir une indemnisation
- Délit de fuite et assurance auto : quels recours en cas d’accident ?
- Voiture déclarée économiquement irréparable : comment contester sa valeur ?



