

Accident avec un animal sauvage : qui paie les dégâts et les blessures ?
Un sanglier surgit de la forêt, vous freinez, mais l’impact est inévitable. En 2025, les forces de l’ordre ont relevé 158 accidents corporels provoqués par un animal sauvage sur les routes françaises : 6 personnes y ont perdu la vie et 115 ont été hospitalisées (fichier national des accidents corporels, BAAC).
Les chocs sans blessé, bien plus nombreux, ne font l’objet d’aucun recensement officiel. Pour l’assuré, la question reste la même : qui paie la voiture, et qui paie les blessures ?
Voici les points essentiels à retenir avant de lire cet article :
- L’indemnisation du véhicule dépend directement du type de garantie souscrite : au tiers, rien n’est remboursé
- Les passagers blessés sont toujours couverts, même avec une assurance au tiers
- Le FGAO peut indemniser les blessures du conducteur, jamais les dégâts de la voiture
- Conserver des preuves de l’accident est indispensable, surtout si vous avez évité l’animal sans le toucher
- Un accident de force majeure n’entraîne pas de malus sur votre prime
Comparez en ligne les Meilleures Assurances Auto
(tarifs en ligne, gratuit & sans engagement)
Les bons réflexes immédiatement après la collision
La façon dont vous gérez les premières minutes après l’accident conditionne directement la qualité de votre indemnisation. Agir vite et méthodiquement, c’est protéger à la fois votre sécurité et vos droits.
Sécuriser les lieux en priorité
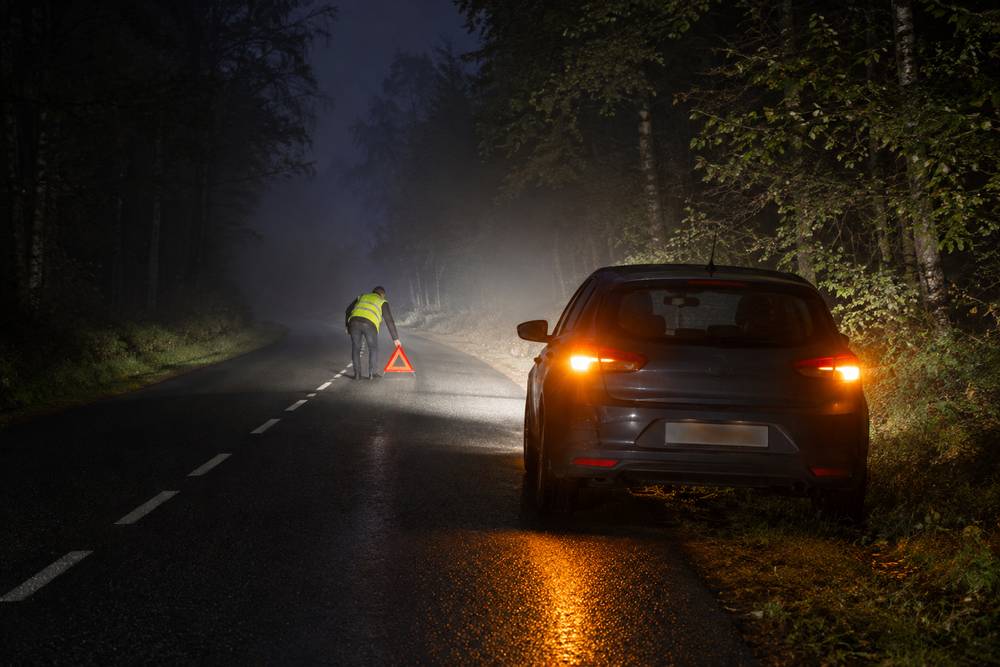
Garez-vous sur le bas-côté si la voiture roule encore, allumez vos feux de détresse et enfilez votre gilet de sécurité. Placez le triangle de signalisation à 30 mètres en amont, sauf si le poser vous met en danger. Si vous ou vos passagers êtes blessés, appelez le 15 ou le 112 sans attendre.
Ne touchez pas l’animal blessé : il peut devenir agressif, et d’autres peuvent le suivre. La gendarmerie fera venir une personne habilitée pour s’en occuper.
Appeler la police ou la gendarmerie
Composez le 17 ou le 112, que l’animal soit mort, blessé ou enfui. Le procès-verbal des forces de l’ordre compte parmi les preuves que réclament l’assureur et, pour les blessures, le fonds de garantie.
Un grand gibier tué sur le coup (sanglier, chevreuil, cerf) peut être emporté, à condition d’avoir prévenu la gendarmerie ou la police avant de le charger. Il ne peut ensuite être ni vendu ni donné.
Collecter un maximum de preuves
L’assureur mandatera un expert pour vérifier que les dégâts viennent bien d’un animal. Constituez un dossier solide :
- Photos du lieu de l’accident (panneaux de signalisation, clôtures, état de la route)
- Photos des dommages sur le véhicule et, s’il est resté sur place, de l’animal
- Poils ou traces laissées par l’animal sur le véhicule
- Témoignages de passagers ou de tiers présents
- Constat amiable rempli seul, en décrivant précisément les circonstances
Ne nettoyez pas votre voiture avant le passage de l’expert : les traces biologiques de l’animal constituent des preuves précieuses. Déclarez ensuite le sinistre dans le délai prévu au contrat, le plus souvent 5 jours ouvrés.
👉 Trouvez la Meilleure Assurance Auto
✅ Comparez les meilleures offresCe que votre assurance auto couvre réellement
C’est ici que les choses se compliquent, car la prise en charge varie fortement selon votre niveau de couverture. Le tableau suivant résume qui paie quoi selon le type de contrat :
| Type de contrat | Dommages matériels (véhicule) | Dommages corporels conducteur | Dommages corporels passagers |
|---|---|---|---|
| Assurance au tiers (RC seule) | ❌ Non couvert | ❌ Non couvert (sauf FGAO) | ✅ Couvert (RC obligatoire) |
| Contrat intermédiaire avec garantie collision | ⚠️ Seulement si la garantie vise les animaux sauvages | ❌ Non couvert (sauf FGAO) | ✅ Couvert (RC obligatoire) |
| Tous risques avec garantie conducteur | ✅ Couvert, franchise déduite | ✅ Couvert | ✅ Couvert (RC obligatoire) |
Les dommages matériels sur votre véhicule
Avec une assurance au tiers, les réparations restent entièrement à votre charge. Le remboursement passe par une garantie dommages tous accidents ou une garantie dégâts matériels, déduction faite de la franchise prévue au contrat.
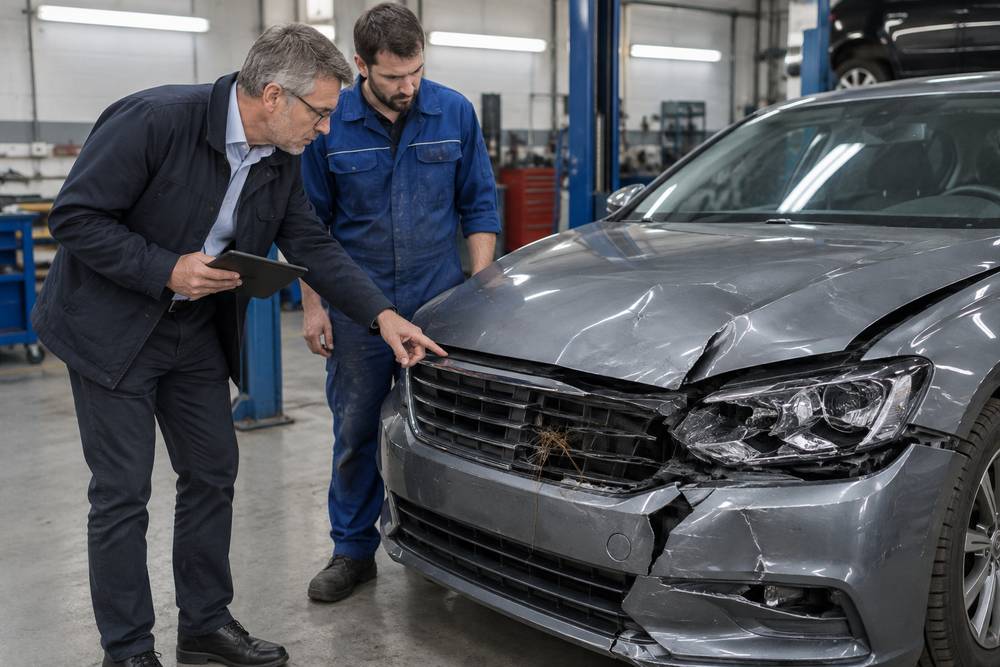
Cette franchise, personne ne vous la remboursera. Un animal sauvage est juridiquement res nullius, sans maître ni propriétaire : votre assureur n’a aucun tiers à qui la réclamer. Seul un recours contre des chasseurs ou le gestionnaire de la route permet de la récupérer.
Une garantie collision de formule intermédiaire ne suffit pas toujours : beaucoup ne jouent qu’en cas de choc avec un tiers identifié, véhicule, piéton ou animal dont le propriétaire est connu. Lisez sa définition avant de compter sur elle face à un sanglier.
Les dommages corporels des passagers
Bonne nouvelle sur ce point : quel que soit votre niveau de couverture, vos passagers blessés sont indemnisés au titre de la garantie responsabilité civile, incluse obligatoirement dans tout contrat d’assurance auto. Cette prise en charge s’applique même si le conducteur n’a commis aucune faute. Les covoitureurs qui partagent seulement les frais sont dans le même cas : leur assurance en covoiturage, c’est la responsabilité civile du conducteur.
Les dommages corporels du conducteur et le rôle du FGAO
En tant que conducteur, votre situation est plus délicate. Vos blessures relèvent de la garantie corporelle du conducteur, si votre contrat en comporte une, ou d’une assurance individuelle accident. Toutes deux sont souvent plafonnées.
C’est là qu’intervient le Fonds de garantie des assurances obligatoires de dommages (FGAO). Il indemnise les blessures causées par un animal sans propriétaire : en totalité sans garantie, en complément si la vôtre paie moins que le préjudice (article L. 421-1 du Code des assurances). Les dégâts du véhicule restent exclus.
Attention : votre dossier doit parvenir au FGAO dans les 3 ans suivant l’accident, avec le formulaire de demande et les justificatifs médicaux.
Malus, franchise et cas particuliers à connaître
Au-delà de l’indemnisation immédiate, la collision avec un animal sauvage peut avoir des conséquences durables sur votre contrat. Mieux vaut les anticiper.
La question du malus : force majeure ou sinistre responsable ?
La clause type de bonus-malus (article A. 121-1 du Code des assurances) écarte toute majoration quand l’accident a les caractères de la force majeure : imprévisible, irrésistible et extérieur à votre conduite. C’est généralement le cas d’un animal qui surgit sur une route sans signalisation.
À défaut, le sinistre compte comme responsable et votre coefficient de bonus-malus augmente de 25 %. Certains assureurs invoquent un panneau de passage d’animaux sauvages pour dire que l’événement était prévisible : photographiez donc les lieux. Bon à savoir : resté à 0,50 depuis trois ans au moins, vous n’aurez aucune majoration pour un premier sinistre.
Vous avez évité l’animal sans le toucher : un cas différent
Freiner ou faire une embardée pour éviter un sanglier peut sembler le bon réflexe. Sans choc, tout repose pourtant sur la preuve que l’animal était là. À défaut, l’assureur traite l’accident comme si vous aviez abîmé votre voiture seul : malus, et réparations payées par la seule garantie tous accidents.
Pour vos blessures, l’absence de contact ne ferme pas la porte : le FGAO couvre un accident causé par un animal, pas seulement un choc avec lui. Encore faut-il établir le rôle de l’animal.
Pour limiter ce risque, conservez tout élément permettant d’attester la présence de l’animal. Un témoin, le procès-verbal des forces de l’ordre ou des traces relevées sur la chaussée peuvent suffire.
Les recours contre les chasseurs ou le gestionnaire de la route
Deux situations peuvent ouvrir des recours supplémentaires :
- Animal poussé par une chasse en cours : si vous prouvez que l’animal était traqué au moment du choc, la responsabilité civile des chasseurs ou de l’organisateur de la battue peut être engagée. C’est alors leur assurance qui vous indemnise, franchise comprise.
- Défaut d’entretien de la route : le gestionnaire (État, département, commune ou société d’autoroute) répond devant le tribunal administratif d’un défaut d’entretien normal. Sur autoroute, le Conseil d’État ne reproche l’absence de clôture qu’à proximité des massifs boisés (19 mars 1976, n° 93774).
Battue en cours à proximité, témoignage, panneau A15b absent sur une zone de passage connue : chaque preuve compte, et la protection juridique de votre assurance auto peut financer la procédure.
Chien, vache ou cheval : un autre régime
Un animal domestique ou d’élevage a un propriétaire, qui répond en principe des dommages causés par son animal, gardé ou échappé (article 1243 du Code civil). Le détail figure dans notre page sur la collision avec un animal domestique. Ces chocs ne sont pas rares : 105 accidents corporels en 2025.
Une clôture correctement entretenue reste la meilleure protection, aussi bien pour le propriétaire que pour l’automobiliste. Côté propriétaire, mieux vaut assurer son cheval en responsabilité civile : un contrat habitation ne couvre pas toujours un équidé.
En cas de collision avec un animal sauvage, votre niveau de couverture détermine tout. Passagers toujours protégés, conducteur couvert uniquement avec la garantie ad hoc, et FGAO comme filet de sécurité : retenez ces trois règles, et vérifiez vos garanties avant d’en avoir besoin.
Nos autres publications autour de l’assurance automobile
- Comment assurer une voiture de luxe ?
- Comment assurer une voiture électrique ?
- Comment assurer une voiture de collection ?
- Est-il nécessaire de souscrire une assurance pour une voiture sans permis ?
- Assurez votre voiture au kilomètre et bénéficiez d’une baisse de tarif !
- Quelles démarches effectuer pour obtenir une indemnisation sur un véhicule incendié ?
- Boîte noire et assurance auto : que retenir ?
- Vol de voiture sans effraction : êtes-vous couvert et indemnisé par votre assurance auto ?
- Conduire sans permis et sans assurance : conséquences et sanctions en cas d’accident
- Délit de fuite et assurance auto : quels recours en cas d’accident ?
- Accident vélo-voiture : comment gérer les démarches et la prise en charge des réparations ?
- Combien de temps un sinistre reste-t-il sur un relevé d’information auto ?
- Votre assurance auto peut-elle vous demander d’avancer les frais de réparations en cas d’accident ?
- Comment contester un constat à l’amiable ?
- Voiture inondée : quelles garanties et quelle indemnisation ?



