
Comment assurer un cheval ?
Une assurance cheval protège le propriétaire contre les aléas de la vie de l’animal : accidents, maladies, incidents pendant un transport. Ces événements arrivent sans prévenir et coûtent cher. Selon les garanties choisies, le contrat rembourse tout ou partie de la facture.
Un cheval a une forte valeur financière et affective, et ses soins exigent souvent une clinique équipée. Sans contrat, une seule urgence pèse lourd sur les finances du propriétaire.
La couverture des frais vétérinaires
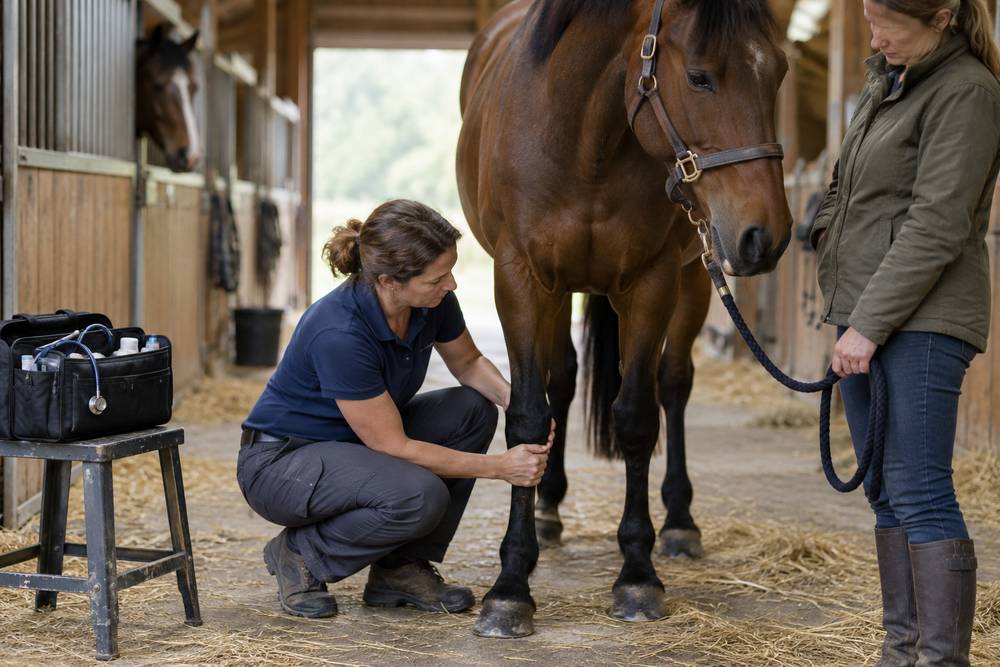
Une assurance frais vétérinaires rembourse tout ou partie des soins liés à un accident ou à une maladie, de la consultation à la chirurgie. Les soins courants, comme les vaccins et le vermifuge, restent en général à la charge du propriétaire.
Avec ce contrat, le propriétaire suit le traitement que le vétérinaire recommande, sans renoncer à une opération faute de moyens.
Combien coûtent les soins d’un cheval ?
Les montants varient selon la région, la clinique et la complexité du cas. Le tableau donne des ordres de grandeur.
| Situation | Coût indicatif |
|---|---|
| Visite de routine (déplacement inclus) | 40 à 90 € |
| Colique traitée à l’écurie | 100 à 300 € |
| Colique avec perfusion en clinique | 500 à 800 € |
| Hospitalisation de 3 à 4 jours | 1 200 à 2 500 € |
| Chirurgie de colique (transport, anesthésie et hospitalisation compris) | 3 000 à 8 000 € |
| Euthanasie avec enlèvement | environ 500 € |
La chirurgie de colique est l’un des sinistres les plus coûteux du cheval adulte. Le transport vers la clinique, les visites de contrôle et un séjour en box pour un cheval vivant au pré s’ajoutent souvent à sa facture.
Plafonds, franchises et délais
Une assurance ne rembourse que dans les limites du contrat. Trois réglages décident de ce qui reste à votre charge : le plafond, la franchise et les délais.
Chez un courtier spécialisé, le plafond annuel de frais vétérinaires va de 2 000 à 6 500 € selon la formule, avec une franchise de 170 € par sinistre. La chirurgie de colique a son propre plafond, porté à 5 000 €, voire 10 000 € sur la formule la plus complète. Les tendinites, elles, sont ramenées à 1 500 € par an.
Vérifiez aussi le mode de calcul de la franchise. Elle s’applique par acte, par sinistre ou par année, et le même montant n’a pas le même effet selon la règle.
Côté délais, le même courtier demande une déclaration sous deux mois (quinze jours sur la formule de base) et des factures transmises dans les deux mois suivant leur émission. La prise en charge s’arrête un an après le sinistre. Une opération non urgente doit être signalée à l’assureur avant l’intervention.
Comme pour un chien ou un chat, le contrat ne joue pas dès la signature : c’est le délai de carence en assurance animaux. Avec une attestation de santé, comptez 10 jours pour un accident et 30 jours pour une maladie. L’ostéochondrose (OCD) et le cornage ne sont couverts qu’après 12 mois.
Et le cavalier, qui le protège ?
Certains courtiers proposent une protection du cavalier lui-même, à côté des garanties pour le matériel (selle, van). Avant d’en souscrire une, regardez ce que votre licence couvre déjà.
La licence FFE inclut la responsabilité civile, la défense pénale et recours, un remboursement complémentaire des frais médicaux après un accident et un capital en cas de décès ou d’invalidité permanente, versé dès 6 % d’invalidité.
Sa responsabilité civile vaut pour une pratique de loisir et uniquement en action d’équitation : quand vous montez ou faites un acte lié directement à l’animal (le chercher au pré, le panser, le charger dans un van), seul ou lors d’une manifestation FFE.
La licence ne rembourse pas les frais vétérinaires du cheval. Ils relèvent d’une option payante ou d’un contrat propriétaire.
Assurance cheval : adapter la protection à la réalité du terrain
Chaque cheval a son quotidien, ses habitudes et ses petits tracas. Un pur-sang de compétition ne fera pas face aux mêmes risques qu’un poney de club ou qu’un cheval de randonnée. Pourtant, aucun n’est à l’abri d’un coup de malchance. Une glissade sur un sol un peu trop humide, un effort mal dosé en sortie de box, ou encore une rencontre un peu trop enthousiaste avec un congénère… et voilà que les frais vétérinaires s’accumulent.
Ces imprévus font partie de la vie d’un propriétaire : mieux vaut choisir la bonne assurance équine avant qu’ils arrivent. Le propriétaire peut par exemple assurer son cheval avec cavalassur.com pour que la moindre mésaventure ne pèse pas trop lourd sur le budget.
Bien plus qu’une simple couverture médicale
L’assurance cheval ne se résume pas aux frais de santé. Un cheval, c’est aussi du matériel, un environnement et une interaction avec d’autres cavaliers, chevaux ou passants. Un licol qui casse, une selle qui disparaît, un écart imprévisible qui cause des dégâts…
Selon votre pratique, il existe des garanties pour la monture, le matériel et le cavalier lui-même. Selle et van se couvrent par des contrats matériel distincts de celui du cheval. Faites le point sur ce que votre licence FFE, votre assurance habitation et votre contrat cheval couvrent déjà pour éviter les doublons et les trous de garantie.
Quelles garanties souscrire ?
Trois garanties structurent l’offre du marché : la responsabilité civile, la santé et la mortalité avec vol. Chacune répond à un risque distinct et se souscrit seule ou en pack.
Les dommages causés à autrui
L’assurance responsabilité civile des chevaux est la garantie de base du propriétaire. Elle couvre les dommages causés à des tiers, en promenade, en compétition ou à l’écurie. Le Code civil (article 1243) tient le propriétaire pour responsable de son animal, même échappé.
Les centres équestres et les organisateurs de compétitions l’exigent souvent. Ne comptez pas d’office sur votre assurance habitation : sa garantie responsabilité civile vie privée couvre le chien ou le chat, pas toujours le cheval, ou seulement près du domicile.
Un cheval qui s’échappe la nuit, ou un ami à qui vous prêtez votre monture, sort du cadre de la licence. Il relève d’une extension distincte : la RCPE (responsabilité civile propriétaire d’équidé), qui s’ajoute à la licence pour 38 € par an pour un premier équidé.
La RCPE couvre le prêt gratuit, jusqu’à 30 jours, même si l’emprunteur n’est pas assuré. Elle indemnise aussi le cheval blessé ou tué par un tiers identifié, une voiture par exemple, jusqu’à 5 000 € dont 1 000 € de frais vétérinaires, après 200 € de franchise. Si votre cheval échappé cause l’accident, les règles d’une collision avec un animal domestique désignent son propriétaire.
La garantie santé
L’assurance santé pour chevaux rembourse les soins liés à un accident ou à une maladie : consultations, analyses, imagerie, médicaments, hospitalisation et chirurgie.
Les vaccins, les soins dentaires et le vermifuge relèvent de la prévention, que la plupart des formules de base excluent. Les formules les plus complètes ajoutent parfois un forfait prévention.
À la souscription, l’assureur demande une attestation de santé, parfois un certificat vétérinaire. Après un sinistre, il peut réclamer l’historique de santé du cheval depuis son achat.
Lisez les conditions de remboursement ligne par ligne. L’ostéopathie, par exemple, n’est remboursée que si elle suit un sinistre garanti et une prescription vétérinaire, avec un plafond annuel de 100 à 300 € selon la formule.
Mortalité et vol
Certains contrats couvrent aussi le décès ou le vol du cheval, souvent dans une même garantie. En cas de mort accidentelle ou de maladie, l’assureur verse la valeur assurée au propriétaire. Selon le contrat, il prend aussi en charge l’équarrissage, autour de 350 € avec le déplacement.
L’indemnité dépend de deux points. La valeur est fixée à la souscription (on parle de valeur agréée), et l’assureur peut la revoir à l’échéance. L’âge compte aussi : la mortalité peut couvrir accident et maladie de 1 mois à 22 ans, puis l’accident seul à partir de 23 ans.
Cette garantie s’adresse d’abord aux propriétaires de chevaux de compétition, d’élevage ou de forte valeur. Pour un cheval de faible valeur, la mortalité indemnise peu : certaines garanties chirurgie, dont le montant ne dépend pas de la valeur du cheval, protègent mieux le budget. Ailleurs, le plafond des frais vétérinaires ne dépasse jamais la valeur assurée : vérifiez cette clause.
Comment choisir le bon contrat ?
Trois critères départagent les offres : le rapport entre prix et couverture, le profil du cheval et la qualité de l’assureur.
Comparer les tarifs et les couvertures
Comparez d’abord les tarifs et les couvertures de plusieurs compagnies pour trouver la meilleure assurance pour votre cheval. Lisez les exclusions, les plafonds de remboursement et les franchises de chaque contrat avant de regarder la prime.
Les prix varient beaucoup selon les garanties. Chez les courtiers spécialisés, une formule économique (mortalité, vol, frais vétérinaires de base) démarre autour de 33 € par mois. Une formule intermédiaire commence vers 56 € et une formule tout compris dépasse 130 €. L’âge, la valeur et l’usage du cheval font varier ces tarifs d’appel.
Une prime basse cache souvent une franchise élevée ou un plafond réduit. Calculez le reste à charge sur une chirurgie de colique à 6 000 € : un plafond de 5 000 € vous en laisse 1 000, franchise en plus ; un plafond de 10 000 €, la franchise seule.
Le profil du cheval
L’âge, la race et l’usage du cheval (compétition, reproduction, loisir) déterminent les garanties utiles et le prix.
L’âge pèse le plus, et c’est l’âge administratif qui compte : un cheval prend un an au 1er janvier, quel que soit le jour de sa naissance. Chez un courtier spécialisé, les formules de frais vétérinaires s’arrêtent à 22 ans (18 ans pour la plus complète), puis une formule dédiée aux chevaux de 23 ans et plus prend le relais.
Un poulain peut être assuré dès un mois en mortalité et vol, mais les formules santé plus complètes démarrent à un an, parfois à quatre ans. Pour une assurance poulain, une assurance jument ou une assurance poney, vérifiez que le contrat couvre l’usage réel de l’animal.
Service client et expertise
Le service client se juge au moment du sinistre : délai de réponse, disponibilité, clarté des consignes de déclaration. Testez-le avant de signer, en posant une question précise sur les délais de déclaration.
Sur un dossier lourd, un assureur spécialisé peut faire examiner le cheval par son vétérinaire-conseil, avant ou après les soins : gardez ses factures vétérinaires à portée de main.
A voir également
- Quelle assurance souscrire en tant que palefrenier ?
- Quelle assurance souscrire en tant que moniteur d’équitation ?
- Quelle assurance souscrire pour une écurie de propriétaires ?
- Quelle assurance souscrire en tant que maréchal-ferrant ?
- Comment assurer un van pour le transport de chevaux ?
- Quelle mutuelle santé souscrire pour vos animaux ?



