Batterie d’une voiture électrique endommagée : quelle prise en charge ?
Un rocher sous le plancher, une rue inondée, une collision au carrefour : la batterie d’une voiture électrique s’abîme de bien des façons. Qui paie dépend d’abord de l’origine du dommage, ensuite de votre formule. Garantie du constructeur, assurance de l’autre conducteur ou votre propre contrat : chacun a son terrain.
Comparez en ligne les Meilleures Assurances Auto
(tarifs en ligne, gratuit & sans engagement)
Garantie du constructeur ou assurance auto : qui paie quoi ?
Deux protections se partagent la batterie sans se recouvrir : celle de la marque suit l’état du pack, votre contrat suit l’événement.
Le constructeur répond d’un défaut, pas d’un choc
La plupart des marques garantissent la batterie 8 ans ou 160 000 km, au premier terme atteint, avec au moins 70 % de sa capacité d’origine. Elles paient un défaut de fabrication ou une perte de capacité anormale. Le pack de remplacement peut être reconditionné, de capacité au moins égale à l’ancien.
Chez Tesla, les conditions françaises excluent la collision, l’inondation de la batterie, les trottoirs et les nids-de-poule. Elles couvrent en revanche l’incendie de la batterie, même causé par une erreur du conducteur. Une fois la garantie expirée, une panne relève de la garantie panne mécanique, qui écarte souvent la batterie de traction.
L’assureur répond de l’accident, du feu et de l’eau
Pour un dommage accidentel, votre assurance auto prend le relais si la formule couvre votre propre véhicule. Au tiers simple, elle n’indemnise que les dégâts causés aux autres : c’est le premier point à vérifier pour assurer une voiture électrique.
👉 Trouvez la Meilleure Assurance Auto
✅ Comparez les meilleures offresQuelle garantie joue selon la cause du dommage ?
Cause par cause, voici la garantie qui paie.
| Origine du dommage | Garantie qui paie | Couvert au tiers simple ? |
|---|---|---|
| Collision avec un tiers identifié et responsable | Responsabilité civile de l’autre conducteur | Oui |
| Choc sans tiers : trottoir, rocher, nid-de-poule | Dommages tous accidents | Non |
| Incendie de la batterie | Incendie | Non |
| Inondation reconnue catastrophe naturelle | Catastrophe naturelle, attachée à une garantie dommages | Non |
| Vandalisme | Vandalisme | Non |
| Défaut de fabrication, capacité sous 70 % | Garantie du constructeur | Sans objet |
| Panne après la garantie du constructeur | Panne mécanique, si elle inclut la batterie | Non |
Une batterie noyée suit les règles d’une voiture inondée : arrêté de catastrophe naturelle, trente jours pour déclarer après sa publication, franchise de 380 €.
Un tiers responsable : son assurance paie, même si vous êtes au tiers
Si un autre conducteur, identifié et assuré, a causé l’accident, sa responsabilité civile paie votre batterie, quelle que soit votre formule. Votre assureur vous indemnise, puis se retourne contre le sien. Un sinistre non responsable ne vous coûte ni franchise ni malus.
Trottoir, rocher, nid-de-poule : sans tiers, il faut le tous risques
Le plancher, où loge la batterie, est la zone la plus exposée. Sans autre conducteur en cause, seule la garantie dommages tous accidents paie. L’assureur retient en général votre responsabilité, avec franchise et malus.
Un nid-de-poule laisse un recours : si la chaussée était mal entretenue, son gestionnaire (commune, département, État, société d’autoroute) peut devoir payer. Écrivez-lui avec des photos datées du trou et le devis ; en cas de refus, le juge tranche. Votre garantie défense-recours peut porter le dossier.
Après le choc : les bons réflexes avant l’expertise
Une batterie touchée ne se voit pas toujours. Un voyant d’alerte, une odeur âcre, de la fumée ou un crépitement sous le plancher : arrêtez la voiture et éloignez-vous. Ne la rechargez plus tant qu’un professionnel ne l’a pas contrôlée.
Appelez l’assistance de votre contrat en précisant qu’il s’agit d’une électrique. Avec une franchise kilométrique, elle ne viendra pas devant chez vous : vérifiez l’option 0 km.
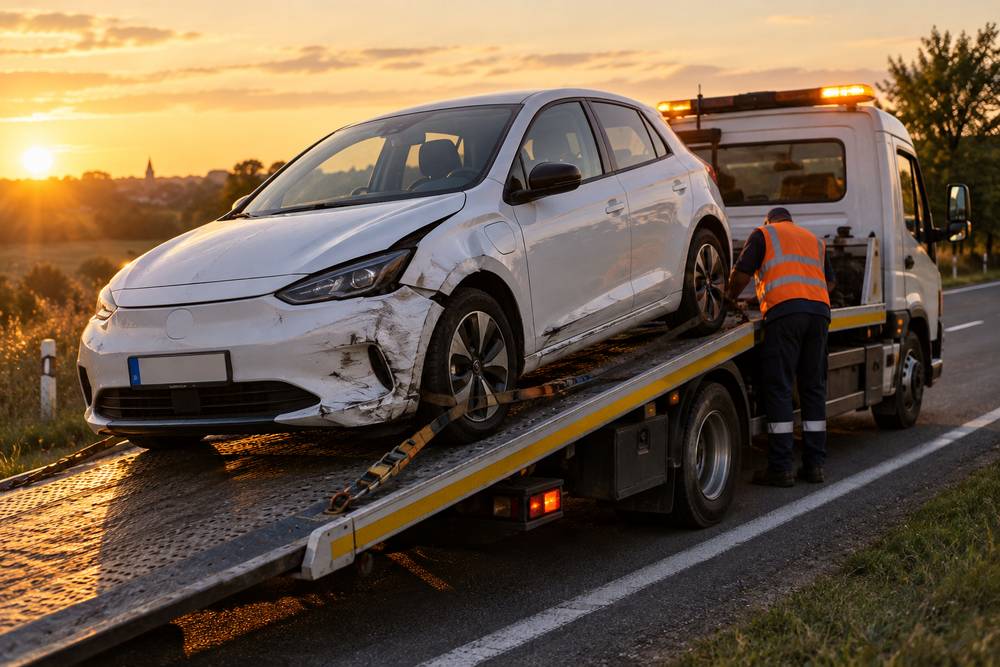
La voiture voyage sur un plateau, jamais tractée, vers un atelier dont le personnel détient l’habilitation B2VL-BCL (norme NF C 18-550). Le garage contrôle ensuite le bac et le circuit haute tension.
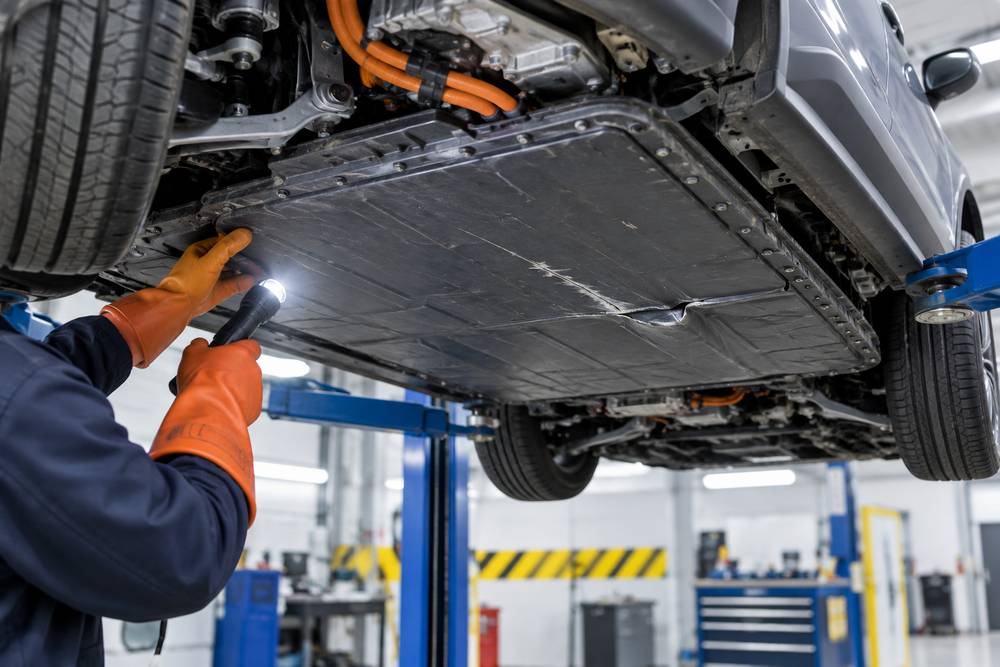
Un pack abîmé peut s’enflammer plusieurs heures après l’accident : la voiture doit attendre à l’écart des autres véhicules et des bâtiments. Si le feu prend, suivez les démarches d’un véhicule incendié. Déclarez le sinistre sous cinq jours ouvrés, photos à l’appui, et ne faites rien réparer avant l’expert.
Réparer un module ou remplacer tout le pack ?
L’expert chiffre la remise en état. Deux questions fixent le montant : la batterie se répare-t-elle, et quelle part d’un pack neuf l’assureur paie-t-il ?
Une réparation qui dépend du constructeur
Une batterie se compose de modules assemblés dans un bac. Quand la marque vend les modules à l’unité, l’atelier remplace la seule partie touchée. Selon France Assureurs, seule la moitié des constructeurs propose des batteries réellement réparables. Chez les autres, un bac fissuré impose de changer tout le pack.
Pendant la garantie, confiez le pack au réseau de la marque. Vous gardez le libre choix du réparateur, mais certains constructeurs annulent la garantie si un atelier non agréé ouvre la batterie.
La vétusté retenue sur un pack neuf
Remplacer une batterie de six ans par une neuve enrichit le propriétaire : sa voiture regagne de l’autonomie et de la valeur. Or l’article L121-1 du Code des assurances interdit à l’indemnité de dépasser la valeur du bien au jour du sinistre. Certains contrats retiennent donc un coefficient de vétusté sur la batterie neuve.
Cette retenue s’ajoute à la franchise : lisez la clause qui vise la batterie avant de signer.
👉 Trouvez la Meilleure Assurance Auto
✅ Comparez les meilleures offresQuand la batterie condamne toute la voiture
Le pack représente une grosse part du prix d’une électrique. Si sa remise en état dépasse la valeur de remplacement à dire d’expert, la voiture, même presque intacte, devient un véhicule économiquement irréparable. France Assureurs s’attend à voir ces cas se multiplier à mesure que le parc électrique vieillit.
L’assureur doit alors proposer, sous quinze jours après le rapport d’expertise, une indemnisation en perte totale contre la cession du véhicule. Vous avez trente jours pour répondre (article L327-1 du Code de la route). Le montant se discute : un diagnostic par le réseau de la marque peut montrer qu’un seul module suffisait.
En LOA ou en LLD, l’indemnité versée au loueur peut rester sous les sommes encore dues. La garantie perte financière comble cet écart ; sans elle, vous payez la différence. Sur une voiture achetée neuve, l’option valeur à neuf rembourse le prix d’achat pendant les premières années, sans vétusté.