Chute d’un arbre sur une maison : qui paie les dégâts ?
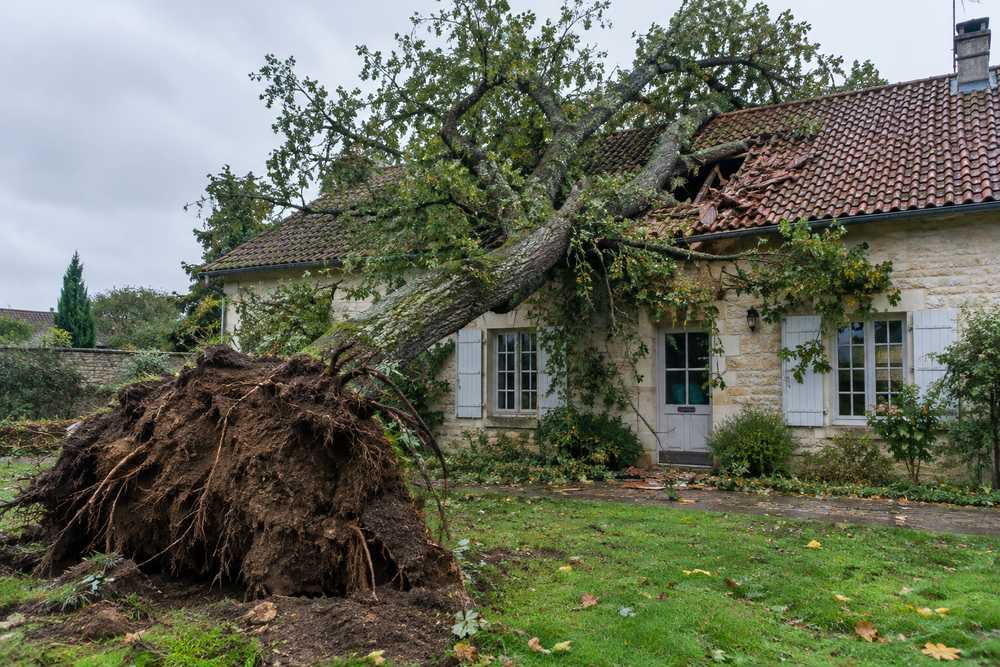
La question en cache deux. Qui vous indemnise d’abord ? Presque toujours votre propre assureur, au titre de la garantie tempête, même si l’arbre poussait chez le voisin. Qui supporte la note au final ? Le propriétaire de l’arbre, présumé responsable, sauf force majeure. La souche, l’arbre lui-même, parfois son enlèvement restent souvent à votre charge.
Comparez les assurances habitations
Votre propre contrat paie d’abord, même si le voisin est en cause
Chacun déclare ses dégâts à son propre assureur ; le responsable se cherche ensuite, entre assureurs.
La garantie tempête, présente d’office
Tout contrat qui assure votre logement contre l’incendie le couvre aussi contre les effets du vent dû aux tempêtes (article L. 122-7 du Code des assurances). Les contrats y rangent le choc d’un corps renversé par le vent : un tronc qui crève la toiture en fait partie.
Que l’arbre vienne de votre jardin ou d’à côté, l’assureur du bien abîmé indemnise son client. Une assurance habitation de locataire paie d’abord vos meubles : chez Generali, le bâti n’est garanti que pour un contrat souscrit par le propriétaire.
Prouver la force du vent
La garantie suppose un vent d’une intensité anormale, à prouver. Generali (édition de février 2023) demande des bâtiments de bonne construction endommagés dans un rayon de 5 km, ou plus de 100 km/h relevés à la station météo la plus proche. Luko, marque d’Allianz Direct, élargit ce rayon à 10 km.
Au-delà de 145 km/h en moyenne sur dix minutes ou 215 km/h en rafales, le vent relève de la garantie catastrophe naturelle, comme l’arbre emporté par une coulée de boue. Il faut alors un arrêté au Journal officiel, une déclaration sous 30 jours et une franchise de 380 €.
Le propriétaire, présumé responsable sauf force majeure
Reste à savoir qui supporte la dépense. Le droit pose une présomption que la tempête ne lève pas toujours.
Ce que pose le Code civil
On répond des dommages causés par les choses que l’on a sous sa garde (article 1242 du Code civil). Pour un arbre, une réponse ministérielle publiée au Journal officiel du Sénat en mars 2025 le rappelle : la responsabilité du propriétaire est présumée, sauf cas fortuit ou force majeure.
Le voisin n’a donc pas à prouver une faute. Au propriétaire de démontrer un événement imprévisible, irrésistible et extérieur : un arbre sain couché par un vent exceptionnel peut l’exonérer, un coup de vent ordinaire non.
Quand le vent n’excuse plus rien
La force majeure tombe si le danger était connu. Des pins penchaient vers le terrain voisin et leur abattage avait été demandé. La tempête de janvier 2009 les a couchés : « quelle que soit sa force », elle n’exonérait pas leur propriétaire (Cass. 3e civ., 10 décembre 2014, n° 12-26.361).
Votre assureur se retourne alors contre lui (article L. 121-12 du Code des assurances), et c’est la responsabilité civile vie privée de son contrat habitation qui rembourse. Luko en exclut pourtant les accidents dus au non-respect des consignes d’élagage des services publics.
Comparez les assurances habitations
Qui paie quoi, situation par situation
Le tableau suppose que le propriétaire de l’arbre ne prouve pas la force majeure.
| Situation | Qui vous indemnise d’abord | Qui peut payer au final |
|---|---|---|
| Votre arbre sur votre toit | Votre garantie tempête | Votre assureur, sauf danger connu et négligé |
| Arbre du voisin chez vous | Votre garantie tempête | Le voisin, par sa responsabilité civile |
| Votre arbre chez le voisin | La garantie tempête du voisin | Vous, par votre responsabilité civile |
| Arbre de bord de route | Votre garantie tempête | La collectivité, sauf entretien normal prouvé |
| Chute par temps calme | Votre contrat, s’il prévoit ce cas | Le propriétaire de l’arbre |
| Arbre sur une voiture | L’assurance auto, garantie événements climatiques | Le propriétaire de l’arbre, s’il est responsable |
Dégagement, souche, replantation : les frais laissés de côté
La garantie tempête répare la maison ; tronc, souche et démarches suivent d’autres règles.
Dégager le tronc
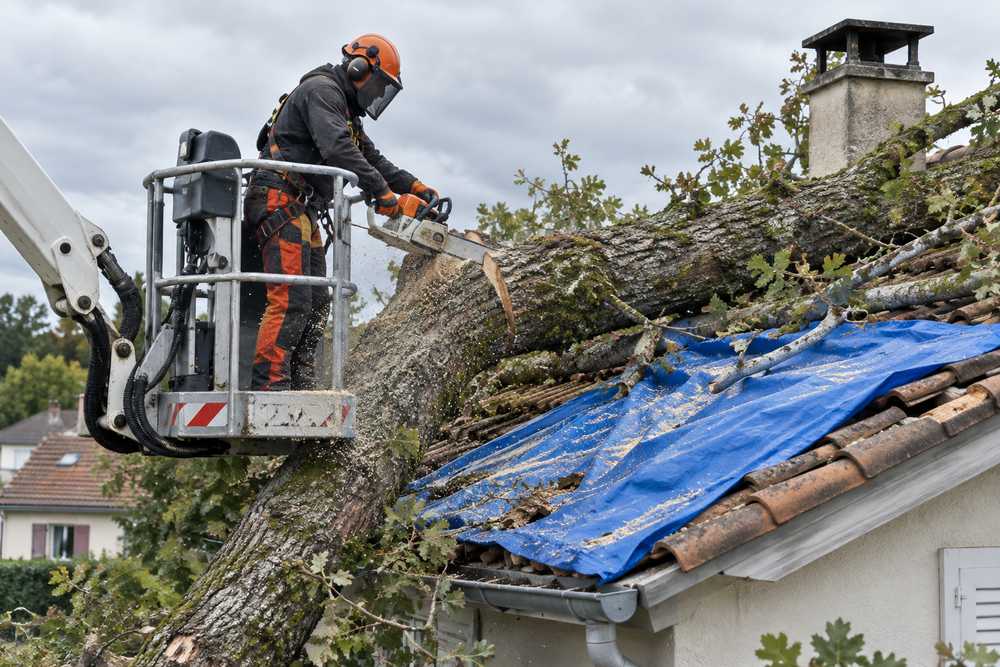
Si l’arbre a touché la maison, l’assureur paie les frais de dégagement nécessaires à la réparation, indique l’ANIL. Luko les rembourse au réel quand l’arbre a abîmé un bien assuré ou bloque l’accès au logement. Tombé sur la pelouse sans rien casser, il reste à votre charge.
Luko paie aussi l’enlèvement de l’arbre du voisin, à engager seulement avec l’accord exprès de son propriétaire. Chez Matmut, débiter et évacuer cet arbre revient en règle générale au voisin.
La souche et le végétal lui-même
Generali exclut « le coût de dessouchage et/ou de remplacement des arbres » tombés sur le bien. L’arbre n’est indemnisé qu’avec son option Installations extérieures, à 1,5 fois l’indice du contrat par arbre au plus. Comme la clôture arrachée par le vent, les plantations échappent souvent à la garantie tempête.
Replanter au même endroit n’est pas toujours permis. Un arbre trop proche de la limite, toléré depuis plus de trente ans, perd ce droit en tombant (article 672 du Code civil). Son remplaçant respectera les distances légales : 2 mètres de la limite au-delà de 2 mètres de haut, 50 centimètres sinon.
Ne rien débiter avant l’expert
Le contrat fixe le délai de déclaration, jamais moins de cinq jours ouvrés (article L. 113-2). Un retard ne coûte l’indemnité que s’il a nui à l’assureur, mais une déclaration tardive du sinistre complique le dossier.
Photographiez l’arbre, sa souche et la limite de propriété avant tout dégagement, et tenez-vous aux mesures d’urgence. Demandez des devis qui séparent levage, évacuation et dessouchage. Une indemnité trop faible se discute par contre-expertise.
Comparez les assurances habitations
Locataire, bord de route, temps calme : trois cas à part
Trois situations s’écartent du schéma voisin contre voisin.
Vous louez le logement
L’élagage des arbres du jardin privatif est une réparation locative (décret du 26 août 1987), à votre charge ; l’abattage n’y figure pas. Et aucune réparation locative ne vous incombe quand elle vient de la force majeure (article 1755 du Code civil).
Les murs relèvent de l’assurance du bailleur, souvent une assurance propriétaire non occupant : prévenez-le par écrit dès la chute, photos jointes.
Un platane de la commune ou du département
Le long d’une route départementale, le département entretient les arbres (article L. 131-2 du code de la voirie routière). Vous établissez le lien entre l’arbre et le dommage ; la collectivité s’exonère en prouvant un entretien normal. En agglomération, la commune peut répondre avec lui, le maire exerçant la police de la circulation.
Une chute par temps calme
Sans tempête, tout dépend du contrat. Luko garantit la chute d’arbre avec la chute d’objets. Un contrat tous risques peut la couvrir comme accident. Le médiateur de l’assurance l’a obtenu pour un arbre miné par des champignons sans trace visible : l’assureur invoquait son exclusion des micro-organismes.
À l’inverse, une branche cassée qui menaçait depuis des mois ou un tronc visiblement pourri ôtent à la chute son caractère accidentel, prévient la MAIF.
Comparez les assurances habitations
A voir également
- Un abri de jardin est-il couvert par l’assurance habitation ?
- Quelle assurance souscrire en tant qu’élagueur-grimpeur ?
- Relogement après sinistre : l’assurance habitation peut vous aider !
Comparez en ligne les Meilleures Assurances Habitation
(tarifs en ligne, gratuit & sans engagement)