Assurance multirisques habitation : que faire en cas de dégât des eaux ?
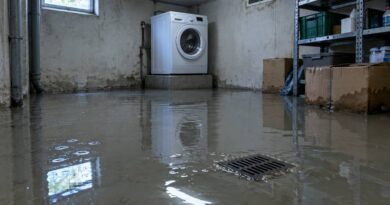
Les dégâts des eaux n’ont pas seulement des conséquences sur votre maison, mais aussi sur votre santé. Avec près de 2 millions de sinistres déclarés en 2024 selon France Assureurs, soit 44 % de l’ensemble des sinistres habitation, ils constituent de loin la première cause de dommages dans les logements en France. Un dégât des eaux est déclaré toutes les 20 secondes dans le pays.
Ces dommages rendent les lieux inhabitables et en attendant la remise en état des lieux, les habitants doivent nécessairement être relogés. Ruptures de canalisation, infiltrations, fuites… les dégâts des eaux peuvent avoir de très graves conséquences. C’est pour cela qu’il est important de connaitre les procédures et les démarches à effectuer en cas de sinistre. Aujourd’hui, parlons de votre assurance multirisques habitation et de la garantie dégâts des eaux.
Comparez les assurances habitations
Les démarches en cas de dégât des eaux
La première chose à faire est de déterminer l’origine des dégâts. Dans un premier temps, il faut arrêter ou faire arrêter les fuites et les écoulements. Si vous habitez un immeuble ou un appartement, vous devez immédiatement prévenir les voisins, le syndic ou le gardien. Si le dégât des eaux provient de chez vous, vous devez immédiatement fermer l’arrivée d’eau. Dans une maison fermée l’hiver, ce geste se fait avant de partir : l’assurance d’une maison secondaire l’exige souvent dès trois jours d’absence en période de gel, chauffage coupé.
Dépendant de la gravité de la situation, vous devrez également couper l’électricité pour éviter tout risque d’électrocution, notamment dans les pièces où les appareils électriques ou les prises sont susceptibles d’être en contact avec l’eau. Enfin, si les dégâts causent des inondations, il faudra impérativement appeler les pompiers.
Pensez également à photographier l’ensemble des dommages avant toute intervention : murs, sols, mobilier, appareils touchés. Ces photos constituent des preuves essentielles pour votre déclaration auprès de l’assureur et peuvent éviter des litiges sur l’étendue des dégâts.
Les conséquences d’un dégât des eaux
Un dégât des eaux peut avoir de graves conséquences sur la maison, mais aussi sur la santé. Les embellissements comme les papiers peints, la peinture, le parquet et le mobilier seront abîmés. Vous aurez à dépenser plusieurs centaines d’euros pour remettre votre bien en état et vous aurez à trouver un endroit à habiter pendant les travaux de réparation. Le coût moyen d’un sinistre dégât des eaux s’élève à environ 1 200 € selon France Assureurs (données 2024), mais les cas impliquant plusieurs logements ou des canalisations encastrées peuvent dépasser plusieurs milliers d’euros.
En plus du changement temporaire de domicile et des conséquences psychologiques, vous pourriez avoir des problèmes de santé. Les maisons humides sont idéales pour le développement des acariens et des moisissures. Ces derniers peuvent causer des réactions allergiques, des irritations et des rhinites chroniques. Qui plus est, des locaux humides et mal ventilés dégagent une odeur de moisi très désagréable.
Un point à connaître : certaines causes ne sont pas couvertes par la garantie dégâts des eaux. Les infiltrations lentes liées à un excès d’humidité ou à la condensation (sans fuite identifiable), les dégâts résultant d’un défaut d’entretien, ou encore les infiltrations par toiture dans certains contrats, peuvent être exclus. Lisez attentivement les conditions particulières de votre contrat pour identifier ces limites avant qu’un sinistre ne survienne.
La multirisques habitation et le dégât des eaux
Dans tous les cas, il faut identifier la cause du dégât et y apporter la solution adéquate. Votre assurance multirisques habitation comprenant la garantie dégât des eaux pourra vous être utile, car elle permet de faciliter et d’accélérer les règlements. Afin de vous permettre d’être indemnisé le plus rapidement possible, les assureurs ont mis au point les conventions IRSI et Cide-Cop.
Pensez à conserver tous les justificatifs de réparation du dégât des eaux. Vous en aurez besoin pour déclarer le sinistre à votre assureur. Celui-ci se basera sur ces documents pour estimer les dommages et votre indemnisation.
L’expertise des dommages selon la gravité des dommages
Autre point important : vous devez attendre l’arrivée d’un expert sur les lieux avant de procéder aux réparations. Ceci n’est pas obligatoire, mais vivement conseillé. En principe, seuls les sinistres occasionnant plus de 1 600 euros (HT) de dégâts matériels exigent une expertise. Si tel est votre cas, vous pouvez vous fier à l’expert envoyé par l’assureur ou être assisté par votre propre expert. Il est également avisé de prévenir votre assureur sur l’état des lieux avant de repeindre les murs, de réparer les moquettes et de retoucher les papiers peints.
La garantie dégâts des eaux
Voyons maintenant la garantie dégâts des eaux de plus près. Cette garantie comprise dans la multirisques habitation vous permet d’être indemnisé dans les plus brefs délais. Pour cela, il faut d’abord déclarer le sinistre à votre assureur. Vous devez le faire dans les cinq jours ouvrés suivant la découverte du sinistre, conformément à l’article L113-2 du Code des assurances. Les démarches que vous aurez à faire vont dépendre de la nature du dégât des eaux.
Si seul votre logement est touché et que le sinistre vient de chez vous, vous aurez à envoyer une lettre recommandée à votre assureur. Dans cette lettre doivent figurer vos coordonnées, l’adresse du logement et votre numéro de contrat. Vous devrez également expliquer la cause du sinistre et décrire les dommages causés. En cas de déclaration tardive d’un dégât des eaux, précisez aussi le jour où vous l’avez découvert.
Comparez les assurances habitations
Le constat amiable dégât des eaux, qu’est-ce que c’est ?
Pour être indemnisé le plus rapidement possible, il vous faudra remplir un constat amiable dégât des eaux. Ce n’est pas une obligation, mais le fait de remplir le constat permet de faciliter le règlement du dégât des eaux. C’est un document qui regroupe tous les renseignements nécessaires sur le sinistre, c’est-à-dire la nature des dommages, les circonstances du dégât des eaux et les coordonnées des assureurs en cause.
Votre assureur peut vous remettre un exemplaire de ce constat qui ressemble à celui utilisé après les accidents de voiture. Il vous dira de vous reporter aux indications figurant au verso du formulaire pour savoir exactement ce qui doit être rempli. Dans les cinq jours ouvrés à compter de l’événement, vous aurez à adresser les feuillets A et B à votre assureur par lettre recommandée. Quant au dernier feuillet, il est destiné au gérant ou au syndic de l’immeuble.
L’indemnisation selon la compagnie d’assurance
Tout dépend de la compagnie d’assurance. En effet, l’indemnisation aboutit généralement à un accord sur le montant de l’indemnité sur la base des déclarations et des justificatifs par le lésé ou après expertise. Vous pourrez réaliser vous-même les réparations. Dans ce cas, le montant de l’indemnisation sera calculé en fonction des fournitures achetées. À cela s’ajoutera une indemnité forfaitaire pour la main-d’œuvre.
Après avoir reçu votre déclaration, votre assureur vous enverra une lettre d’acceptation mentionnant le montant du remboursement. Dans cette même lettre est mentionné le délai du règlement. En principe, cela se fait dans le mois suivant l’accord amiable. Bien entendu, vous pouvez refuser cette indemnisation. Pour cela, vous devez contacter votre assureur et lui demander de vous proposer une autre solution. Si aucune solution ne vous convient, vous pourrez avoir recours à la médiation.
Les conventions IRSI et Cide-Cop
Depuis le 1er juin 2018, la convention IRSI (Indemnisation et Recours des Sinistres Immeuble) a remplacé l’ancienne convention CIDRE. Elle s’applique lorsqu’un dégât des eaux implique au moins deux personnes assurées auprès d’assureurs différents, pour un montant de dommages inférieur ou égal à 5 000 € HT par local sinistré. Elle fonctionne en deux tranches :
Pour les sinistres inférieurs à 1 600 € HT, l’IRSI simplifie au maximum la procédure : un seul assureur (celui de la victime, dit « assureur gestionnaire ») prend en charge l’ensemble du dossier et indemnise son assuré directement, sans recherche préalable du responsable et sans recours entre assureurs. Cela accélère considérablement le règlement.
Pour les sinistres compris entre 1 600 € et 5 000 € HT, une expertise unique mutualisée est réalisée en compte commun par les assureurs concernés. Les responsabilités sont alors examinées, et des recours entre compagnies restent possibles une fois la victime indemnisée.
Au-delà de 5 000 € HT, c’est la convention Cide-Cop qui s’applique pour les immeubles en copropriété. Elle prévoit une procédure plus complète avec expertise contradictoire et recours possibles, mieux adaptée aux sinistres lourds. Si le chiffrage retenu vous semble trop bas, une contre-expertise après un dégât des eaux reste possible, par l’expert de votre choix.
Les dégâts des eaux pris en charge par ces conventions
Plusieurs causes sont couvertes par ces conventions. On parle notamment des sinistres résultant de fuites, de ruptures, d’engorgements, de débordements et de renversements de conduites non enterrées, d’installations de chauffage central, d’appareils à effet d’eau et de récipients comme les bacs à plantes et les réfrigérateurs. Les infiltrations résultant de l’utilisation des appareils sanitaires sont également prises en charge. Le refoulement des égouts se vérifie à part dans votre contrat : beaucoup le citent en toutes lettres, d’autres en font une option.
En revanche, certains sinistres sont exclus de ces conventions : les dégâts impliquant la responsabilité d’un professionnel (entrepreneur, installateur), les infiltrations liées à un défaut d’entretien ou à la condensation, et les sinistres dont le montant est inférieur à des seuils minimaux fixés dans les conventions. Pour ces situations, c’est le droit commun qui s’applique, ce qui peut allonger significativement les délais de règlement.
Comparez les assurances habitations
Nos autres publications autour de l’assurance habitation
- Assurance habitation : comment procéder en cas de fuite d’eau après compteur ?
- Canalisation bouchée : votre assurance habitation permet-elle une prise en charge ?
- Relogement après sinistre : l’assurance habitation peut vous aider !
- Assurance : les risques couverts en cas de cyclone
- L’assurance Multirisque Immeuble
- Que faire en cas de dommages suite à une catastrophe naturelle ?
- Comment assurer un bien immobilier que vous proposez à la location ?
- Comment assurer votre maison pendant sa construction ?
- Obtenir une indemnisation pour les sinistres sur vos biens mobiliers
- Déménagement : quelles démarches pour l’assurance habitation ?
- Propriété privée non clôturée : couverture de l’assurance habitation
- Surtension électrique : comment être indemnisé par votre assurance ?
- Remontées capillaires : l’assurance habitation peut-elle vous couvrir ?
- Assurance habitation : que faire en cas de panne de votre frigo et comment être remboursé ?
- Le malus en assurance habitation : comprendre les causes et conséquences
- Fuite de véranda et assurance habitation : comment obtenir une indemnisation ?
- Assurance habitation et moisissure : comprendre la prise en charge des dégâts liés à l’humidité
Comparez en ligne les Meilleures Assurances Habitation
(tarifs en ligne, gratuit & sans engagement)