Construction d’une maison : quelles assurances souscrire ?
Faire construire sa maison engage deux familles d’assurances : celles que la loi impose avant le premier coup de pelle, et celles qui protègent le chantier puis la maison livrée. Qui les souscrit dépend de votre façon de construire : avec un constructeur, avec des artisans ou par vous-même.
Quelles assurances la loi impose-t-elle ?
Deux assurances sont obligatoires sur tout chantier de maison : l’une est à votre nom, l’autre au nom de chaque professionnel.
La dommages-ouvrage, avant l’ouverture du chantier
L’assurance dommages-ouvrage est la première protection à mettre en place. Obligatoire pour le maître d’ouvrage, c’est-à-dire vous, elle doit être souscrite avant l’ouverture du chantier (article L. 242-1 du Code des assurances) : aucun assureur ne couvre un chantier déjà commencé.
Elle paie la réparation des dommages graves sans attendre qu’un juge désigne le responsable. Sa prime, réglée en une fois, se calcule sur le coût de la construction : de 2 à 4 % selon CNP Assurances, jusqu’à 10 % selon la Matmut.
Avec un contrat de construction de maison individuelle (CCMI), le contrat doit indiquer la référence de cette assurance. Si vous construisez pour l’habiter vous-même ou y loger votre conjoint, vos parents ou vos enfants, l’amende de 75 000 euros prévue par la loi ne vous vise pas, mais l’absence d’assurance dommages-ouvrage garde ses autres conséquences.
Un point souvent méconnu, mais capital à la revente : si vous vendez dans les dix ans qui suivent la réception, l’acte de vente doit mentionner l’existence ou l’absence de dommages-ouvrage. Réputé constructeur (article 1792-1 du Code civil), le vendeur qui a fait construire répond alors lui-même des désordres graves envers l’acquéreur s’il n’est pas assuré.
La décennale, à exiger de chaque entreprise
Parallèlement, chaque professionnel qui intervient sur le chantier doit disposer d’une assurance couvrant la garantie décennale. Elle couvre pendant dix ans les dommages qui compromettent la solidité de la maison ou la rendent inhabitable : fissures des murs porteurs, effondrement de charpente, infiltrations par la toiture, désordres de fondation. Les défauts purement esthétiques n’y entrent pas.
Il est impératif de vérifier les attestations d’assurance des professionnels avant le début des travaux. Chaque entreprise doit joindre la sienne à ses devis et factures : elle doit couvrir les activités exercées sur votre chantier et être valable le jour de son ouverture, car c’est le contrat en cours ce jour-là qui couvrira les dix ans.
Voici un tableau récapitulatif des garanties obligatoires :
| Garantie | Souscripteur | Durée de couverture |
|---|---|---|
| Dommages-ouvrage | Maître d’ouvrage (avant ouverture chantier) | Jusqu’à 10 ans après la réception |
| Garantie décennale | Professionnels du bâtiment | 10 ans après la réception |
| Garantie de livraison | Constructeur de maison individuelle (CCMI) | De l’ouverture du chantier à la réception |
Pendant le chantier, qui répond des dégâts ?
Tant que la maison n’est pas réceptionnée, un incendie, une tempête ou un vol sur le chantier restent en principe à la charge des entreprises : l’article 1788 du Code civil fait peser la perte sur celui qui fournit les matériaux. C’est donc à leur assureur d’intervenir.
Avec un CCMI, le constructeur doit en plus vous fournir une garantie de livraison. S’il fait défaut, le garant paie les dépassements de prix nécessaires pour achever la maison, avec une franchise de 5 % au plus, et les pénalités de retard au-delà de trente jours.
Quand assurer la maison elle-même ?
Il est conseillé de souscrire une assurance habitation au plus tard à la réception, quand la garde de la maison vous revient. Plusieurs assureurs la proposent dès que la maison est hors d’eau et hors d’air : c’est utile si vous emménagez avant la fin des travaux. Cette protection couvre les risques courants tels que :
- L’incendie
- Le dégât des eaux
- Le vol
- Les catastrophes naturelles
Attention : l’assurance habitation ne couvre pas, en général, les matériaux stockés sur le chantier avant leur pose. Ceux que livrent les entreprises restent à leurs risques ; ceux que vous achetez pour les poser vous-même sont à votre charge, et une assurance tous risques chantier peut les couvrir contre le vol et les intempéries.
Si vous bâtissez vous-même, tous ces risques vous reviennent, et trouver une dommages-ouvrage devient difficile. Le jour où vous voudrez vendre une maison auto-construite sans garantie décennale, c’est vous qui répondrez des désordres graves jusqu’au terme des dix ans.
Les dommages causés aux voisins
Un angle souvent ignoré : les dommages que le chantier cause aux voisins, fissures d’un mur mitoyen, affaissement de terrain, vibrations. Depuis la loi du 15 avril 2024, l’article 1253 du Code civil rend le maître d’ouvrage responsable de plein droit d’un trouble anormal de voisinage, sans faute à prouver.
Certains assureurs couvrent ce risque en option de la dommages-ouvrage, d’autres par un contrat à part, l’assurance RCMO. Vérifiez qu’il figure dans votre contrat avant le démarrage du chantier.
À la réception, trois garanties prennent le relais
La réception est l’acte par lequel vous acceptez la maison, avec ou sans réserves, et toutes les garanties partent de cette date. Notez chaque défaut visible sur le procès-verbal de réception des travaux : un défaut apparent non réservé n’est plus couvert.
La garantie de parfait achèvement oblige l’entreprise, pendant un an, à réparer tous les désordres réservés à la réception ou signalés par écrit dans l’année, quelle que soit leur importance (article 1792-6 du Code civil).
La garantie de bon fonctionnement, aussi appelée garantie biennale, couvre pendant au moins deux ans les équipements dissociables du bâtiment, ceux qu’on retire sans abîmer le bâti : ballon d’eau chaude, radiateurs, volets roulants, robinetterie (article 1792-3).
La décennale prend ensuite le relais pour les dommages graves, jusqu’à dix ans après la réception. La dommages-ouvrage ne joue en principe qu’après l’année de parfait achèvement, sauf si l’entreprise, mise en demeure, ne répare pas.
Procédures et délais : que faire en cas de sinistre ?
Malgré les précautions, des désordres peuvent apparaître. Déclarez-les à votre assureur dommages-ouvrage par écrit, de préférence en lettre recommandée, dans le délai fixé par le contrat : la loi n’en impose pas, le plus courant est de cinq jours après la découverte.
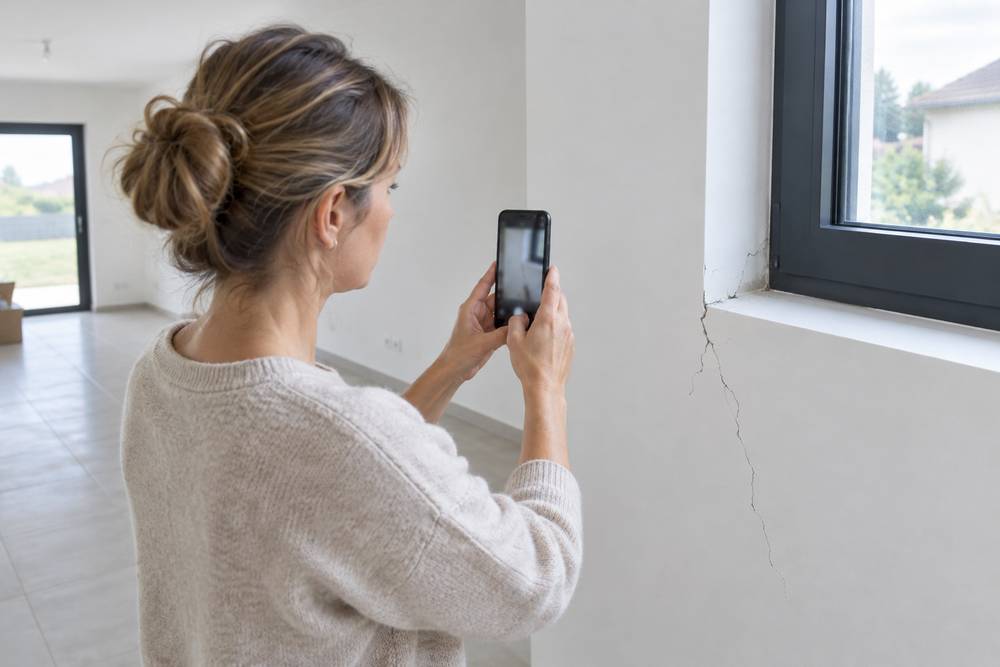
Les délais de l’assureur courent ensuite de la réception d’une déclaration complète :
- 10 jours pour vous signaler qu’il manque un renseignement
- 15 jours pour proposer une indemnité ou refuser, s’il estime le dommage inférieur à 1 800 euros et se passe d’expert
- 60 jours pour notifier sa décision sur le principe de la mise en jeu de la garantie
- 90 jours pour présenter une offre d’indemnité, délai qu’il peut porter à 135 jours avec votre accord exprès
Une fois l’offre acceptée, le paiement intervient sous 15 jours. Si l’assureur dépasse un délai ou propose une somme manifestement insuffisante, vous pouvez, après le lui avoir notifié, engager les réparations : l’indemnité est alors majorée d’un intérêt égal au double du taux légal.
L’assurance dommages-ouvrage ne couvre pas tous les types de dommages. Sont exclus :
- Les dommages sans lien avec le bâti (mobilier, équipements non intégrés)
- Les troubles de jouissance, comme un relogement, sauf extension du contrat
- Les simples défauts de conformité sans incidence sur la solidité ou l’habitabilité
- Les dommages résultant de l’usure normale ou d’un défaut d’entretien
Pour ces cas particuliers, d’autres recours juridiques peuvent être envisagés, d’où l’intérêt d’une assurance de protection juridique.
Et pour une rénovation ?
Les projets de rénovation demandent la même attention. Contrairement à une idée reçue, l’assurance dommages-ouvrage peut être obligatoire pour des travaux sur une maison existante, dès qu’ils touchent à sa solidité ou à son habitabilité, notamment :
- Réfection totale de la toiture
- Modification de la structure porteuse
- Création d’une extension
Une limite à connaître : l’assurance obligatoire ne couvre pas la partie de la maison qui existait avant le chantier, sauf si elle est totalement incorporée aux travaux neufs au point d’en devenir indivisible (article L. 243-1-1 du Code des assurances). Les dégâts causés à la maison d’origine relèvent d’une garantie facultative, dite des existants.
Pour des travaux plus légers, l’assurance n’est pas obligatoire mais reste conseillée contre les malfaçons potentielles, et les entreprises restent tenues de la décennale et de la biennale. Toute pièce ou surface ajoutée doit aussi être déclarée à votre assurance habitation, pour maintenir une couverture adaptée.
En résumé, avant l’ouverture du chantier, réunissez trois documents : l’attestation de dommages-ouvrage à votre nom, l’attestation décennale de chaque entreprise et, avec un CCMI, l’attestation de garantie de livraison. L’assurance habitation viendra au plus tard à la réception.
A voir également : Assurance habitation : comment procéder en cas de fuite d’eau après compteur ?