Assurer sa résidence secondaire coûte plus cher et couvre différemment
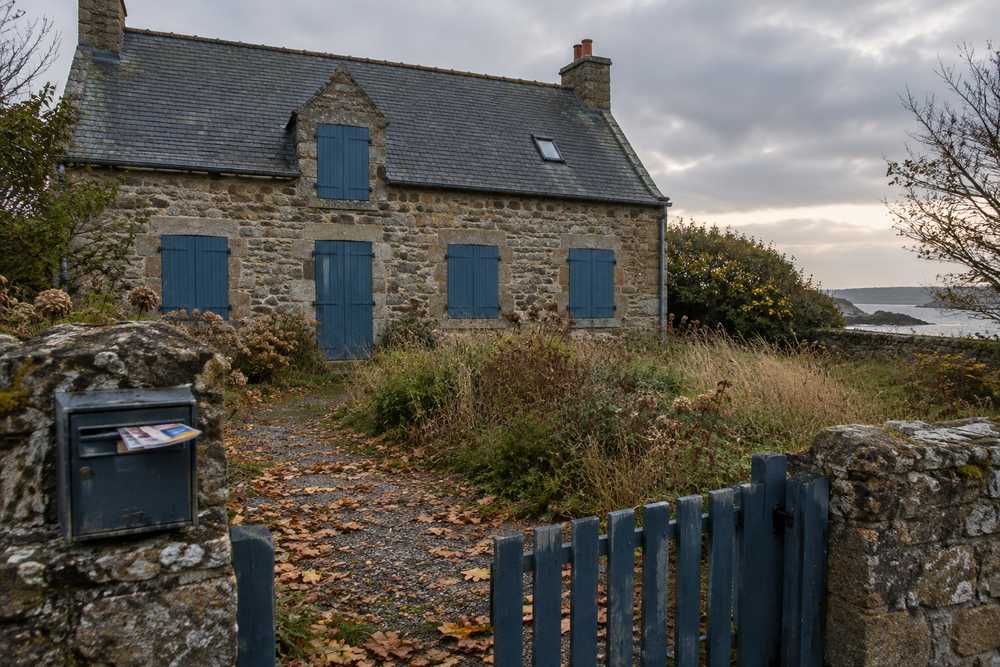
Une maison en Bretagne, un chalet dans les Alpes : la résidence secondaire reste fermée une bonne partie de l’année, et une fuite peut y couler des semaines avant d’être vue.
Les résidences secondaires forment donc un cas à part dans l’assurance habitation. Vous n’y vivez pas à l’année, vous n’y laissez peut-être pas vos biens les plus précieux, mais les risques restent. Certains augmentent même.
Un contrat écrit pour un logement occupé laisse alors des trous, cachés dans des clauses que peu de propriétaires lisent avant de signer.
Comparez les assurances habitations
Points clés à retenir
- La prime d’une résidence secondaire dépasse souvent celle d’un logement habité à l’année, surtout sur le littoral ou en montagne
- Une longue inoccupation peut suspendre certaines garanties de base, le vol en tête
- Le gel et les effractions ne sont couverts qu’à des conditions de prévention précises
- Une déclaration d’occupation inexacte réduit l’indemnité, et peut annuler le contrat si elle est volontaire
Pourquoi votre résidence secondaire coûte plus cher à assurer ?
Les assureurs ne font pas dans le sentiment. Une maison vide trois quarts de l’année présente des risques accrus, et ils les chiffrent dans la prime.
L’absence pèse sur le tarif
Cambriolage ? Plus facile quand personne n’est là pour surveiller. Dégât des eaux ? Il peut durer des semaines avant qu’on s’en aperçoive.
La prime moyenne d’un contrat d’occupant atteignait 351 € hors taxes en 2025, d’après France Assureurs. Une maison fermée l’essentiel de l’année part souvent au-dessus, à surface égale. Y venir six semaines par an ne fait pas baisser la note : c’est justement ce qui inquiète l’assureur.
Littoral, montagne : le poids du lieu
Cette surprime résidence secondaire tient aussi à la localisation. Zones côtières, montagneuses, isolées : ces endroits de rêve pour les vacances cumulent souvent les risques climatiques, des tempêtes sur le littoral à la neige en altitude.
Deux garanties figurent d’office dans tout contrat qui couvre l’incendie. La garantie tempête d’abord (article L122-7 du Code des assurances). La garantie catastrophes naturelles ensuite, après un arrêté publié au Journal officiel, avec une franchise légale de 380 € pour une habitation (1 520 € pour la sécheresse).
Les pièges de la période d’inoccupation
Attention, terrain miné ! Beaucoup pensent qu’une assurance habitation classique suffit pour leur résidence secondaire. Pas forcément : les contrats standard prévoient généralement une occupation régulière du logement.
La clause d’inhabitation
La plupart des contrats multirisques fixent une durée d’inoccupation maximale, souvent entre 60 et 90 jours, consécutifs ou cumulés sur l’année selon les assureurs. Au-delà, la garantie vol est suspendue ou réduite, parfois aussi celle des dégâts des eaux.
Une maison occupée l’été et fermée d’octobre à juin dépasse ce seuil chaque année. Sans contrat adapté, un cambriolage découvert à Pâques peut rester à votre charge.
Ces exclusions doivent figurer en caractères très apparents dans le contrat (article L112-4 du Code des assurances). Cherchez-les avant de signer, et faites retirer la clause si l’assureur l’accepte.
Les consignes à respecter avant de partir
Certains contrats imposent des mesures de protection spécifiques : coupure d’eau en hiver, système d’alarme, volets fermés, visite régulière d’un tiers de confiance. Elles se lisent dans les conditions générales, rubrique prévention.
Leur non-respect ne fait pas toujours tomber la garantie, mais il peut réduire l’indemnisation, prévient France Assureurs.
Risques spécifiques et garanties adaptées
Votre résidence secondaire affronte deux menaces qui profitent de l’absence : le gel et les intrusions.
Canalisations gelées : la règle des trois jours
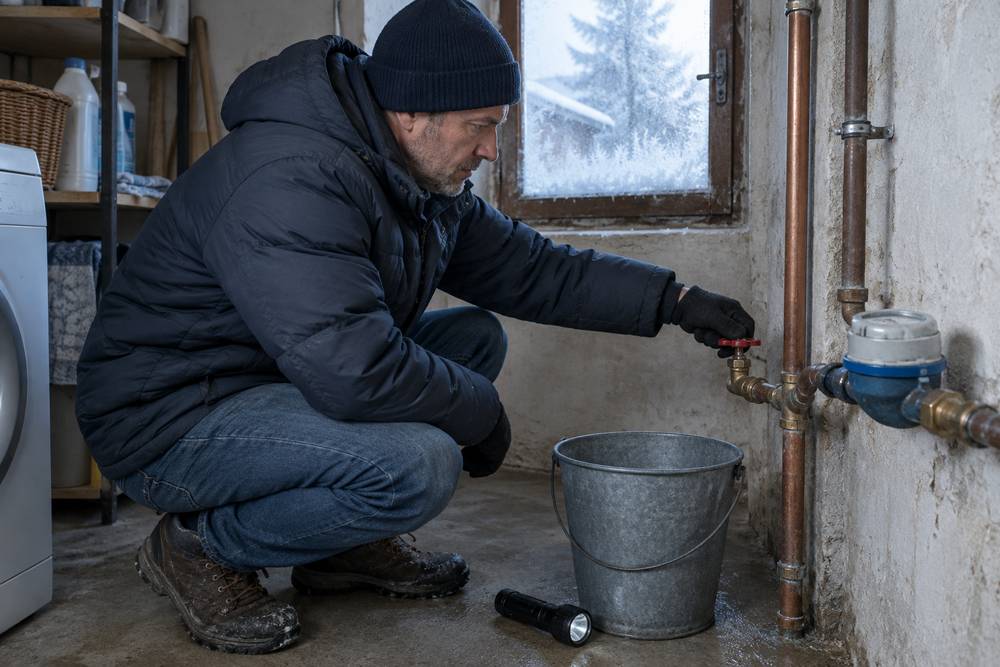
Le gel des canalisations est le cauchemar numéro un. Sans chauffage permanent, les tuyaux éclatent et l’eau s’infiltre partout.
La règle type, rappelée par France Assureurs, vise une absence de plus de trois jours en période de gel, chauffage arrêté. Il faut alors couper l’eau et vidanger conduites, réservoirs, machines et chauffage central sans antigel.
La consigne ne joue que si le chauffage est coupé : un logement laissé en hors-gel n’y est pas soumis, sauf clause plus stricte. La garantie dégâts des eaux paie ensuite les dommages causés par l’eau, même si le gel a provoqué la fuite, mais rarement la réparation du tuyau.
Effractions : une garantie sous conditions
Les tentatives d’effraction se multiplient aussi sur les propriétés visiblement inoccupées. Volets fermés en permanence, boîte aux lettres qui déborde, jardin laissé à l’abandon : les cambrioleurs repèrent ces signaux. Prévoyez des garanties vol renforcées, adaptées à ce type de bien.
Lisez aussi les plafonds. Celui des objets de valeur est souvent plus bas que pour une résidence principale, et le mobilier rangé dans une dépendance ou un abri de jardin peut être exclu.
Pour éviter ces désagréments et bénéficier d’une couverture vraiment adaptée, découvrez l’assurance habitation de Flora qui propose des solutions spécialement conçues pour les résidences secondaires.
Comparez les assurances habitations
Ce qu’il faut absolument déclarer
La transparence paie toujours en assurance : ce que vous déclarez fixe la prime, puis l’indemnisation.
À la souscription
Déclarez précisément votre fréquence d’occupation : week-ends uniquement, vacances scolaires, saison estivale complète. Plus vous êtes précis, mieux votre assureur pourra adapter ses garanties.
N’oubliez pas les équipements spécifiques : piscine, dépendances, système d’alarme. Chaque élément compte dans l’évaluation du risque et dans le calcul de votre prime d’assurance.
En cours de contrat
Un changement qui aggrave le risque se signale dans les 15 jours, par lettre ou envoi recommandé (article L113-2 du Code des assurances). Une mise en location saisonnière en fait partie : certains contrats la plafonnent, par exemple à trois mois par an.
Une erreur de bonne foi n’annule pas le contrat : après un sinistre, l’indemnité est réduite en proportion de la prime qui aurait dû être payée (article L113-9). Seule la fausse déclaration intentionnelle entraîne la nullité, et l’assureur garde les primes versées (article L113-8).
Bien choisir son contrat
Vérifiez ces quatre points dans les conditions générales, pas sur la plaquette commerciale.
| Aspect | Points d’attention |
|---|---|
| Période d’inoccupation | Déclarer précisément la durée et fréquence |
| Garanties spécifiques | Vol, dégât des eaux, gel des canalisations |
| Obligations de protection | Coupure d’eau, alarme, surveillance |
| Localisation | Risques climatiques et géographiques |
Extension ou contrat séparé ?
Étendre le contrat de votre résidence principale simplifie la gestion, à condition que la clause d’inhabitation n’y reste pas. L’option villégiature d’un contrat principal couvre vos séjours temporaires ailleurs, pas un bien que vous possédez.
Un contrat dédié tient compte d’emblée des mois de fermeture. Comparez la durée d’absence tolérée, les plafonds vol et les conditions de location.
Ce que la loi impose
Hors copropriété, aucune loi n’oblige le propriétaire à assurer sa résidence secondaire. En copropriété, chaque copropriétaire, occupant ou non, doit au minimum couvrir sa responsabilité civile pour les dégâts causés aux voisins ou aux parties communes.
Un contrat mal adapté se change sans attendre l’échéance. Après un an, vous pouvez le résilier sans frais, avec effet un mois après la notification à l’assureur (article L113-15-2).
A voir également
Comparez en ligne les Meilleures Assurances Habitation
(tarifs en ligne, gratuit & sans engagement)