
Exclusion partielle en assurance de prêt immobilier : comprendre et agir
Vous sollicitez un crédit immobilier et l’assureur évoque une exclusion partielle dans votre contrat d’assurance emprunteur ? Cette mesure peut sembler préoccupante, mais elle n’implique pas un refus total de couverture. Voici les points essentiels à retenir :
- L’exclusion partielle limite la garantie à certaines situations spécifiques
- Elle résulte généralement d’un risque déclaré (santé, profession, loisirs)
- Plusieurs solutions existent pour contourner ces restrictions
- La délégation d’assurance peut offrir de meilleures conditions
Comparez les Meilleures Assurances Emprunteurs
(tarifs en ligne, gratuit & sans engagement)
Qu’est-ce qu’une exclusion partielle ?
L’exclusion partielle de garantie est une restriction contractuelle ciblée. Contrairement à un refus d’assurance complet, elle maintient l’ensemble des protections prévues, sauf pour les situations directement liées au risque identifié par l’assureur.
Elle découle de votre questionnaire de santé pour l’assurance emprunteur et de vos déclarations. L’assureur calcule les probabilités de sinistre selon votre profil et applique des restrictions pour équilibrer son exposition au risque. Par exemple, après une blessure au dos, la garantie d’incapacité temporaire fonctionnera normalement, sauf pour un arrêt lié au dos.
Les exclusions générales (guerre, émeutes, faute intentionnelle) valent pour tous les assurés. L’exclusion partielle, elle, ne vise que vous et figure dans vos conditions particulières.
👉 Economisez jusqu'à 15 000€ sur votre assurance de prêt
✅ Comparez les Meilleures Assurances EmprunteursLes profils concernés
Plusieurs catégories de risques peuvent déclencher une exclusion partielle dans votre contrat d’assurance emprunteur :
- Antécédents médicaux : fractures, interventions chirurgicales, pathologies chroniques
- Professions à risque : forces de l’ordre, pompiers, personnel navigant, manutentionnaires
- Activités sportives dangereuses : sports de combat, alpinisme, sports mécaniques
- Pathologies non-objectivables : troubles psychiques, lombalgies chroniques
Le libellé dépasse souvent la pathologie déclarée : une hernie discale opérée peut faire écarter toutes les affections du dos et leurs suites. Des options dos et psy en assurance emprunteur, payantes, couvrent ces affections.
Et sans questionnaire de santé ?
Depuis le 1er juin 2022, la loi Lemoine interdit toute question de santé pour un prêt remboursé avant vos 60 ans. Condition : une part assurée de 200 000 € au plus par personne. Sans questionnaire, pas d’exclusion personnalisée.
Certains contrats écartent pourtant les « états pathologiques antérieurs » à l’adhésion. Dans un avis adopté le 26 mai 2026, le CCSF juge ces clauses non conformes à l’objectif de la loi Lemoine. L’avis n’a pas force de loi : cherchez cette clause dans les conditions générales avant de signer. Pour une personne handicapée, elle écarterait tout ce qui touche à son handicap, un risque détaillé dans notre page sur l’assurance de prêt immobilier et le handicap.
👉 Economisez jusqu'à 15 000€ sur votre assurance de prêt
✅ Comparez les Meilleures Assurances EmprunteursPartielle ou totale : ce qui change
Les deux mesures retirent une part de votre protection : l’une vise un risque précis, l’autre une garantie entière.
1. Un risque écarté, le reste couvert
Prenons un exemple concret. Marc pratique l’équitation en compétition, l’un des sports à risques pour l’assurance de prêt, et le déclare dans son dossier. L’assureur accepte de le couvrir mais exclut spécifiquement les accidents liés à l’équitation. Si Marc se blesse en bricolant chez lui, il bénéficiera normalement de ses garanties d’incapacité. En revanche, une chute de cheval ne déclenchera aucune indemnisation.
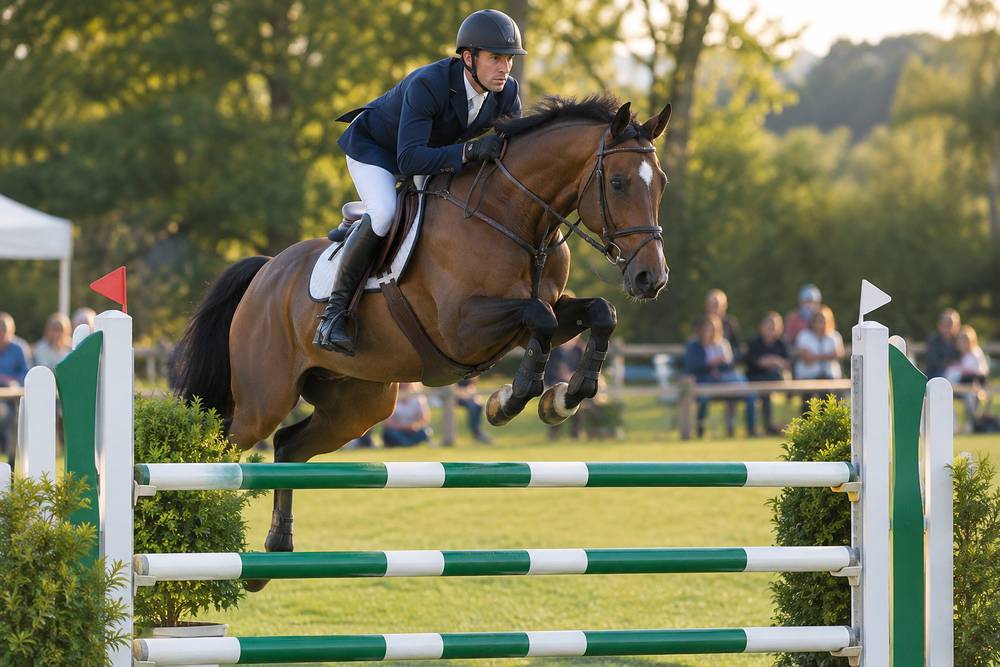
L’assureur couvre ainsi un risque localisé sans pénaliser excessivement l’emprunteur. Le décès et la PTIA peuvent eux aussi porter des exclusions. Le suicide en assurance emprunteur, par exemple, n’est couvert qu’à partir de la deuxième année, sauf pour l’achat de la résidence principale (dès l’adhésion, jusqu’à 120 000 €).
2. Une garantie entière supprimée
L’exclusion totale va plus loin. L’assureur refuse alors de couvrir entièrement une ou plusieurs garanties, quelle que soit l’origine du sinistre. Elle vise des risques jugés trop importants : pathologies graves évolutives, métiers extrêmement dangereux, âge avancé de l’emprunteur.
Dans ce cas, Marc perdrait complètement sa garantie d’incapacité temporaire, même pour un accident domestique sans rapport avec l’équitation. Aucune prise en charge n’interviendrait alors dans le périmètre de la garantie retirée.
| Type d’exclusion | Portée | Exemple | Impact |
|---|---|---|---|
| Partielle | Risque spécifique | Accidents d’équitation uniquement | Limité |
| Totale | Garantie complète | Aucune incapacité couverte | Majeur |
Comment lever ou contourner la restriction ?
Rassurez-vous : face à une exclusion partielle, plusieurs solutions existent, plus ou moins simples à mettre en place.
Racheter la garantie contre une surprime
La première option consiste à négocier un rachat d’exclusion moyennant une surprime. Le risque initialement exclu réintègre alors votre contrat : l’assureur vous couvre intégralement contre un surcoût mensuel calculé selon le risque.
Cette solution présente un intérêt particulier pour les risques récurrents comme certaines pathologies chroniques. Analysez attentivement le rapport coût-bénéfice : une surprime élevée pour un risque faible peut être disproportionnée. À l’inverse, racheter une exclusion sur un risque réel peut vous éviter des difficultés financières majeures.
La délégation d’assurance comme alternative
La délégation de l’assurance emprunteur vous permet de choisir un contrat externe à votre banque, souvent plus favorable. Les contrats individuels s’adaptent mieux aux profils atypiques que les assurances groupe standardisées des établissements bancaires.
Depuis 2022, la loi Lemoine autorise le changement d’assurance emprunteur à tout moment, sans frais ni pénalités. La banque a dix jours ouvrés pour répondre. Le nouvel assureur refait en général sa sélection médicale : une exclusion peut disparaître, ou une autre apparaître.
Cette flexibilité facilite la recherche d’un assureur spécialisé dans votre secteur d’activité ou vos loisirs. Certaines compagnies excellent dans l’assurance des métiers à risque ou des sportifs de haut niveau.
La convention AERAS
La convention AERAS offre un cadre spécifique aux personnes présentant un risque de santé aggravé. Son troisième niveau d’examen et sa grille de référence couvrent les crédits immobiliers jusqu’à 420 000 € (hors prêt relais), si le contrat prend fin avant vos 71 ans.
Pour certaines maladies de la grille, l’assureur ne peut appliquer ni surprime ni exclusion. Le droit à l’oubli dispense aussi de déclarer un cancer ou une hépatite C traités depuis cinq ans, sans rechute. Avant ce délai, l’assurance emprunteur pour un cancer passe par la grille AERAS, qui fixe par exemple un an pour un cancer du sein in situ.
Contester une clause mal rédigée
Vous pouvez aussi contester une exclusion si elle ne respecte pas les critères légaux de validité :
- Mention en caractères très apparents dans le contrat (article L112-4 du Code des assurances)
- Formulation précise et compréhensible du périmètre exclu
- Limitation raisonnable ne vidant pas la garantie de sa substance (article L113-1)
Écrivez d’abord à l’assureur ; sans réponse satisfaisante sous deux mois, saisissez gratuitement le médiateur de l’assurance.
👉 Economisez jusqu'à 15 000€ sur votre assurance de prêt
✅ Comparez les Meilleures Assurances EmprunteursComparer les offres du marché
La comparaison des contrats d’assurance emprunteur révèle des différences significatives entre assureurs. Chaque compagnie applique ses propres critères d’évaluation des risques et peut accepter des profils refusés ailleurs.
Lisez la notice et les conditions générales de chaque contrat : elles détaillent les exclusions et la définition des garanties. Vous repérerez ainsi les offres présentant le moins de restrictions pour votre profil. Négociez aussi en direct si votre dossier est solide par ailleurs.
L’importance du conseil professionnel
Un courtier en assurance emprunteur maîtrise les spécificités de chaque assureur et peut vous faire gagner un temps précieux. Son expérience l’aide à repérer rapidement les compagnies susceptibles d’accepter votre profil sans exclusions ou avec des conditions avantageuses.
Cette expertise est particulièrement utile pour les dossiers complexes associant plusieurs facteurs de risque. Le courtier négocie également les conditions tarifaires et peut obtenir des surprimes réduites ou des garanties étendues grâce à ses relations privilégiées avec les assureurs.
L’exclusion partielle n’est pas une fatalité dans votre projet immobilier. Plusieurs solutions permettent d’obtenir une couverture satisfaisante : rachat d’exclusion, délégation d’assurance ou recherche d’un assureur spécialisé. L’essentiel est de bien comprendre les restrictions appliquées et d’explorer toutes les alternatives pour sécuriser efficacement votre emprunt.
A voir également
- Assurance emprunteur : à quoi correspondent les risques aggravés ?
- Comment obtenir une assurance emprunteur en tant que senior ?
- Assurance prêt immobilier : quelles sont les conséquences d’une fausse déclaration ?
- Assurance emprunteur et obésité : comment obtenir une couverture malgré le surpoids ?
- Assurance pour prêt à taux zéro : pourquoi elle reste incontournable malgré l’absence d’intérêts ?
- Quelle est la meilleure assurance pour un prêt immobilier en 2026 ?
- Assurance de prêt immobilier et dépression
- Assurance de prêt immobilier pour militaire de carrière
- Convoyeur de fonds : obtenir de bonnes conditions sur votre assurance de prêt
- Bénéficier d’une assurance emprunteur malgré une hernie discale
- L’équivalence de garanties en assurance emprunteur : le sésame pour changer de contrat



