

Assurance incendie pour commerces et entreprises : protection et indemnisation de votre activité
Les sapeurs-pompiers sont intervenus sur 234 702 incendies en 2024, un toutes les deux minutes et quart environ, tous lieux confondus. Pour une entreprise, le feu arrête aussi l’activité : selon un chiffre que reprennent les assureurs, 70 % des entreprises victimes d’un incendie grave déposent le bilan dans les trois ans.
Une assurance incendie professionnelle paie la remise en état des locaux, le remplacement des biens et, en option, la perte de chiffre d’affaires. Encore faut-il savoir qui doit s’assurer, ce que le contrat rembourse et comment se passe l’indemnisation.
Obtenez plusieurs devis comparatifs pour assurer votre activité professionnelle
(gratuit & sans engagement)
Est-elle obligatoire pour un commerce ou une entreprise ?
Aucune loi n’impose une assurance incendie professionnelle à toutes les entreprises. Tout dépend de votre statut d’occupation des locaux, avec une règle à part pour la copropriété.
Locataire, propriétaire : qui doit s’assurer ?
Pour un locataire de locaux professionnels, l’obligation vient du bail : presque tous les baux commerciaux imposent l’assurance multirisque professionnelle, garantie incendie comprise. Le Code civil (article 1733) le rend responsable de l’incendie envers le propriétaire, sauf cas fortuit, vice de construction ou feu venu d’un voisin.
Les propriétaires occupants n’ont aucune obligation légale hors copropriété ; sans contrat, ils paient seuls la reconstruction, le matériel et le stock. Envers les voisins, celui chez qui le feu a pris ne répond des dégâts que si sa faute est prouvée (article 1242 du Code civil).
Le cas de la copropriété
Depuis la loi Alur, chaque copropriétaire, occupant ou non, doit s’assurer pour sa responsabilité civile (article 9-1 de la loi du 10 juillet 1965). Pour le bailleur d’une boutique, cela passe par la souscription d’une assurance PNO pour local commercial, qui le couvre aussi quand le local reste vide. L’activité d’un locataire compte aussi : à Angers, des copropriétaires chiffraient en 2011 à 23 500 € la surprime due au bowling de leur immeuble, tant assurer un bowling inquiète les compagnies.
- Locataire : obligation fixée par le bail, presque toujours
- Propriétaire occupant hors copropriété : aucune obligation, mais un risque entier
- Copropriété : responsabilité civile obligatoire pour chaque copropriétaire
- Exigence contractuelle fréquente des bailleurs
Ce que couvre la garantie
La garantie incendie fait partie des contrats multirisques professionnels. Son socle varie peu d’un assureur à l’autre ; les plafonds, les modes d’indemnisation et les options, beaucoup.
Les événements pris en charge
Le contrat couvre les dommages causés par le feu, la chaleur, les gaz et fumées, ainsi que ceux des secours venus éteindre le sinistre, comme l’eau des lances. Il s’étend aux explosions, implosions, chutes de la foudre et chutes d’aéronefs sur les installations. La loi y rattache aussi la garantie des actes de terrorisme : un attentat est indemnisé avec la même franchise et le même plafond.
Les dommages électriques forment souvent une garantie distincte, parfois en option, pour les appareils et canalisations abîmés par un court-circuit ou une surtension. Les conditions d’indemnisation d’une surtension électrique, franchise et vétusté, sont à lire de près.
Biens protégés et mode d’indemnisation
La garantie s’applique aux biens professionnels présents dans les locaux assurés : bâtiment, aménagements, mobilier, matériel, outillage, stocks et informatique. Chaque catégorie a son capital et sa façon d’être indemnisée.
| Type de bien | Couverture | Plafond indicatif |
|---|---|---|
| Locaux professionnels | Valeur à neuf, souvent si reconstruction dans les deux ans | Selon valeur déclarée |
| Matériel et outillage | Valeur de remplacement, vétusté déduite | Selon inventaire |
| Stocks et marchandises | Prix d’achat ou coût de production | Selon déclaration |
| Effets personnels salariés | Selon les contrats | Montant fixé au contrat |
Les garanties à ajouter
Le socle du contrat ne paie que les dégâts matériels. La garantie perte d’exploitation compense la marge perdue pendant la fermeture, sur une période fixée au contrat : vérifiez qu’elle couvre le temps réel d’une reconstruction.
La garantie perte de marchandises indemnise la destruction des stocks, importante pour un commerce de détail. Selon les contrats, elle s’étend aux denrées perdues après une panne des équipements frigorifiques.
- Garantie perte d’exploitation pour maintenir votre chiffre d’affaires
- Couverture des frais supplémentaires et de relogement temporaire
- Protection des biens confiés par des tiers
- Prise en charge du nettoyage et de la décontamination après sinistre
- Honoraires de votre propre expert
Combien coûte une assurance incendie pour un commerce ?
La garantie se vend rarement seule : son prix se fond dans celui de la multirisque. Des assureurs en ligne affichent des offres dès 25 € par mois pour une petite activité, et la prime monte avec la surface, les capitaux déclarés, l’activité et la franchise.
Sous-déclarer pour payer moins coûte cher : selon la règle proportionnelle de capitaux (article L121-5 du Code des assurances), un bâtiment de 400 000 € assuré pour 300 000 € n’est indemnisé qu’aux trois quarts, soit 75 000 € pour 100 000 € de dégâts.
Après le sinistre : comment être indemnisé ?
Une indemnisation correcte se prépare dès les premières heures : délai de déclaration, preuves, expertise. Connaître vos droits face à l’expert de l’assureur pèse sur le montant final.
Déclarer dans les cinq jours ouvrés
Le contrat ne peut pas vous laisser moins de 5 jours ouvrés pour déclarer un incendie (article L113-2 du Code des assurances). Déclarez par écrit, par le moyen prévu au contrat ; la lettre recommandée avec accusé de réception donne une date certaine.
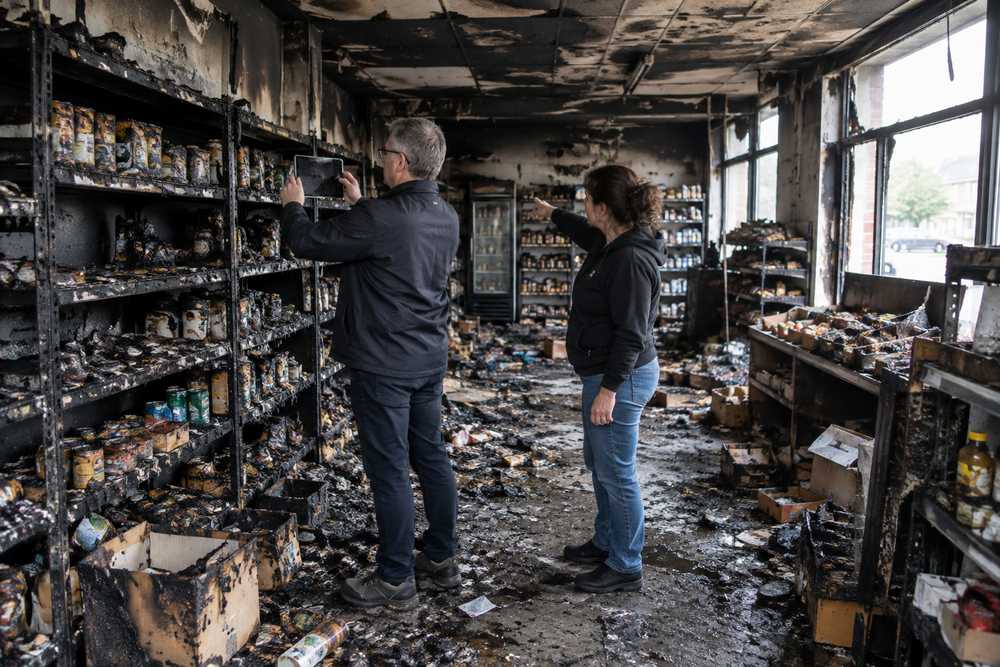
La déclaration indique vos coordonnées, le numéro de contrat, les circonstances du sinistre et un inventaire chiffré des biens endommagés. Joignez photos, factures et relevés de stock, et gardez les biens abîmés jusqu’au passage de l’expert.
Le rôle de l’expert
L’expert mandaté par l’assureur visite les locaux, recherche la cause du feu et chiffre les dommages. Son rapport sert de base à l’offre d’indemnisation. Un incendie provoqué volontairement par l’assuré reste exclu (article L113-1 du Code des assurances).
Si l’évaluation vous paraît trop basse, faites appel à votre propre expert, dont certains contrats remboursent les honoraires. Un troisième expert peut départager les deux, et en cas de blocage vous pouvez saisir le médiateur de l’assurance avant d’aller en justice.
Le calcul de l’indemnité
La valeur de remplacement à neuf rembourse un bien neuf équivalent, la vétusté n’étant déduite qu’au-delà d’un plafond, souvent 25 % ; la valeur vénale tient compte de l’âge et de l’usure. Déblais, mise en conformité et relogement suivent les garanties souscrites.
Les incendies, même de forêt, ne relèvent pas du régime des catastrophes naturelles : la franchise et le délai de versement sont ceux du contrat. En cas de litige, vous avez deux ans pour agir contre l’assureur (article L114-1 du Code des assurances).
- Déclaration dans le délai du contrat, cinq jours ouvrés au minimum
- Documentation complète des dommages avec preuves à l’appui
- Possibilité de contre-expertise en cas de désaccord
- Deux ans pour agir contre l’assureur
Les obligations de prévention
La prévention répond au Code du travail dès que vous employez des salariés, et à votre contrat, qui peut conditionner la garantie à des mesures précises.
Extincteurs, alarme et consignes
Le Code du travail impose au moins un extincteur à eau pulvérisée de 6 litres pour 200 m², un par niveau au minimum, et des appareils adaptés aux risques particuliers comme l’électricité (article R4227-29). La norme NF S 61-919 prévoit un contrôle annuel par un professionnel.
Une alarme sonore est obligatoire au-delà de cinquante personnes ou en présence de matières inflammables, avec des exercices au moins tous les six mois, notés sur un registre (articles R4227-34 et R4227-39). Le dirigeant forme aussi son personnel aux consignes.
L’électricité, première cause accidentelle
Plus de 30 % des incendies en entreprise partent d’un matériel ou d’une installation électrique défaillante, selon les chiffres des assureurs. Le Code du travail impose une vérification annuelle, portée à deux ans si le rapport précédent ne relève aucune observation (arrêté du 26 décembre 2011).
Beaucoup d’assureurs demandent en plus un rapport Q18, établi par un vérificateur certifié APSAD, parfois complété par une thermographie infrarouge (Q19). Une clause de prévention non respectée peut réduire l’indemnité ou faire refuser la garantie, selon ce que prévoit le contrat.
Restaurants : la hotte sous surveillance
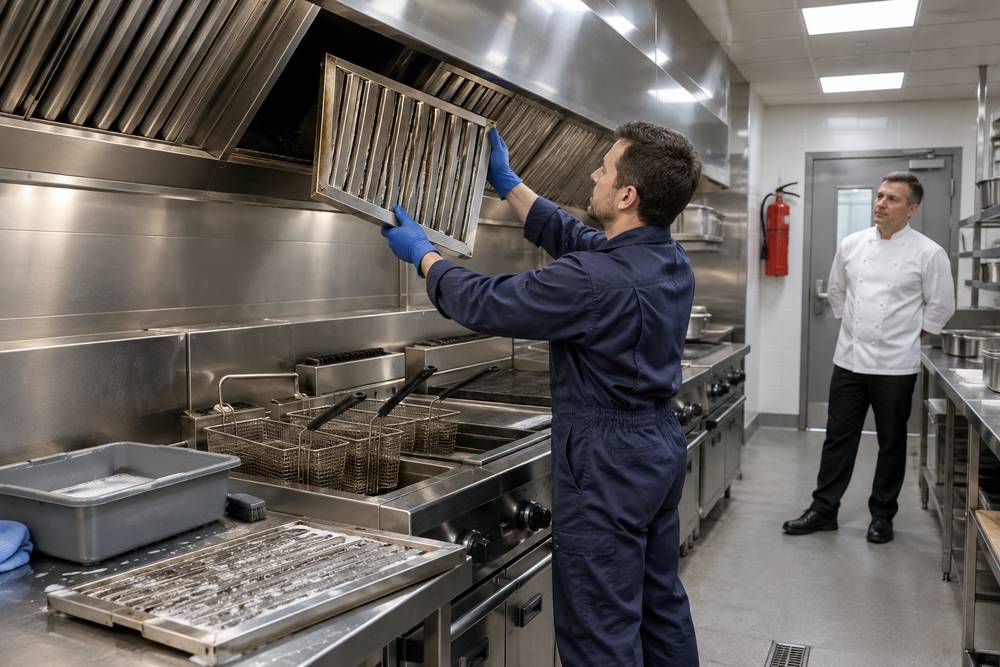
En cuisine, le feu naît souvent dans le circuit d’extraction encrassé de graisses. Le règlement de sécurité des établissements recevant du public (article GC 21) impose un ramonage des conduits au moins une fois par an, noté au registre de sécurité.
Gardez les factures de ce nettoyage : après un sinistre, l’expert cherche la cause du feu, et un conduit encrassé pèse dans la discussion. Un extincteur de classe F, conçu pour les huiles de cuisson, est un point à revoir avant de choisir l’assurance de son restaurant.
- Vérification annuelle des extincteurs par un professionnel
- Contrôle périodique des installations électriques et de chauffage
- Formation du personnel aux consignes de sécurité
- Maintien des issues de secours dégagées et signalisées
- Ramonage annuel des conduits de fumée et d’extraction
Pour un commerce ou une entreprise, l’assurance incendie décide souvent de la survie de l’activité après un sinistre grave. Elle ne vaut que par des capitaux bien déclarés et une prévention tenue à jour.



