
Quelle assurance professionnelle souscrire en tant que gérant de bowling ?
L’exploitation d’un bowling demande une protection taillée pour cette activité : forte affluence, machines coûteuses, bar ou snack à deux pas des pistes. Beaucoup d’assureurs classent ces salles parmi les risques aggravés, ce qui complique la recherche d’un contrat.
Voici les points essentiels à retenir :
- Risques spécifiques : sinistralité élevée due aux équipements spécialisés et à la fréquentation importante
- Couverture complète : un contrat multirisque intégrant dommages aux biens, bris de machine, responsabilité civile et pertes d’exploitation
- Activités annexes : bar, restauration et jeux d’arcade à déclarer au contrat, faute de quoi un sinistre peut être refusé
- Obligations légales : normes de sécurité des ERP et responsabilité civile prévue par le Code du sport
Obtenez plusieurs devis comparatifs pour assurer votre activité professionnelle
(gratuit & sans engagement)
Pourquoi un bowling est-il difficile à assurer ?
Ce classement ne date pas d’hier. En 2011, à Angers, les copropriétaires d’un immeuble ont assigné la ville et l’exploitant du bowling installé au pied de leurs logements : selon leur avocat, la salle leur valait une surprime d’assurance de 23 500 €, à cause des mauvais chiffres d’incendie de ces établissements.
Des machines chères à réparer
Les pistes, les requilleurs (les machines qui relèvent les quilles et renvoient les boules) et les systèmes de score électronique pèsent lourd dans l’investissement de départ. En cas de sinistre, les coûts de remplacement ou de réparation peuvent rapidement atteindre des montants très élevés.
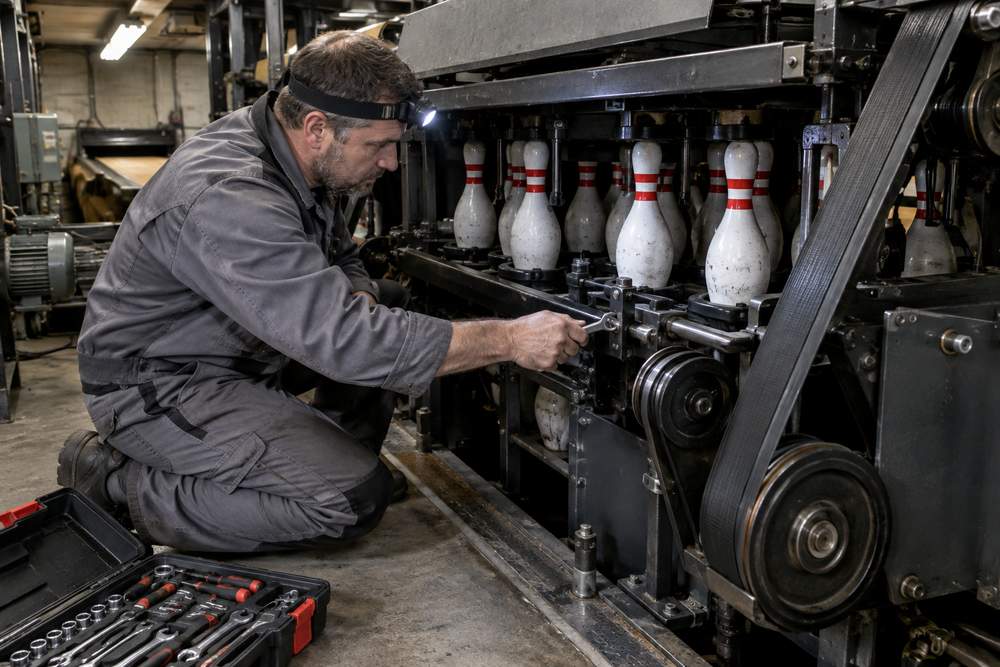
Les incidents les plus fréquents concernent les bris de machines, les dégâts des eaux affectant les pistes, et les pannes électriques endommageant les systèmes informatiques.
Un public nombreux, souvent novice
La clientèle familiale et variée des bowlings multiplie les situations à risque. Les accidents corporels surviennent lors de glissades au-delà de la ligne de faute, de chutes avec des chaussures de location, ou d’une boule lâchée sur un pied. Cette diversité appelle une couverture responsabilité civile professionnelle renforcée.
Les établissements accueillant régulièrement des groupes, des anniversaires ou des événements d’entreprise voient leur exposition au risque augmenter proportionnellement à leur succès commercial.
Bar, snack, arcade : autant de risques en plus
Rares sont les bowlings qui se limitent à cette seule activité. La présence d’un bar, d’un service de restauration ou d’une zone de jeux d’arcade apporte des risques supplémentaires :
- Risques alimentaires : intoxications, allergies liées au service de restauration
- Troubles du voisinage : nuisances sonores, problèmes de stationnement
- Incidents liés à l’alcool : accidents, dégradations, troubles à l’ordre public
- Risques incendie : équipements de cuisine, installations électriques multiples
Vérifiez que l’assurance incendie du commerce couvre aussi la cuisine et le local technique derrière les pistes.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresLes garanties à réunir
Un contrat adapté aux bowlings doit couvrir trois volets principaux pour protéger l’ensemble de l’exploitation.
Les locaux, les pistes et les requilleurs
La garantie dommages aux biens constitue le socle de protection de votre investissement à travers l’assurance multirisque entreprise. Elle doit inclure les pistes et les machines, au nombre exact de pistes exploitées, de préférence en valeur à neuf pour échapper à la vétusté.
Cette garantie couvre les locaux, aménagements, mobilier et matériel d’exploitation, mais pas la panne interne d’un requilleur, qui relève du bris de machine. Un capital assuré trop bas réduit l’indemnité dans la même proportion (article L121-5 du Code des assurances). Afin de limiter l’impact financier d’un sinistre majeur, la garantie perte d’exploitation permet de maintenir le paiement des charges fixes pendant la période d’interruption d’activité.
La responsabilité envers les clients
La garantie responsabilité civile exploitation vous protège contre les réclamations de tiers. Elle intervient notamment en cas de :
- Accidents corporels de clients sur les pistes ou dans les espaces communs
- Dommages matériels causés par un équipement défaillant
- Intoxications alimentaires liées au service de restauration
- Préjudices immatériels consécutifs à un dommage garanti
Elle joue aussi pour les dommages causés par vos salariés pendant leur service : c’est l’employeur qui en répond (article 1242 du Code civil).
La protection juridique
La protection juridique prend en charge les frais d’avocat et vous accompagne dans la gestion des contentieux. Ces litiges peuvent concerner des conflits avec des salariés, des clients mécontents, des fournisseurs ou même votre assureur.
| Type de garantie | Couverture principale | Ce qui fixe le montant |
|---|---|---|
| Dommages aux biens | Locaux, équipements, pistes | Valeur déclarée |
| Bris de machine | Pannes des requilleurs | Valeur des machines |
| Responsabilité civile | Dommages corporels et matériels | Plafond choisi |
| Perte d’exploitation | Charges fixes et perte de CA | Marge brute, durée choisie |
| Protection juridique | Frais de défense et conseil | Plafond par litige |
Ce que la loi et le bail imposent
L’exploitation d’un bowling implique le respect de nombreuses obligations légales, notamment liées au statut d’établissement recevant du public (ERP).
Les règles d’un établissement recevant du public
Votre établissement doit répondre aux exigences strictes des normes ERP. La commission de sécurité en contrôle le respect, à un rythme fixé par la catégorie de la salle. Ces contrôles portent sur la solidité des structures, l’installation d’équipements de sécurité appropriés et la prévention des risques d’incendie.
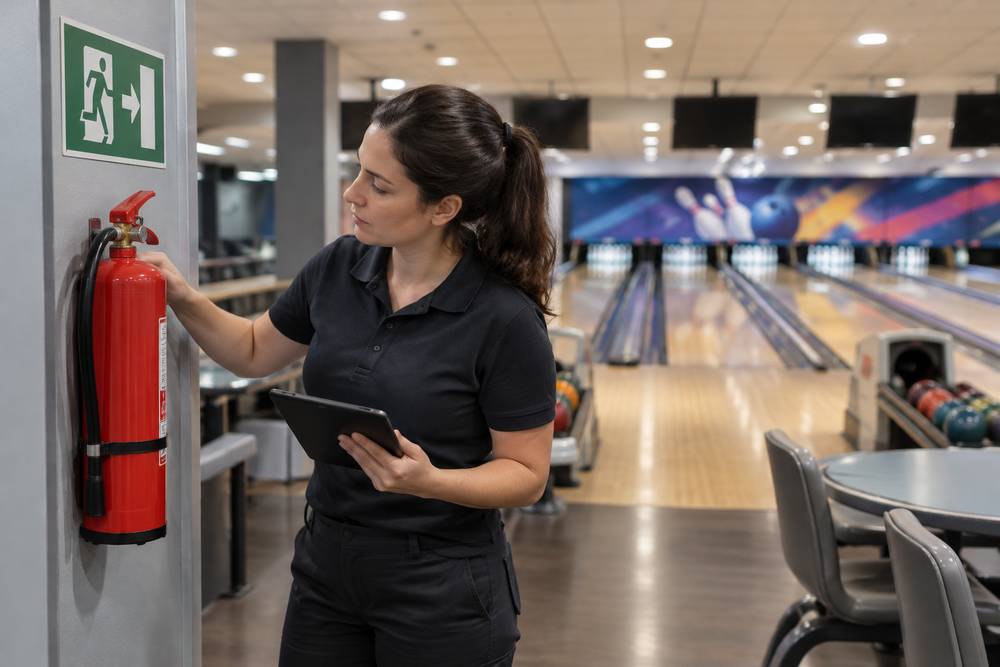
Il est possible de devoir effectuer des aménagements spécifiques pour l’accessibilité des personnes à mobilité réduite. Ces investissements, parfois conséquents, doivent être anticipés dans votre budget prévisionnel.
Une assurance est-elle obligatoire ?
Le statut d’ERP n’impose, à lui seul, aucune assurance. Le Code du sport, lui, subordonne l’exploitation d’un lieu de pratique sportive à une responsabilité civile couvrant l’exploitant, ses préposés et les pratiquants (article L321-7), sous peine de six mois de prison et 7 500 € d’amende (article L321-8). Le bowling a beau être un sport, tous les assureurs n’y rangent pas une salle commerciale : un contrat conforme à ces textes reste le plus sûr.
Votre bail commercial peut également imposer des clauses assurantielles spécifiques, jusqu’à mettre à votre charge la surprime que votre activité fait payer à l’immeuble.
Les prescriptions de sécurité du contrat
Au-delà des obligations légales, votre assureur peut exiger des mesures de sécurité particulières, même pour les heures de fermeture. Ces prescriptions concernent notamment :
- Systèmes de surveillance : caméras, alarmes anti-intrusion
- Protection incendie : détecteurs, extincteurs, systèmes d’aspersion
- Maintenance préventive : contrats d’entretien des équipements spécialisés
- Formation du personnel : gestes de premiers secours, évacuation d’urgence
Ces mesures préventives peuvent permettre de négocier des conditions tarifaires plus favorables et de réduire les franchises applicables en cas de sinistre.
L’assurance professionnelle pour bowling nécessite une approche spécialisée tenant compte des risques spécifiques de cette activité. Il est important de choisir un contrat offrant une protection complète, respectant les obligations légales et adapté aux particularités de votre établissement pour exercer votre activité en toute sérénité.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresA voir également
- Quelle assurance souscrire pour un bar ?
- Quelles assurances souscrire en tant que gérant d’un restaurant ?
- Quelle assurance souscrire en tant qu’hôtelier ?
- Quelle assurance professionnelle souscrire en tant que gérant de discothèque ?
- Quelle assurance souscrire en tant que gérant de bureau de tabac ?
- Quelle assurance souscrire en tant que gérant d’un camping ?
- Comment assurer un centre de loisirs ?



