
Quelle assurance souscrire en tant qu’hôtelier ?
Un hôtel reçoit du public jour et nuit, garde les bagages de ses clients, leur sert souvent un petit-déjeuner et emploie du personnel sur des postes physiques. Chacun de ces points appelle un contrat ou une garantie précise, et une assurance hôtelière bien montée en réunit plusieurs.
Aucun texte n’impose à un hôtel une RC Pro ou une multirisque. Dans les faits, le bail commercial, la banque qui finance l’achat et la convention collective des hôtels, cafés, restaurants (HCR) rendent l’essentiel obligatoire. Le Code civil, lui, fixe à l’avance la responsabilité de l’hôtelier sur les affaires de ses clients.
Obtenez plusieurs devis comparatifs pour assurer votre activité professionnelle
(gratuit & sans engagement)
Les contrats à réunir
Un hôtel se couvre sur trois fronts : ses biens, sa responsabilité envers les clients et les tiers, ses salariés et son dirigeant.
Les garanties de base
La responsabilité civile professionnelle paie les dommages causés aux clients et aux tiers : une chute dans l’escalier, une intoxication au petit-déjeuner, une valise abîmée. La multirisque couvre le bâtiment si vous en êtes propriétaire, les aménagements, le mobilier, la literie et le matériel.
Viennent ensuite la perte d’exploitation, qui compense le chiffre d’affaires perdu pendant une fermeture après sinistre, l’assurance des véhicules de l’établissement, puis la mutuelle et la prévoyance des salariés. Un hôtel-restaurant ajoute souvent une garantie sur les denrées de la chambre froide.
Faire l’inventaire avant de comparer
Avant de demander des devis, listez ce que l’assureur doit savoir : nombre de chambres, surface, propriétaire ou locataire des murs, restaurant, bar, piscine, spa, parking, salles de séminaire. Une activité oubliée peut faire refuser un sinistre.
Une déclaration inexacte faite de bonne foi réduit l’indemnité en proportion de la prime qui aurait dû être payée (article L113-9 du Code des assurances). Comparez ensuite les offres ligne par ligne : plafonds, franchises, valeur à neuf ou vétusté déduite, durée de la perte d’exploitation.
Le prix dépend surtout du nombre de chambres, des capitaux assurés, de la zone (inondable ou non) et des sinistres des dernières années. Un courtier habitué aux cafés-hôtels-restaurants peut mettre plusieurs assureurs en concurrence sur ces critères.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresLes biens et la responsabilité
Les biens de l’hôtel, sa responsabilité envers les clients et le sort de leurs affaires relèvent de garanties distinctes, chacune avec ses plafonds.
Assurance multirisque hôtellerie
L’assurance multirisque professionnelle protège les murs si vous en êtes propriétaire, les aménagements intérieurs et extérieurs, le mobilier, la literie et les équipements. Elle joue en cas d’incendie, de dégât des eaux, de vol, de vandalisme ou de bris de glace, et peut s’étendre au bris de machines (chaufferie, ascenseur, cuisine).
Locataire des murs, l’hôtelier assure au moins ses risques locatifs : l’article 1733 du Code civil le rend responsable de l’incendie envers le propriétaire. Déclarez des capitaux à jour, rénovations comprises. Si la valeur assurée est trop basse, la règle proportionnelle réduit l’indemnité dans le même rapport (article L121-5 du Code des assurances).
La RC de l’hôtelier
La responsabilité civile professionnelle (RC Pro) couvre les dommages corporels, matériels et immatériels causés aux clients et aux tiers : un client qui glisse sur un sol mouillé, un luminaire qui tombe, un objet tombé sur une voiture garée. La RC Pro se lit d’abord par ses plafonds et ses exclusions.
Son volet responsabilité civile d’exploitation vise les accidents survenus dans l’établissement et pendant le service. Déclarez la piscine : celle d’un hôtel est une piscine privative à usage collectif, qui doit avoir une barrière, une alarme, une couverture ou un abri normalisés, sous peine de 45 000 € d’amende.
Les affaires des clients : ce que dit le Code civil
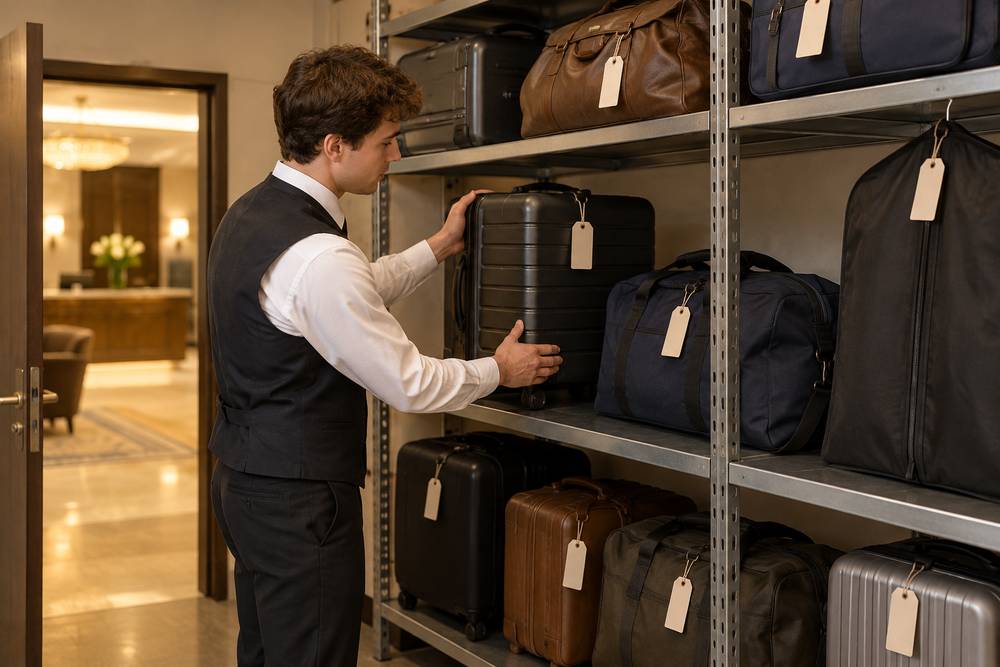
Pour les bagages, l’hôtelier est dépositaire (articles 1952 et 1953 du Code civil). Il répond du vol ou de la détérioration des affaires d’un client logé, même sans faute de sa part, dans la limite de 100 fois le prix de la chambre par jour. Pour une chambre à 90 €, cela fait 9 000 €.
La limite saute pour les objets confiés à la réception, ou refusés sans motif valable, et quand le client prouve une faute de l’hôtel ou de son personnel. Un coffre individuel en chambre, dont le client choisit le code, ne vaut pas dépôt. Une faute du client peut, elle, réduire ou écarter la responsabilité de l’hôtelier.
Dans un établissement haut de gamme, où les clients confient bijoux et montres à la réception, ce dépôt sans plafond pèse lourd. Fixez en conséquence le plafond de la garantie des objets confiés.
Une affichette qui limite cette responsabilité n’a pas de valeur. Sur un parking réservé aux clients, les objets laissés dans les voitures sont couverts jusqu’à 50 fois le prix de la chambre (article 1954), même avec un panneau « parking non gardé ». Vérifiez que votre RC couvre ces vols, souvent sous le nom de RC hôtelière ou RC dépositaire.
Incendie, vol, dégât des eaux
Dans un hôtel, un feu peut partir de la cuisine, de la blanchisserie ou d’un tableau électrique, et une fuite dans une chambre abîme celles du dessous. Une assurance incendie professionnelle couvre aussi les fumées et l’eau utilisée par les pompiers.
Un hôtel est un établissement recevant du public (type O). Extincteurs, alarme, désenfumage et installation électrique y sont vérifiés périodiquement, et la commission de sécurité passe régulièrement. Gardez ces rapports : après un sinistre, ils prouvent que l’établissement était entretenu.
Pour le vol, l’assureur pose ses conditions de protection : serrures, alarme, coffre de la réception. Un vol sans effraction ni violence est souvent exclu : relisez cette clause avant de signer.
Un hôtel saisonnier signale aussi ses mois de fermeture : au-delà d’une durée d’inoccupation fixée au contrat, beaucoup de multirisques réduisent la garantie vol ou dégât des eaux.
Pertes financières et risques extérieurs
Après un sinistre, la réparation n’est qu’une partie de la facture. Restent la fermeture forcée, les véhicules, les événements naturels et, de plus en plus, le piratage.
En cas de fermeture forcée
Après un incendie ou un dégât des eaux qui ferme des chambres, l’assurance perte d’exploitation verse la marge brute perdue et aide à payer les charges fixes : salaires, loyer, remboursements de prêt. Vérifiez la durée d’indemnisation prévue : une rénovation lourde peut dépasser une année.
L’indemnité se calcule sur le chiffre d’affaires que l’hôtel aurait réalisé. Pour un établissement saisonnier, un sinistre en avril peut coûter toute la saison d’été.
Cette garantie suppose en principe un dommage matériel garanti. En 2020, beaucoup d’hôteliers fermés par le Covid n’ont rien touché : leur contrat exigeait un dommage, ou excluait l’épidémie de l’extension « perte d’exploitation sans dommage » (fermeture administrative, carence d’un fournisseur). Lisez ces exclusions avant de signer.
Navette et utilitaires
Navette vers la gare, minibus, utilitaire : chaque véhicule de l’hôtel doit être assuré au moins en responsabilité civile, comme tout véhicule à moteur (article L211-1 du Code des assurances). L’assurance des véhicules professionnels ajoute les dommages au véhicule, le vol et la protection du conducteur.
Déclarez l’usage exact, transport de clients compris, même gratuit. Les clients transportés sont indemnisés par la responsabilité civile du véhicule. Avec plusieurs véhicules, un contrat flotte regroupe tout sous une seule échéance.
Catastrophes naturelles et attentats
Inondation, coulée de boue, séisme, sécheresse : la garantie catastrophe naturelle est incluse dans tout contrat de dommages aux biens. Elle ne joue qu’après un arrêté interministériel publié au Journal officiel, et le sinistre se déclare au plus tard 30 jours après cette publication.
Pour des biens professionnels, la franchise légale est de 10 % des dommages, avec un minimum de 1 140 € (3 050 € pour la sécheresse). En perte d’exploitation, elle vaut trois jours ouvrés, avec le même minimum. Les tempêtes relèvent, elles, de la garantie tempête, grêle, neige du contrat.
Les attentats et actes de terrorisme commis en France sont couverts d’office par tout contrat d’assurance de biens : aucune clause ne peut les exclure (article L126-2 du Code des assurances). Les pertes qui en découlent suivent les plafonds de la garantie incendie.
Le piratage des comptes de réservation
Depuis 2023, les syndicats hôteliers signalent des vagues d’hameçonnage contre les hôtels présents sur Booking.com. Les fraudeurs volent l’accès de l’établissement, puis écrivent aux clients en son nom pour obtenir leurs coordonnées bancaires.
Une assurance cyber-risques paie la remise en état des systèmes, l’information des clients et, selon le contrat, la perte d’activité due à l’attaque. Une fuite de données de clients se notifie à la CNIL dans les 72 heures (article 33 du RGPD).
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresProtéger les salariés et le dirigeant
La convention collective fixe un socle pour les salariés. Le reste (épargne retraite, homme-clé, couverture du dirigeant) se décide au cas par cas.
Mutuelle et prévoyance : que prévoit la convention HCR ?
Depuis 2016, tout employeur privé doit proposer une complémentaire santé collective et en payer au moins la moitié. La convention collective HCR va plus loin : elle impose des garanties de frais de santé et de prévoyance (incapacité de travail, invalidité, décès) à tous les salariés de la branche.
Vous choisissez l’organisme, mais le contrat doit respecter au minimum les garanties et cotisations de la convention. Pour les cadres, l’accord national du 17 novembre 2017 impose en plus de consacrer 1,50 % de la tranche A à leur prévoyance, à la charge de l’employeur.
Au-delà de ce socle, des contrats de mutuelle collective plus couvrants et une prévoyance collective renforcée aident à garder des équipes. Un accident du travail grave peut aussi engager votre faute inexcusable : l’employeur peut s’assurer contre ses conséquences financières (article L452-4 du Code de la sécurité sociale).
L’épargne retraite, un plus facultatif
La retraite de base et la complémentaire Agirc-Arrco sont obligatoires et financées par les cotisations. L’épargne retraite d’entreprise, elle, se choisit : par exemple un PER collectif alimenté en partie par l’employeur.
Proposer des plans d’épargne retraite attractifs peut aider à retenir des salariés dans un secteur où le turnover est élevé. Les versements de l’employeur bénéficient d’un régime social et fiscal favorable, dans des plafonds.
Homme-clé et protection du dirigeant
L’Assurance Homme-Clé verse un capital ou des indemnités à l’entreprise si une personne indispensable décède ou ne peut plus travailler : le gérant, un directeur, un chef de cuisine. La somme finance un remplaçant ou absorbe la baisse d’activité.
Un dirigeant non salarié n’a ni la mutuelle ni la prévoyance de la branche : il s’assure à titre individuel. Pour un rachat d’hôtel à crédit, la banque exige une assurance décès-invalidité. Faites jouer la concurrence, par exemple avec une assurance emprunteur pour TNS. Pour un prêt professionnel, la banque reste toutefois libre de refuser un autre contrat que le sien.
Comment choisir son assureur ?
Le prix ne suffit pas : regardez qui connaît l’hôtellerie et comment les sinistres sont réglés.
Les critères qui comptent
Demandez si l’assureur, ou le courtier, a déjà des hôtels en portefeuille. Il connaîtra la RC dépositaire, la saisonnalité de la perte d’exploitation et les règles de sécurité des établissements recevant du public. Comparez les plafonds par sinistre et par année, pas seulement la prime.
Faites préciser les exclusions qui touchent l’hôtellerie : vol sans effraction, dégâts causés par les clients, épidémie, piscine ou spa non déclarés. Un professionnel ne résilie qu’à l’échéance annuelle : la résiliation à tout moment après un an ne vaut que pour les contrats des particuliers.
Le règlement des sinistres
Après un sinistre, la vitesse de l’expertise et des premiers versements compte : un hôtel fermé continue de payer ses charges. Demandez si l’assureur verse des acomptes sur indemnité, et sous quel délai.
Le sinistre se déclare en général dans les cinq jours ouvrés, et dans les deux jours ouvrés pour un vol (article L113-2 du Code des assurances). En cas de désaccord sur le montant, vous pouvez vous faire assister de votre propre expert.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresA voir également
- Quelles assurances souscrire en tant que gérant d’un restaurant ?
- Quelle assurance souscrire en tant que pizzaiolo ?
- Quelle assurance souscrire en tant que gérant d’un hébergement touristique ?
- Food-truck : quelles assurances souscrire et pourquoi ?
- Quelle assurance souscrire en tant que gérant d’un camping ?
- Quelle assurance professionnelle souscrire pour votre agence de voyage ?
- Quelle assurance professionnelle souscrire pour une discothèque ?
- Quelle assurance souscrire en tant que gérant de bureau de tabac ?
- Quelle assurance professionnelle souscrire pour un bowling ?



