

Indemnisation après un attentat : comprendre votre assurance et vos droits à réparation
Après un attentat, deux circuits se partagent la réparation. Les blessures, physiques ou psychiques, et la perte d’un proche relèvent du Fonds de garantie des victimes des actes de terrorisme et d’autres infractions (FGTI). Les biens détruits ou abîmés relèvent de votre assureur, tenu par la loi de couvrir ce risque.
Le FGTI, payeur des dommages corporels
Créé par la loi du 9 septembre 1986, après la série d’attentats qui avait frappé Paris, le FGTI répare les atteintes à la personne causées par un acte de terrorisme commis depuis le 1er janvier 1985, pour la victime directe comme pour ses proches.
Qui peut demander réparation ?
Pour un attentat commis en France, toute victime est indemnisée, quelle que soit sa nationalité. À l’étranger, seuls les ressortissants français le sont.
Encore faut-il avoir été exposé. Le 28 novembre 2025, l’assemblée plénière de la Cour de cassation a fixé le critère : est victime la personne directement exposée à un péril de mort ou de blessure, ou celle qui, près des lieux, a pu légitimement se croire exposée en comprenant sur le moment qu’une attaque visait à tuer au hasard.
Le statut de partie civile obtenu au procès pénal n’y change rien. La Cour a donné raison à une habitante d’un immeuble voisin du Bataclan, témoin d’une partie de l’attaque depuis sa fenêtre, mais pas à des promeneurs de Nice dont le traumatisme tenait au mouvement de foule et non à l’attaque elle-même.
Les préjudices pris en compte
Le fonds applique la réparation intégrale, sans plafond, selon la nomenclature Dintilhac du dommage corporel : frais de santé restés à charge, pertes de revenus présentes et futures, logement ou véhicule adapté, aide d’une tierce personne, souffrances endurées, préjudice esthétique, déficit fonctionnel permanent. Trois postes tiennent à la nature de l’attaque :
- le préjudice d’angoisse de mort imminente, pour la victime qui a cru mourir pendant l’attaque ;
- le préjudice d’attente et d’inquiétude, pour le proche resté sans nouvelles ;
- le PESVT (préjudice exceptionnel spécifique des victimes d’actes de terrorisme), qui tient compte du stress post-traumatique.
Le PESVT est aussi versé aux proches d’une personne décédée, selon un barème du fonds : 17 500 € pour le conjoint ou le concubin, 12 500 € pour un enfant jusqu’à 25 ans.
Du dossier à l’offre
Le procureur de la République transmet au fonds l’identité des victimes recensées, et le FGTI les contacte. Une personne absente de cette liste dépose elle-même sa demande, en ligne ou par courrier. Le parcours suit ensuite ces étapes :
- Envoi des pièces : pièce d’identité, certificats médicaux, copie de la plainte ou du témoignage devant la police, justificatifs des frais, RIB
- Versement d’une première provision dans le mois qui suit la demande
- Expertise médicale, puis nouvelles provisions tant que l’état de santé n’est pas consolidé
- Offre d’indemnisation dans les trois mois qui suivent la réception d’un dossier complet
Avec son offre, le fonds verse 80 % du montant à titre provisionnel, déduction faite des provisions déjà réglées. S’il dépasse le délai de trois mois, le juge peut le condamner à des dommages et intérêts.
La victime dispose de 10 ans après la consolidation de son état de santé pour saisir le FGTI ; pour le proche d’une personne décédée, le délai part du décès. Après un procès pénal, la demande doit suivre d’un an au plus la décision de justice.
Biens endommagés : ce que doit votre assureur
Le fonds ne paie pas les biens. Leur réparation relève du contrat qui les assure, et la loi interdit à l’assureur d’en exclure l’attentat.
Une garantie attentats qu’aucun contrat ne peut écarter
L’article L126-2 du Code des assurances impose cette garantie dans tout contrat qui couvre l’incendie d’un bien situé en France ou les dommages à un véhicule. Toute clause contraire est réputée non écrite. Les dommages matériels directs sont indemnisés, frais de décontamination compris.
L’indemnité suit la garantie incendie du contrat, avec la même franchise et le même plafond. Si votre contrat paie, après un incendie, le relogement après un sinistre ou les pertes d’exploitation d’un commerce fermé, ces frais sont couverts dans les mêmes limites.
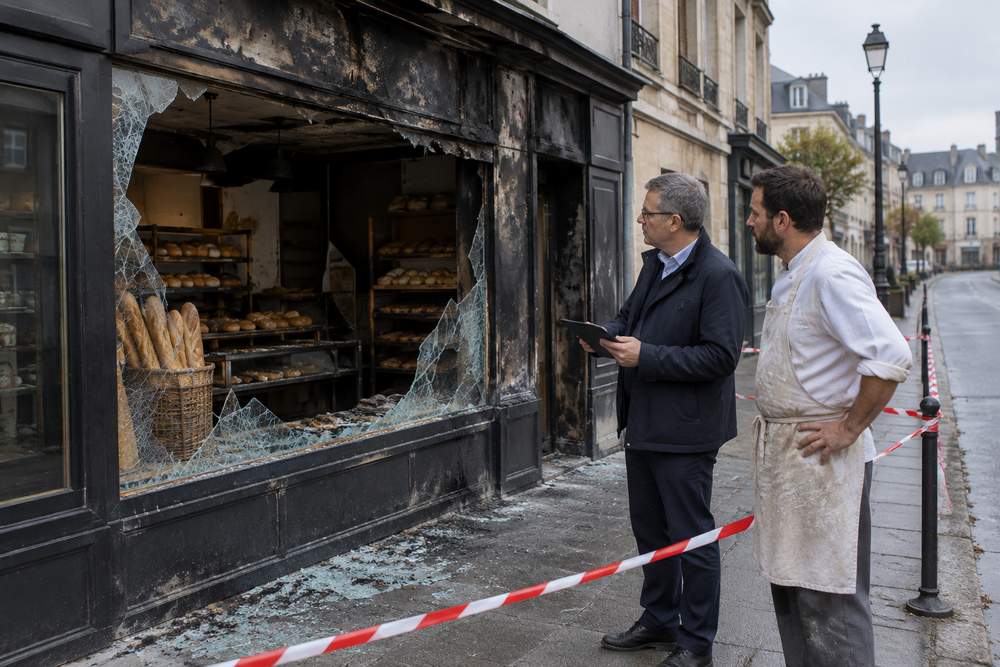
Une voiture assurée au tiers, en responsabilité civile seule, n’est en revanche pas indemnisée de ses propres dégâts. Les émeutes obéissent à une autre logique : la garantie émeutes et mouvements populaires dépend des clauses de chaque contrat. Le partage, en résumé :
| Type de dommage | Organisme responsable |
|---|---|
| Blessures physiques ou psychiques | FGTI |
| Décès d’un proche (préjudice moral et économique) | FGTI |
| Soins liés à l’attentat | Assurance maladie, à 100 % |
| Logement, mobilier, local professionnel | Assureur du bien |
| Véhicule | Assureur auto, sauf contrat en responsabilité civile seule |
Ce que le fonds retranche de son offre
Le FGTI répare tout le préjudice, mais pas au-delà. Il déduit ce qui en compense déjà une part : indemnités journalières, pension d’invalidité, rente d’accident du travail, capital décès, sommes versées par une garantie des accidents de la vie. Une assurance-vie, des dons ou l’aide d’une association ne sont pas retranchés.
Qui finance le fonds ?
Le FGTI vit d’une contribution prélevée sur les contrats d’assurance de biens, la taxe attentat. Elle est de 6,50 € par contrat et par an depuis le 1er juillet 2024, quels que soient les garanties choisies et le prix de la cotisation.
Les contrats concernés
Elle s’applique notamment aux contrats suivants :
En assurance auto, ce sont les garanties dommages qui la déclenchent : une formule limitée à la responsabilité civile n’y est pas soumise. Les assurances de personnes (santé, prévoyance, assurance-vie) en sont exclues. Un foyer qui assure son logement et deux voitures au-delà du tiers paie 19,50 € par an.
Ce qui change au 1er janvier 2027
Un arrêté du 24 juillet 2026 porte la contribution à 8,50 € pour les cotisations échues à partir du 1er janvier 2027. La loi de finances pour 2026 l’étend à la même date aux contrats de responsabilité civile vie privée souscrits sans autre garantie de dommages, et à l’assurance décennale. Notre foyer paiera 25,50 €.
Faire valoir ses droits, étape par étape
Quelques réflexes évitent de perdre du temps ou des droits :
- Réactivité : la première provision n’arrive qu’après la demande. Mieux vaut la déposer tôt, quitte à compléter les pièces ensuite.
- Documentation : gardez le certificat médical initial, la trace d’un passage en cellule d’urgence médico-psychologique et toutes les factures.
- Expertise médicale : un médecin conseil, un proche ou un avocat peut vous assister face au médecin missionné par le FGTI.
- Assistance juridique : le 116 006, numéro national d’aide aux victimes, oriente vers une association ; l’Association française des victimes du terrorisme (AFVT) aide aussi à monter le dossier.
Les soins et l’accompagnement
Les soins et le suivi psychiatrique liés à l’attentat sont pris en charge intégralement par l’Assurance maladie, sans avance de frais. Les proches y ont droit pour le psychiatre et les médicaments prescrits, sur attestation demandée au service « attentats » de leur caisse.
Les victimes relèvent aussi du statut de victime civile de guerre : gratuité des soins et appareillages, carte d’invalidité de l’ONaCVG dès 25 % d’invalidité. La pension militaire d’invalidité ne se cumule pas avec l’indemnité du fonds, mais une rente différentielle reste possible.
Si l’offre ne convient pas
Rien n’oblige à accepter. On peut en discuter avec le chargé d’indemnisation, puis assigner le FGTI devant le juge de l’indemnisation des victimes d’actes de terrorisme (JIVAT) du tribunal judiciaire de Paris. L’avocat y est obligatoire, et l’aide juridictionnelle est accordée sans condition de ressources.
Le fonds s’engage à maintenir son offre devant le tribunal. Une demande déclarée irrecevable peut aussi être soumise au médiateur du FGTI, à l’amiable. Pour les biens, déclarez le sinistre à votre assureur sans attendre la fin du dossier corporel.
Le système français d’indemnisation des victimes d’attentats, alliant l’action du FGTI et des assurances privées, offre un filet de sécurité robuste. La compréhension de ses mécanismes et des droits qui en découlent est essentielle pour les victimes et leurs proches. Face à l’adversité, ce dispositif incarne la solidarité nationale et l’engagement de la société à réparer, autant que possible, les conséquences dramatiques des actes terroristes.



