
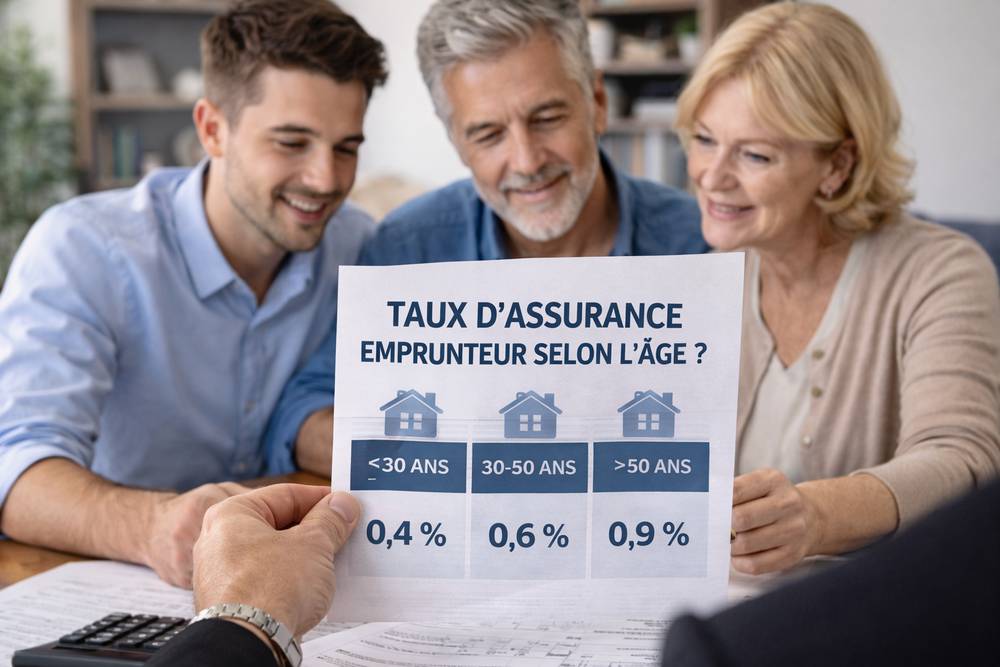
Taux d’assurance de prêt selon l’âge de l’emprunteur
Savez-vous que l’âge de l’emprunteur peut multiplier par dix le coût de l’assurance de prêt immobilier ? Cette réalité frappe de plein fouet les futurs propriétaires, surtout après 50 ans.
Cette différence tarifaire s’explique par l’évaluation du risque que vous représentez pour l’assureur. Plus vous vieillissez, plus les probabilités de décès, d’invalidité ou d’incapacité augmentent mécaniquement. Résultat ? Votre Taux Annuel Effectif d’Assurance (TAEA) grimpe progressivement, impactant directement votre capacité d’emprunt.
Voici les enjeux majeurs :
- Impact financier direct : l’assurance représente entre 25 et 35% du coût total du crédit
- Variation extrême des taux : de 0,09% pour un trentenaire à plus de 1,50% après 70 ans
- Solutions méconnues : la délégation d’assurance peut diviser par deux votre facture
- Enjeu d’accès au crédit : un taux trop élevé peut bloquer votre financement
Comparez les Meilleures Assurances Emprunteurs
(tarifs en ligne, gratuit & sans engagement)
Comment l’âge détermine-t-il votre taux d’assurance emprunteur ?
L’âge constitue le critère principal d’évaluation du risque pour les compagnies d’assurance. Cette logique actuarielle repose sur des statistiques précises concernant l’espérance de vie et les problèmes de santé selon les tranches d’âge.
Les tranches d’âge et leurs taux moyens
Voici un tableau détaillé des taux d’assurance moyens pratiqués sur le marché :
| Tranche d’âge | Taux moyen | Coût annuel pour 200 000€ | Durée recommandée |
|---|---|---|---|
| Moins de 30 ans | 0,09% à 0,25% | 180€ à 500€ | 20 à 25 ans |
| 30 à 40 ans | 0,15% à 0,40% | 300€ à 800€ | 15 à 20 ans |
| 40 à 50 ans | 0,24% à 0,70% | 480€ à 1 400€ | 10 à 20 ans |
| 50 à 60 ans | 0,32% à 0,90% | 640€ à 1 800€ | 10 à 15 ans |
| Plus de 60 ans | 0,65% à 1,23% | 1 300€ à 2 460€ | 5 à 10 ans |
| Plus de 70 ans | 1,50% et plus | 3 000€ et plus | 5 ans maximum |
Les mécanismes de calcul selon l’âge
Les assureurs utilisent deux méthodes principales pour intégrer l’âge dans leurs calculs. La première approche se base sur des tranches d’âge larges, typiques des contrats groupe bancaires. Tous les emprunteurs d’une même tranche paient le même tarif, créant une mutualisation des risques.
La seconde méthode, privilégiée par les assurances individuelles, calcule le taux selon l’âge exact de souscription. Cette personnalisation permet souvent d’obtenir des conditions plus avantageuses, particulièrement pour les profils jeunes ou sans antécédents médicaux.
L’évolution des risques avec l’âge
Pourquoi cette progression tarifaire ? Les données actuarielles montrent une augmentation exponentielle des risques après 50 ans :
- Risque de décès : multiplié par 3 entre 40 et 60 ans
- Incapacité temporaire : +40% de probabilité après 50 ans
- Invalidité permanente : risque doublé tous les 10 ans après 45 ans
Cette réalité statistique justifie l’écart de tarification, même si elle peut sembler discriminatoire pour les emprunteurs seniors en excellente santé.
👉 Economisez jusqu'à 15 000€ sur votre assurance de prêt
✅ Comparez les Meilleures Assurances EmprunteursStratégies pour optimiser votre assurance selon votre âge
Chaque tranche d’âge dispose de leviers spécifiques pour réduire le coût de son assurance emprunteur. L’enjeu consiste à identifier les bonnes stratégies au bon moment.
Solutions pour les jeunes emprunteurs (moins de 35 ans)
Si vous bénéficiez déjà de taux attractifs, plusieurs optimisations restent possibles. La délégation d’assurance permet souvent de diviser par deux le coût proposé par votre banque. Les assureurs externes proposent des contrats personnalisés tenant compte de votre excellent profil de risque.
Les jeunes non-fumeurs en bonne santé peuvent négocier des tarifs préférentiels descendant jusqu’à 0,05% dans certains cas. Pensez également aux garanties modulables : inutile de payer pour une couverture perte d’emploi si vous êtes fonctionnaire titulaire.
Optimisation pour les emprunteurs expérimentés (35-50 ans)
Cette tranche d’âge représente le moment critique pour renégocier son assurance. Vos revenus sont souvent stabilisés, votre santé encore excellente, mais les tarifs commencent à grimper sensiblement.
La stratégie gagnante consiste à :
- Comparer systématiquement l’assurance emprunteur bancaire et les offres en délégation
- Négocier la quotité si vous empruntez en couple (100% sur chacun n’est pas toujours obligatoire)
- Adapter les garanties à votre situation professionnelle réelle
- Profiter des bilans de santé pour valoriser votre bon état général
Stratégies spécifiques pour les seniors (plus de 50 ans)
Passé 50 ans, chaque année compte dans le calcul tarifaire. Les assurances de prêt spécialisées seniors deviennent indispensables pour contourner les refus bancaires et obtenir des conditions acceptables.
Certains assureurs proposent des contrats innovants avec des âges limites repoussés jusqu’à 80 ans pour la souscription et 85 ans pour la fin de couverture. Ces solutions coûtent plus cher mais permettent l’accès à la propriété tardive.
Le recours à un courtier spécialisé devient quasi-obligatoire. Il connaît les assureurs acceptant les profils seniors et peut négocier des conditions préférentielles grâce à ses volumes d’affaires.
La délégation d’assurance : votre arme contre la discrimination par l’âge
Depuis la loi Lemoine de 2022, vous pouvez changer d’assurance emprunteur à tout moment, sans frais ni pénalités. Cette liberté totale révolutionne la donne pour tous les âges.
Avantages concrets de la délégation selon l’âge
Pour les jeunes emprunteurs, la délégation permet d’accéder à des tarifs ultra-compétitifs que les banques ne peuvent égaler. Les économies atteignent souvent 60 à 70% sur le coût total de l’assurance.
Les emprunteurs d’âge mûr bénéficient d’une évaluation personnalisée tenant compte de leur excellent état de santé, contrairement aux grilles tarifaires rigides des contrats groupe.
Pour les seniors, la délégation ouvre l’accès à des assureurs spécialisés proposant des solutions sur-mesure, souvent impossibles à obtenir via les circuits bancaires traditionnels.
Méthodes de calcul avantageuses
Les assurances externes privilégient souvent le calcul sur capital restant dû. Votre cotisation diminue chaque mois avec le remboursement du capital, contrairement aux contrats bancaires calculés sur le montant initial.
Cette différence devient particulièrement avantageuse pour les emprunts longs, où l’économie cumulée peut atteindre plusieurs milliers d’euros sur la durée totale du crédit.
Procédure de changement simplifiée
Changer d’assurance nécessite simplement de respecter l’équivalence de garanties. Votre nouvel assureur doit couvrir au minimum les mêmes risques que le contrat initial, avec des plafonds au moins équivalents.
La résiliation s’effectue par lettre recommandée, sans préavis spécifique depuis la loi Lemoine. Votre banque dispose de 10 jours ouvrés pour accepter ou refuser votre nouveau contrat, refus qu’elle doit motiver précisément.
👉 Economisez jusqu'à 15 000€ sur votre assurance de prêt
✅ Comparez les Meilleures Assurances EmprunteursLes pièges à éviter selon votre profil d’âge
Chaque tranche d’âge présente des écueils spécifiques qu’il convient d’anticiper pour éviter les mauvaises surprises.
Erreurs courantes des jeunes emprunteurs
Beaucoup de trentenaires acceptent l’assurance bancaire par facilité, perdant l’opportunité de réaliser des économies substantielles. Cette négligence peut coûter entre 5 000 et 15 000 euros sur un crédit de 20 ans.
Autre piège fréquent : souscrire des garanties inadaptées. Un jeune célibataire sans charge de famille n’a pas forcément besoin d’une couverture décès à 100%, contrairement à un couple avec enfants.
Vigilance particulière pour les seniors
L’âge limite de cessation des garanties constitue le piège majeur pour les emprunteurs seniors. Certains contrats cessent leur couverture à 70 ou 75 ans, laissant l’emprunteur sans protection sur la fin de son crédit.
Vérifiez systématiquement que vos garanties couvrent toute la durée de votre emprunt. Privilégiez les assureurs proposant des couvertures jusqu’à 80 ou 85 ans, même si le surcoût initial paraît important.
La déclaration de santé reste obligatoire pour les montants supérieurs à 200 000 euros, quel que soit l’âge. Soyez précis et honnête : toute omission pourrait annuler vos garanties en cas de sinistre.
Anticipation des évolutions réglementaires
Les lois évoluent régulièrement en faveur des emprunteurs. La suppression progressive du questionnaire de santé, l’allongement des âges limites ou l’encadrement des surprimes pourraient modifier la donne dans les prochaines années.
Restez informé de ces évolutions : elles peuvent créer de nouvelles opportunités d’économies ou d’amélioration de votre couverture, particulièrement si vous avez souscrit votre assurance il y a plusieurs années.
L’âge détermine largement votre taux d’assurance emprunteur, mais des solutions existent pour chaque profil. La délégation d’assurance et la comparaison systématique des offres restent vos meilleurs atouts pour optimiser ce poste de dépense majeur, quel que soit votre âge au moment de l’emprunt.
A voir également
- L’assurance emprunteur pour les métiers à risque
- Quelle assurance emprunteur est la plus adaptée pour les TNS ?
- Comment résilier votre assurance emprunteur ?
- Remboursement anticipé d’un prêt immobilier : quel impact sur l’assurance emprunteur ?
- Délai de franchise assurance emprunteur : tout comprendre pour mieux choisir
- Assurance pour prêt à taux zéro : pourquoi elle reste incontournable malgré l’absence d’intérêts ?
- Quelles garanties choisir pour l’assurance emprunteur de votre investissement locatif ?
- Quelle est la meilleure assurance pour un prêt immobilier en 2026 ?
- Remboursement de l’assurance emprunteur : comment récupérer vos cotisations ?



