Quelle assurance souscrire pour une location de vacances ?
Personne n’est à l’abri d’un sinistre, même pendant une location de vacances. Une casserole oubliée sur le feu, une machine à laver qui fuit chez le voisin du dessous : c’est l’occupant qui en répond. Avant de partir, vérifiez qui vous couvre : votre assurance habitation, celle du propriétaire, ou ni l’une ni l’autre.
Comparez les assurances habitations
Le locataire saisonnier est-il obligé de s’assurer ?
Non. Aucune loi n’impose d’assurance pour un meublé de tourisme, ni au locataire ni au propriétaire : la règle du bail d’habitation, qui oblige le locataire à s’assurer, ne vaut pas pour une location saisonnière, limitée à 90 jours consécutifs.
Le contrat de location peut en revanche l’exiger. Beaucoup de propriétaires et d’agences réclament alors une attestation avant la remise des clés.
Ne pas être obligé ne veut pas dire ne rien risquer. Le Code civil rend le locataire responsable des dégradations survenues pendant son séjour (article 1732) et présume sa faute en cas d’incendie, sauf s’il prouve un cas fortuit, un vice de construction ou un feu venu d’une maison voisine (article 1733).
Ce que le propriétaire a peut-être déjà prévu
Avant de signer, demandez au propriétaire ou à l’agence ce que prévoit son contrat : deux clauses peuvent vous dispenser d’une partie de l’assurance.
L’abandon de recours
Avec l’abandon de recours, aussi appelé renonciation à recours, le propriétaire et son assureur s’engagent à ne pas se retourner contre vous après un incendie ou un dégât des eaux dans le logement. Pour jouer, la clause doit figurer à la fois dans le contrat de location et dans le contrat d’assurance du propriétaire.
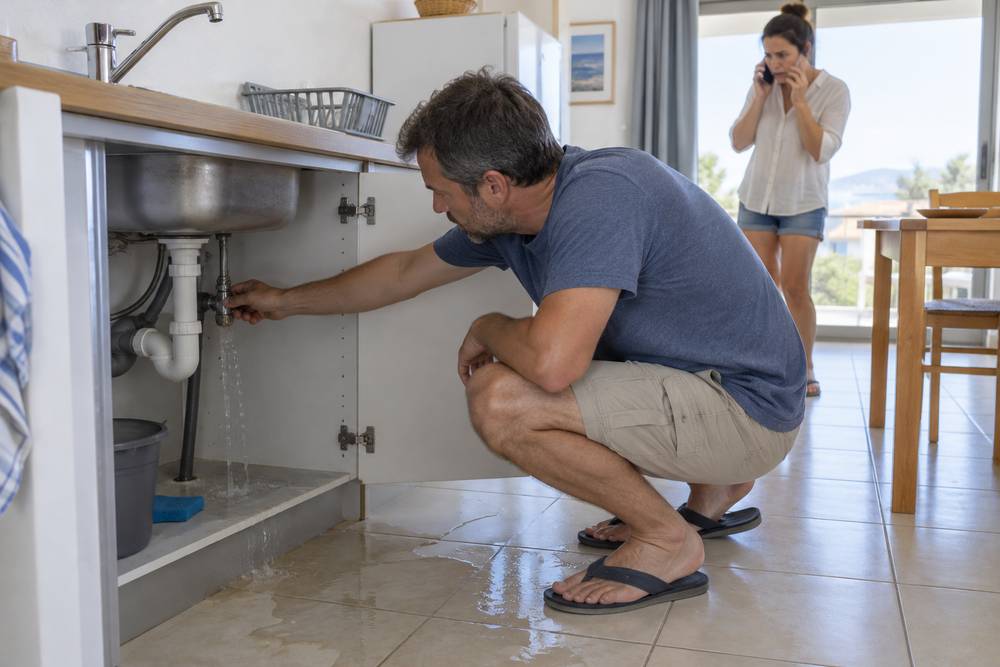
Elle laisse un trou : votre responsabilité envers les voisins et les autres tiers reste entière. Si une fuite de votre salle de bains abîme l’appartement du dessous, l’assurance dégât des eaux de votre propre contrat paie, sinon c’est vous.
Le contrat pour le compte de qui il appartiendra
Plus large, le contrat « pour le compte de qui il appartiendra », assorti d’un abandon de recours, couvre aussi le locataire envers les voisins et les tiers pour l’incendie et le dégât des eaux. Il vous dispense de votre propre assurance pour ces risques.
Dans les deux cas, le reste demeure à votre charge : la vaisselle cassée, le canapé taché, le store arraché. Ces petits dégâts se règlent en général sur le dépôt de garantie.
Vous louez votre bien : ce que vous devez à vos vacanciers
Côté propriétaire, prévenez d’abord votre assureur que le logement sera loué à la saison : un contrat d’assurance habitation de résidence principale ne prévoit pas forcément des vacanciers qui se succèdent. Un risque mal déclaré expose à une indemnité réduite (article L113-9 du Code des assurances). Une maison louée l’été puis fermée le reste de l’année cumule les deux risques, et le tarif d’assurance d’une résidence secondaire en tient compte.
La garantie recours des locataires contre le propriétaire n’est pas obligatoire, mais elle couvre le bailleur quand un défaut d’entretien blesse un vacancier ou abîme ses affaires : un four aux câbles usés qui prend feu, par exemple. Entre deux séjours, l’assurance propriétaire non occupant couvre le logement vide.
Ce que couvre déjà votre contrat d’habitation
La plupart des contrats multirisques habitation vous suivent en vacances. Reste à savoir avec quelle garantie, et jusqu’où.
Villégiature : deux garanties à ne pas confondre
La responsabilité civile villégiature couvre les dommages que vous causez au logement loué et aux voisins par un incendie, une explosion ou un dégât des eaux. La garantie villégiature, elle, indemnise vos propres affaires emportées en vacances quand elles sont touchées par ces mêmes événements.
Ne comptez pas sur votre responsabilité civile vie privée pour le logement : elle exclut en général les dommages aux biens dont vous avez la garde, et une maison louée en fait partie.
Les limites à vérifier avant de partir
Relisez votre contrat sur quatre points. La durée d’abord : la couverture s’arrête souvent à 90 jours consécutifs, parfois moins pour un appartement. Le territoire ensuite : la France, l’Union européenne ou le monde entier, selon les contrats.
Le plafond doit aussi tenir face à la valeur du logement : une villa avec piscine ne se compare pas à un studio. Restent les exclusions : les bijoux et objets de valeur sont souvent écartés, et le vol dans le logement loué n’est pas toujours couvert.
Votre assureur délivre une attestation villégiature sur simple demande : c’est elle que réclament les propriétaires.
Si votre contrat ne prévoit rien
Vous pouvez demander à votre assureur d’ajouter la garantie à votre contrat actuel, ou souscrire une assurance habitation temporaire, limitée à la durée du séjour. Pour un long séjour hors d’Europe, une assurance voyage ou une formule locale prend le relais.
Réserver par une plateforme change-t-il quelque chose ?
Pas sur le fond. Les conditions d’Airbnb, par exemple, demandent au voyageur de rendre le logement dans l’état où il l’a trouvé et de payer les dommages constatés. La garantie dommages qu’offre l’assurance de l’hôte Airbnb répare le bien du propriétaire, puis la plateforme peut se retourner contre vous.
Pensez aussi à l’annulation. Certaines garanties villégiature remboursent le loyer ou les arrhes si une raison grave vous oblige à renoncer : décès d’un proche, accident, maladie. Le montant reste plafonné : vérifiez-le avant de verser l’acompte.
Sur place : les bons réflexes
Quelques gestes évitent la plupart des litiges en fin de séjour.
- Un état des lieux et un inventaire à l’arrivée et au départ, photos à l’appui : locataire ou propriétaire, vous êtes tous les deux concernés
- En cas d’incendie ou de dégât des eaux, prévenez tout de suite le propriétaire ou l’agence, puis votre assureur
- Déclarez le sinistre dans le délai de votre contrat, au moins 5 jours ouvrés (2 jours pour un vol)
- En tant que propriétaire, contactez votre assureur et faites constater les dégâts avant le départ du locataire
- Si vous réglez vous-même une casse, demandez au propriétaire un reçu qui reconnaît qu’il est indemnisé
- Chez vous, respectez les mesures de prévention de votre contrat (volets, alarme) : la garantie vol est souvent suspendue après 60 à 90 jours d’absence
Renseignez-vous quelques semaines avant le départ : le temps d’obtenir une attestation, une extension ou un contrat temporaire.
Comparez les assurances habitations
D’autres articles sur le thème des assurances lors de vos vacances :
- Quelles assurances souscrire pour un séjour à l’étranger ?
- Comment vous assurer pour un séjour au ski ?
- Quelles assurances souscrire lors d’un échange de maison ou d’appartement ?
- Assurez vos bagages lorsque vous prenez l’avion
- L’assurance hôte dans le cadre d’une location Airbnb
- Assurance habitation temporaire : de quelques jours jusqu’à 3 mois
- Comment assurer votre camping car ?
- Assurance location de voiture avec votre carte bancaire
- Quelle assurance souscrire pour un mobil-home ?
Comparez en ligne les Meilleures Assurances Habitation
(tarifs en ligne, gratuit & sans engagement)