Échange de maison pour les vacances : êtes-vous couvert par votre assurance ?
Échanger son logement permet de voyager sans payer d’hébergement, et la pratique progresse vite : HomeExchange, la plateforme la plus connue, revendiquait début 2026 plus de 270 000 membres dans 155 pays et 600 000 échanges réalisés en 2025.
Aucun texte n’interdit ce troc, et la plupart des contrats habitation le couvrent déjà, à condition de prévenir l’assureur. Avant de remettre vos clés, quatre points se vérifient :
- l’échange est un prêt gratuit, pas une location ;
- chacune des deux familles a sa responsabilité civile villégiature ;
- cette garantie a des limites à l’étranger, et la voiture prêtée obéit à d’autres règles ;
- un accord écrit dit qui paie la franchise.
Comparez les assurances habitations
Ce que couvre déjà votre contrat habitation
Bonne nouvelle : votre contrat multirisques habitation (MRH) reste la base de votre protection pendant l’échange. Service-public le rappelle : la majorité des contrats prévoient ce cas, et il suffit souvent de donner à l’assureur l’identité des occupants et les dates du séjour.
Un prêt, pas une location
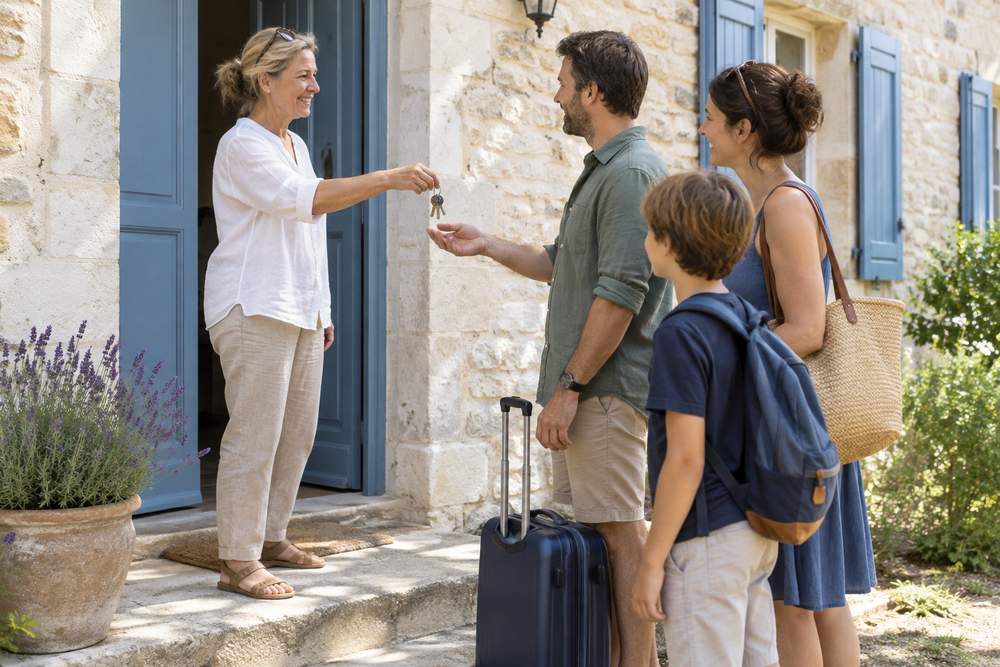
Sans loyer, l’échange se rapproche du prêt à usage du Code civil (articles 1875 à 1891), un contrat « essentiellement gratuit ». La nuance compte : la location saisonnière se déclare souvent à part. Gardez une trace écrite montrant qu’aucun argent n’a circulé.
Ce chapitre du Code civil règle aussi deux points. L’occupant ne répond pas de l’usure normale (article 1884). Celui qui prête doit signaler un défaut qu’il connaît, une marche descellée par exemple, faute de quoi il en répond (article 1891).
Celui qui prête, celui qui occupe
Les deux familles ne courent pas les mêmes risques, et chacune appelle son propre assureur :
- Celui qui prête protège son logement et ses meubles par sa MRH, à condition d’avoir déclaré l’occupation.
- Celui qui occupe répond des dégâts qu’il cause : incendie, explosion, dégât des eaux. C’est sa responsabilité civile villégiature qui joue, incluse dans la plupart des contrats MRH.
Un locataire peut lui aussi échanger son logement en prévenant son propriétaire, sauf si le bail interdit le prêt ou impose d’occuper les lieux en personne. L’assurance habitation du locataire se vérifie comme celle d’un propriétaire.
Un dégât pendant l’échange : qui paie quoi ?
Tout dépend de l’origine du sinistre. Un point surprend souvent : l’assureur de celui qui prête indemnise son client, puis peut se retourner contre l’occupant responsable (article L. 121-12 du Code des assurances). Ce recours n’est fermé que pour la famille proche et les personnes vivant habituellement au foyer.
| Sinistre | En cause | Qui indemnise |
|---|---|---|
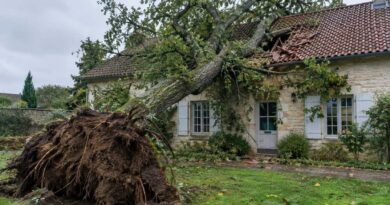
| Tempête, fuite chez le voisin | Personne dans la maison | MRH de celui qui prête |
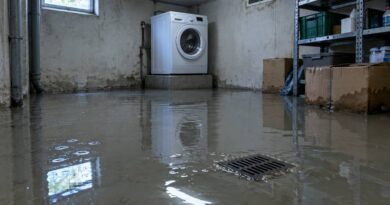
| Dégât des eaux ou incendie | L’occupant | MRH de celui qui prête, puis recours contre la RC villégiature de l’occupant |
| Cambriolage avec effraction | Un tiers | Garantie vol de celui qui prête |
| Objet emporté par les occupants | L’occupant | En général personne : exclusion courante |
| Échange non déclaré | Celui qui prête | Indemnité réduite, voire refusée |
Reste la franchise, que la loi n’attribue à personne quand deux foyers sont en cause. Service-public conseille de fixer par écrit qui la prendra en charge : un courriel accepté par les deux familles fait l’affaire. N’y promettez pas de renoncer à tout recours sans l’accord de votre assureur : vous risqueriez de réduire votre propre indemnité.
Le vol est le cas à part. La garantie joue en général après une effraction, une escalade, des violences ou une introduction clandestine, et le vol commis par une personne hébergée figure parmi les exclusions courantes. Si vous échangez votre maison de vacances, relisez aussi l’assurance de cette résidence secondaire, dont la garantie vol suit souvent une clause d’inhabitation.
Pour déclarer un dégât des eaux survenu en votre absence, vous disposez d’au moins cinq jours ouvrés après l’appel de vos hôtes, deux pour un vol (article L. 113-2).
Comparez les assurances habitations
Partir à l’étranger avec la garantie villégiature
La responsabilité civile villégiature couvre les dégâts que vous causez au logement prêté. La garantie villégiature, elle, indemnise vos affaires emportées en séjour. Les deux noms se ressemblent, pas ce qu’ils couvrent.
Hors d’Europe, deux questions à poser
Aucune loi ne fixe la zone couverte : selon les contrats, la France seule, l’Europe ou le monde entier. La durée est souvent plafonnée, entre 30 et 90 jours. Avant un échange à Montréal ou à Marrakech, demandez à votre assureur :
- Ma responsabilité civile villégiature couvre-t-elle ce pays, et jusqu’à quel montant ?
- Quelle durée de séjour accepte-t-elle ?
L’assurance de votre hôte protège sa maison contre ce que vous n’avez pas causé : tempête, cambriolage, fuite du voisin. Sans elle, ces dégâts restent à sa charge, car votre responsabilité civile villégiature ne paie que ceux dont vous êtes responsable.
Et la voiture prêtée avec la maison ?
Beaucoup d’échanges incluent une voiture. En France, la responsabilité civile envers les tiers couvre tout conducteur, même non autorisé (article L. 211-1 du Code des assurances) : un contrat d’assurance auto ne laisse jamais une victime sans indemnité.
Le reste dépend de la clause de prêt : une conduite exclusive, ou un contrat fermé aux permis de moins de trois ans, entraîne une franchise majorée, parfois la perte de la garantie dommages. Vos hôtes ont aussi intérêt à relire leur clause de prêt de véhicule : la franchise et le malus d’un accident resteraient à leur nom.
Plusieurs semaines au volant dépassent le prêt ponctuel : faites ajouter l’invité par avenant comme conducteur secondaire pour la durée de l’échange.
Comparez les assurances habitations
Avant de remettre les clés
Une réponse donnée au téléphone se prouve mal : demandez une confirmation écrite à votre assureur, un courriel suffit. S’il refuse, votre contrat ne prévoit peut-être pas l’occupation par des tiers, et un avenant devient nécessaire. Les quatre questions à lui poser :
- Mon contrat couvre-t-il mon logement quand il est prêté gratuitement à une autre famille ?
- La garantie vol reste-t-elle active pendant cette période ?
- Les occupants doivent-ils avoir leur propre responsabilité civile villégiature ?
- Pouvez-vous me le confirmer par écrit ?
Côté pratique, photographiez chaque pièce avant l’arrivée de vos hôtes, rangez vos objets de valeur dans un placard fermé, et rédigez un accord qui fixe les dates, les règles de la maison et la franchise.
L’échange de maisons se prépare comme un voyage. Déclarez l’échange à votre assureur, obtenez sa réponse par écrit, vérifiez la responsabilité civile villégiature des deux familles et signez un accord sur la franchise. Une couverture supposée devient alors une couverture réelle.
Comparez les assurances habitations
D’autres articles autour des vacances
- Quelles assurances souscrire pour un séjour à l’étranger ?
- Comment vous assurer pour un séjour au ski ?
- Assurez vos bagages lorsque vous prenez l’avion
- Quelles garanties souscrire dans le cadre d’une location de vacances ?
- L’assurance hôte dans le cadre d’une location Airbnb
- Assurance habitation temporaire : de quelques jours jusqu’à 3 mois
- Quelles assurances souscrire pour un camping car ?
- Quelle assurance souscrire pour un mobil-home ?
Comparez en ligne les Meilleures Assurances Habitation
(tarifs en ligne, gratuit & sans engagement)