Assurance voyage à l’étranger : comment choisir la meilleure protection pour vos séjours internationaux ?
Partir à l’étranger expose à des frais que personne ne prévoit : une hospitalisation, un rapatriement, un voyage annulé la veille. Une assurance voyage à l’étranger les couvre, à condition de choisir les bonnes garanties et de savoir ce que vous possédez déjà.
Ce que couvre un contrat de voyage
Un contrat de voyage regroupe plusieurs protections contre les imprévus d’un déplacement hors de France. Les garanties de base sont les suivantes :
- La prise en charge des frais médicaux en cas de maladie ou d’accident
- Le rapatriement sanitaire si nécessaire
- L’assistance 24h/24 pour vous accompagner en cas de problème
- L’annulation de voyage pour vous rembourser en cas d’imprévu avant le départ
- La couverture en cas de perte ou vol de bagages
Frais médicaux : le poste qui pèse le plus
Les frais médicaux à l’étranger justifient à eux seuls le contrat. Pour les États-Unis, le Quai d’Orsay juge impératif d’être couvert pour les soins, l’hospitalisation et le rapatriement : sans cela, l’accès aux soins peut être refusé, même en urgence.
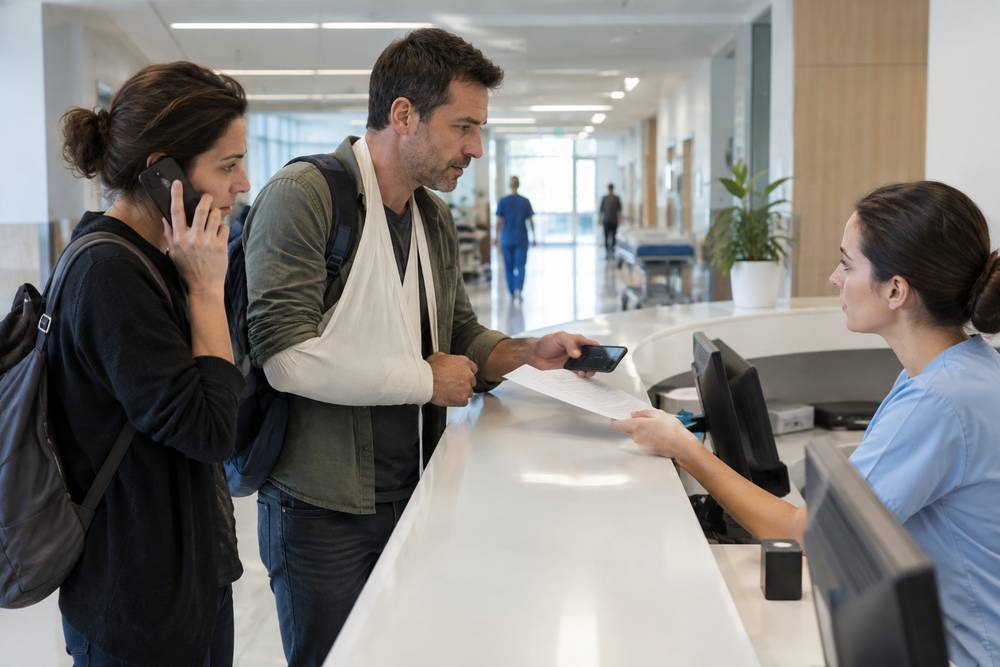
Une hospitalisation imprévue peut y coûter plusieurs dizaines de milliers d’euros. Le plafond des frais médicaux se regarde donc avant le prix.
Avance des frais et rapatriement
Sur place, l’assisteur peut avancer les frais d’hospitalisation ou régler directement l’établissement. Le rapatriement est décidé par ses médecins ; un retour organisé sans son accord n’est pas remboursé. L’assistance couvre souvent aussi le rapatriement du corps d’un proche décédé à l’étranger.
Ce que la Sécurité sociale rembourse hors de France
Ce que l’Assurance maladie prend déjà en charge dépend de la destination.
En Europe : la carte européenne d’assurance maladie
Dans l’Union européenne, l’Espace économique européen, en Suisse et au Royaume-Uni, la carte européenne d’assurance maladie (CEAM) vous fait soigner aux conditions des assurés du pays.
Gratuite, elle se demande au moins 20 jours avant le départ et reste valable deux ans ; en urgence, un certificat provisoire de trois mois se télécharge sur votre compte ameli.
Elle ne vaut toutefois que dans le système public, laisse à votre charge la part que paient les assurés locaux, et ne couvre ni les secours ni le rapatriement.
Hors d’Europe : un remboursement plafonné au tarif français
Ailleurs, seuls les soins urgents et imprévus peuvent être remboursés au retour. La caisse n’y est pas tenue, et son remboursement ne peut dépasser ce qu’elle aurait versé pour les mêmes soins en France (article R160-4 du Code de la sécurité sociale). Face à une facture de clinique privée, c’est peu : l’assurance paie la différence et avance les sommes sur place.
Court séjour, long séjour ou formule annuelle ?
Les assureurs déclinent leurs contrats selon la durée et la fréquence des départs. Voici les principales formules :
| Type de formule | Caractéristiques | Idéal pour |
|---|---|---|
| Court séjour | Couverture pour des voyages de quelques jours à 3 mois | Vacances, voyages d’affaires |
| Long séjour | Protection étendue pour des séjours de plusieurs mois | Expatriation, tour du monde |
| Annuelle | Couverture pour tous vos voyages sur une année | Voyageurs fréquents |
| Étudiants | Garanties adaptées aux besoins des jeunes à l’étranger | Études, stages, PVT |
Le choix dépend de la durée de votre séjour, de votre destination et des activités prévues. Quelques pays exigent une preuve d’assurance : Cuba la réclame aux voyageurs, et le Qatar impose depuis février 2023 une assurance santé pour tout séjour de plus d’un mois. Les « Conseils aux voyageurs » du Quai d’Orsay donnent la règle de chaque pays.
Partir plus de trois mois
Au-delà de 90 jours, les cartes bancaires et la plupart des contrats court séjour ne couvrent plus : il faut une formule longue durée, souscrite pour toute la période. Pour un permis vacances-travail au Canada, l’assurance doit durer tout le séjour, sinon le permis expire avec elle.
Pour une installation durable, une assurance santé pour expatrié, par la Caisse des Français de l’étranger ou un assureur privé, prend le relais de la Sécurité sociale.
Comment comparer deux assurances voyage ?
Devant deux offres, examinez ces points dans l’ordre :
- Couverture géographique : assurez-vous que votre destination est incluse.
- Plafonds de remboursement : vérifiez qu’ils sont suffisamment élevés, surtout pour les frais médicaux.
- Exclusions : lisez attentivement les conditions pour connaître les situations non couvertes.
- Activités couvertes : si vous prévoyez des sports à risque, assurez-vous qu’ils sont inclus.
- Garantie annulation : à souscrire tôt pour être pleinement protégé.
- Services additionnels : comme la téléconsultation médicale ou une application mobile pour gérer votre contrat.
Un devis en ligne permet de comparer les compagnies au meilleur rapport qualité-prix. Comparez avant de payer : achetée à distance, une assurance voyage de moins d’un mois n’ouvre pas de délai de renonciation (article L112-2-1 du Code des assurances).
Ce que vaut la garantie de votre carte bancaire
Les écarts entre cartes sont nets : une Visa Classic plafonne les frais médicaux à l’étranger à 11 000 €, une Visa Premier à 155 000 €, avec une franchise de 50 € et pour les 90 premiers jours du déplacement. Selon la banque, la garantie exige ou non d’avoir payé le voyage avec la carte : la notice le précise.
Annulation : une garantie à prendre dès la réservation
Elle ne joue qu’avant le départ, pour une cause prévue au contrat : maladie ou accident grave, décès d’un proche, dommages au logement, licenciement économique selon les formules. Une maladie déjà déclarée à la souscription n’est pas prise en charge.
Les bons réflexes avant de partir et sur place
Quelques gestes simples font la différence le jour où il faut appeler l’assisteur :
- Lisez attentivement le contrat avant de souscrire pour éviter les mauvaises surprises.
- Vérifiez les garanties déjà incluses avec votre carte bancaire pour éviter les doublons.
- Conservez les numéros d’urgence de votre assureur à portée de main.
- En cas de problème, contactez rapidement votre assurance pour bénéficier de l’assistance.
- Gardez tous vos justificatifs de frais pour faciliter les remboursements.
- Inscrivez votre voyage sur Fil d’Ariane, le service gratuit du ministère des Affaires étrangères, pour recevoir les alertes du pays.
Signalez toute maladie en cours de traitement : beaucoup de contrats excluent les affections antérieures non stabilisées. De nombreuses formules couvrent en revanche les épidémies (frais médicaux, parfois annulation sur test positif) : vérifiez si c’est inclus ou en option.
Pour les dommages causés à autrui, la responsabilité civile vie privée de votre multirisque habitation vous suit en général à l’étranger, pour des séjours de trois mois au plus : inutile de la payer deux fois. Logé chez une famille le temps d’un échange de maison à l’étranger, vous répondez des dégâts causés chez elle par la responsabilité civile villégiature : vérifiez qu’elle couvre le pays de destination.
Pour les étudiants partant à l’étranger, privilégiez les formules incluant une responsabilité civile et une garantie individuelle accident. Ces protections sont souvent exigées par les établissements d’accueil et couvrent des risques spécifiques aux longs séjours.
En pratique, regardez d’abord ce que vous avez déjà (CEAM, carte bancaire, assurance habitation), puis comblez les manques selon la destination et la durée.
Nos autres publications sur les assurances et les vacances
- Comment vous assurer pour un séjour au ski ?
- Quelles garanties souscrire dans le cadre d’une location de vacances ?
- L’assurance hôte dans le cadre d’une location Airbnb
- Camping car, comment être bien assuré ?
- Assurance location de voiture avec votre carte bancaire
- Assurance pour voyage d’affaires : quelles solutions s’offrent aux professionnels ?