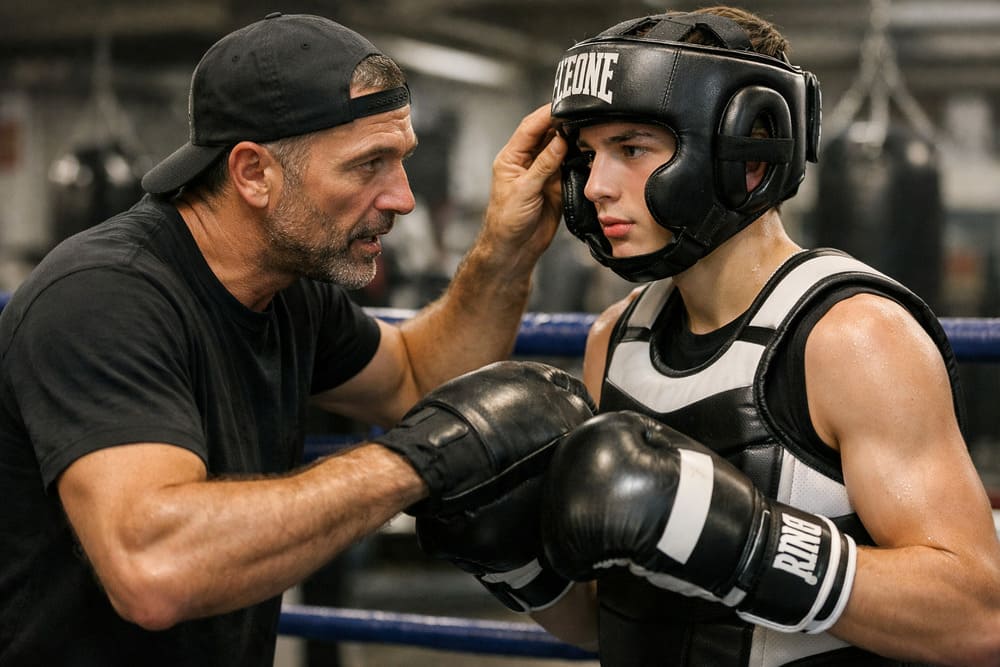
Comment s’assurer pour la pratique de la boxe ?
La couverture adaptée à la pratique de la boxe dépend du statut du pratiquant. Un licencié amateur bénéficie déjà de garanties associées à sa licence fédérale, mais leur niveau peut justifier une individuelle accident complémentaire. Pour un boxeur professionnel ou un coach rémunéré, il faut également examiner la responsabilité civile professionnelle et la prévoyance.
Avant de souscrire un contrat supplémentaire, commencez donc par identifier les garanties déjà acquises avec la licence, puis les conséquences financières qu’aurait une blessure selon votre situation professionnelle.
Les risques spécifiques de la boxe
La boxe est un sport de contact. Les risques ne se limitent pas aux blessures visibles pendant un combat : les mains, les articulations et la tête sont particulièrement exposées.
Traumatismes crâniens
- Commotions cérébrales
- Lésions cérébrales à long terme
Une commotion peut notamment provoquer des céphalées, des troubles de la concentration, des vertiges ou une sensibilité à la lumière. En cas de souscription d’une individuelle accident ou d’une prévoyance, vérifiez la définition contractuelle des accidents couverts et les éventuelles exclusions concernant la pratique de la boxe ou la compétition.
Fractures, lésions et blessures articulaires
Les coups et les mouvements répétés exposent également à différents traumatismes :
- Fractures du nez, des côtes ou des mains
- Atteintes dentaires
- Entorses et luxations
- Lésions musculaires
- Blessures aux épaules, poignets, genoux ou cervicales
Ces blessures peuvent nécessiter des soins dentaires, de la chirurgie, de la kinésithérapie ou plusieurs semaines d’interruption sportive. Le niveau de remboursement de la complémentaire santé mérite donc d’être vérifié indépendamment de l’assurance sportive.
Responsabilité et perte de revenus
Un dommage peut également être causé à un autre pratiquant, un arbitre, un spectateur ou au matériel utilisé. La responsabilité applicable dépend alors des circonstances de l’accident et du statut des personnes impliquées.
Pour un professionnel, une blessure entraîne un autre risque : l’interruption des revenus tirés de la boxe ou du coaching. Plusieurs mois sans combattre ou encadrer de clients peuvent représenter une perte financière bien supérieure aux frais médicaux. Une individuelle accident et une prévoyance ne répondent pas exactement au même besoin : la première indemnise certains dommages corporels prévus au contrat, tandis que la seconde peut verser des indemnités en cas d’incapacité de travail.
Licences fédérales et couverture de base
Les pratiquants inscrits dans un club affilié à la Fédération Française de Boxe (FFBoxe) souscrivent une licence correspondant à leur pratique. La Fédération publie également la documentation relative à son assurance collective MAIF.
Les garanties associées à la licence
La documentation d’assurance doit être consultée pour connaître précisément les garanties applicables à la catégorie de licence et à la saison concernée.
| Type de garantie | Rôle |
|---|---|
| Responsabilité civile | Couvrir les conséquences de certains dommages causés à des tiers dans le cadre assuré |
| Individuelle accident | Prévoir une indemnisation de certains dommages corporels subis par le licencié selon les garanties souscrites |
| Assistance | Intervenir dans les situations et limites prévues par le contrat |
La FFBoxe propose également des garanties complémentaires d’Individuelle Accidents pour les professionnels ainsi qu’une formule SPORT+ destinée à certains licenciés hors professionnels et athlètes de haut niveau.
Ne pas confondre RC et individuelle accident
La responsabilité civile et l’individuelle accident répondent à deux situations différentes. La RC intervient lorsqu’un dommage engage la responsabilité de l’assuré. L’individuelle accident protège le licencié lorsqu’il subit lui-même certains dommages corporels, dans les limites du contrat.
Cette distinction compte particulièrement dans un sport où une blessure peut survenir sans qu’une faute d’un autre pratiquant soit nécessairement établie.
Assurances pour le boxeur loisir
Pour un pratiquant encadré dans un club, la première étape consiste à connaître exactement les garanties liées à sa licence et celles de sa complémentaire santé.
Niveau 1 : vérifier la couverture existante
Contrôlez d’abord :
- la validité de la licence pour la saison en cours ;
- la présence d’une garantie individuelle accident et ses plafonds ;
- les garanties prévues pour les frais dentaires, l’hospitalisation et la rééducation ;
- les éventuelles exclusions relatives à la pratique sportive ou à la compétition.
La Sécurité sociale et la complémentaire santé remboursent les soins selon leurs règles respectives. L’assurance individuelle accident peut ensuite prévoir des prestations supplémentaires en fonction de la gravité de l’accident et des garanties choisies.
Niveau 2 : renforcer l’indemnisation corporelle
Un pratiquant régulier, notamment lorsqu’il participe à des combats ou à des séances de sparring, peut comparer les capitaux prévus par la couverture fédérale avec ceux d’une assurance complémentaire.
Une assurance sport annuelle ou une individuelle accident couvrant explicitement la boxe peut notamment augmenter les capitaux versés en cas d’invalidité permanente.
| Garantie à examiner | Pourquoi la vérifier |
|---|---|
| Capital invalidité | Mesurer l’indemnisation prévue en cas de séquelles permanentes |
| Capital décès | Connaître le montant versé aux bénéficiaires |
| Frais dentaires | Vérifier les plafonds pour les traumatismes dentaires |
| Assistance | Contrôler notamment les garanties lors des déplacements |
Le prix ne suffit donc pas à comparer deux contrats. Un contrat peu coûteux avec un faible capital invalidité peut apporter beaucoup moins de protection qu’une formule légèrement plus chère.
Assurances pour boxeur professionnel et coach
Dès que la boxe ou l’encadrement sportif génère des revenus, une blessure peut interrompre l’activité professionnelle. La couverture doit alors être pensée autour de trois risques distincts : dommages causés aux tiers, dommages corporels subis et perte de revenus.
Responsabilité civile professionnelle
Un coach indépendant doit vérifier que sa RC professionnelle couvre précisément les activités qu’il exerce : entraînements, cours particuliers, stages, démonstrations et éventuellement déplacements.
La simple mention « coach sportif » ne suffit pas si les conditions particulières excluent les sports de combat. La discipline pratiquée et les différentes activités rémunérées doivent donc apparaître clairement lors de la souscription.
Individuelle accident et prévoyance
| Protection | Risque couvert | Point à vérifier |
|---|---|---|
| RC professionnelle | Dommages engageant la responsabilité du professionnel | Activités déclarées et plafonds |
| Individuelle accident | Dommages corporels subis | Capital invalidité et exclusions |
| Prévoyance | Arrêt de travail, invalidité ou décès selon le contrat | IJ, franchise, durée et définition de l’incapacité |
La prévoyance mérite une attention particulière pour un indépendant. En 2026, l’indemnité journalière maladie d’un artisan, commerçant ou professionnel libéral non réglementé relevant de ce régime est calculée à partir du revenu d’activité annuel moyen des trois années précédentes.
Elle ne peut pas dépasser 65,84 € brut par jour en 2026. Un délai de carence de trois jours s’applique en principe. Pour un coach dont le revenu quotidien habituel dépasse largement ce montant, l’écart peut justifier une prévoyance complémentaire.
Comment dimensionner la prévoyance ?
Ne choisissez pas simplement un montant forfaitaire d’indemnités journalières. Calculez d’abord les dépenses qui continueraient pendant un arrêt : logement, crédits, charges professionnelles, assurances et dépenses courantes.
Vérifiez ensuite la franchise. Une garantie de 100 € par jour après 90 jours d’arrêt répond à un besoin très différent d’une garantie qui intervient après 7 ou 15 jours. Pour un boxeur professionnel, regardez aussi la définition contractuelle de l’incapacité : l’impossibilité de boxer professionnellement n’est pas toujours assimilée à une incapacité totale d’exercer toute profession.
Quel budget prévoir pour assurer sa pratique de la boxe ?
Il n’existe pas de tarif unique applicable à tous les boxeurs. Le coût dépend de la licence, du statut amateur ou professionnel, des capitaux choisis, de l’âge, du niveau de pratique et des exclusions du contrat.
Les fourchettes commerciales trouvées sur des comparateurs ou des sites d’assureurs peuvent servir de repères au moment où elles sont publiées, mais elles ne constituent pas un barème officiel. Pour 2026, mieux vaut demander des devis correspondant exactement à la pratique déclarée.
| Profil | Protection à examiner | Principal risque financier |
|---|---|---|
| Boxeur loisir occasionnel | Licence + complémentaire santé | Frais restant après une blessure |
| Boxeur loisir assidu | Licence + individuelle accident renforcée | Séquelles corporelles importantes |
| Compétiteur amateur | Licence + garanties corporelles adaptées à la compétition | Invalidité et frais consécutifs à une blessure |
| Boxeur professionnel | Individuelle accident + prévoyance + assurances professionnelles nécessaires | Interruption de carrière et perte de revenus |
| Coach indépendant | RC Pro + prévoyance + protection corporelle | Responsabilité envers les clients et arrêt de travail |
Comment bien choisir sa couverture ?
Le contrat doit correspondre à la pratique réelle. Un boxeur qui s’entraîne deux fois par semaine en loisir n’a pas les mêmes besoins qu’un compétiteur ou qu’un coach qui tire l’essentiel de ses revenus de ses cours.
Pour un pratiquant loisir
- Vérifiez la licence et les garanties associées auprès du club ou de la FFBoxe.
- Contrôlez l’individuelle accident : capital invalidité, décès et prestations complémentaires.
- Examinez votre complémentaire santé pour les dépenses susceptibles de suivre une blessure : dentaire, hospitalisation et rééducation.
- Comparez une garantie supplémentaire si nécessaire lorsque les capitaux de base paraissent trop faibles.
Pour un boxeur professionnel ou coach
Pour la responsabilité professionnelle, vérifiez :
- les activités sportives précisément déclarées ;
- les plafonds de garantie ;
- les éventuelles exclusions concernant les sports de combat ;
- la couverture des stages, déplacements et démonstrations ;
- la territorialité du contrat en cas d’activité à l’étranger.
Pour la prévoyance, contrôlez :
- le montant des indemnités journalières ;
- le délai de franchise avant indemnisation ;
- la durée maximale de versement ;
- la définition de l’incapacité professionnelle ;
- le capital ou la rente en cas d’invalidité ;
- les exclusions concernant les combats et compétitions.
Comparer des contrats réellement compatibles avec la boxe
Demander plusieurs devis spécialisés « sports de combat » ou « coach sportif » permet surtout de comparer les exclusions. Un tarif attractif n’a guère d’intérêt si le contrat exclut précisément les entraînements, combats ou compétitions qui constituent l’activité assurée.
Les erreurs à éviter
Plusieurs vérifications peuvent être faites avant même de comparer les prix.
- Supposer que la licence couvre toutes les conséquences d’une blessure : les capitaux et prestations restent limités par le contrat collectif.
- Confondre responsabilité civile et individuelle accident : elles ne couvrent pas le même risque.
- Utiliser une assurance loisir pour une activité rémunérée sans avoir vérifié que le contrat l’autorise.
- Négliger la perte de revenus lorsqu’une blessure empêche un professionnel de travailler.
- Comparer uniquement les cotisations sans regarder les franchises, plafonds et exclusions.
Pour un licencié loisir, le point de départ reste donc la documentation d’assurance fournie avec la licence FFBoxe. Pour un professionnel, la question centrale devient la perte financière qu’entraînerait plusieurs semaines ou plusieurs mois sans pouvoir boxer ou entraîner. C’est cette exposition qui permet de déterminer les garanties réellement nécessaires.
A voir également
- Assurance sport extrême : comment bien se protéger lors de vos activités à risques ?
- Comment assurer un centre de loisirs ?
- Comment s’assurer pour la pratique du karting ?
- Quelle assurance souscrire en tant que maître nageur (MNS) ?
- Quelle assurance souscrire en tant que moniteur d’escalade ?
- Quelle assurance souscrire en tant que professeur de yoga ?
- Quelle assurance souscrire en tant que moniteur de ski ?
- Quelle assurance souscrire en tant que moniteur de tennis indépendant ?