Fuite de piscine : qui paie, l’assurance habitation ou le constructeur ?
Une fuite dans la piscine coûte d’abord en eau, puis en réparation. Qui la paie dépend de l’âge du bassin et de ce qui a causé la fuite.
Points clés à retenir :
- Dans les dix ans qui suivent la construction, une fuite due à un défaut relève d’abord des garanties du constructeur
- Votre assurance habitation ne couvre la piscine que si elle est déclarée, souvent par une option piscine
- Même avec l’option, la réparation n’est payée qu’après un événement garanti (tempête, vandalisme, incendie) : l’usure reste à votre charge
- Un bassin enterré sans dispositif de sécurité normalisé expose à 45 000 euros d’amende
Comparez les assurances habitations
D’où vient l’eau perdue ?
Avant d’appeler qui que ce soit, il faut savoir si le bassin fuit vraiment, et par où.
Simple évaporation ? Le test du seau
Par forte chaleur et vent sec, un bassin peut perdre de l’ordre d’un centimètre par jour sans la moindre fuite. Une baisse plus rapide, ou qui continue par temps frais, doit alerter.
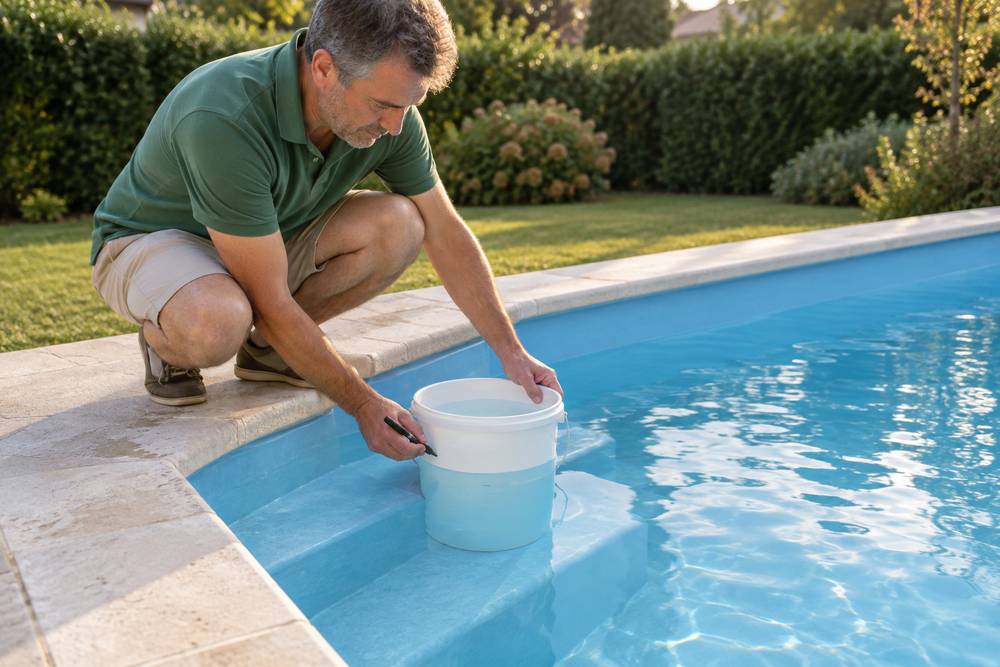
Le test du seau tranche en 24 heures. Posez un seau rempli d’eau sur une marche immergée, marquez son niveau et celui du bassin, puis comparez le lendemain : si le bassin a baissé plus que le seau, il fuit. Refaites-le filtration arrêtée puis en marche : un écart qui n’apparaît qu’en marche oriente vers le circuit de la pompe.
Les endroits qui lâchent le plus souvent
Une fuite se loge rarement au milieu d’un liner intact, plutôt :
- Autour des pièces à sceller : skimmer, buses de refoulement, bonde de fond, projecteur
- Sur les canalisations enterrées entre le bassin et le local technique
- Dans le local technique : vanne, raccord ou filtre
- Sur le revêtement lui-même : liner percé ou décollé, fissure d’un bassin en béton
Localiser la fuite a un prix : en 2026, MesDépanneurs relève de 150 à 250 € pour un test au colorant, 350 à 600 € pour une inspection par caméra. Le rapport qui en sort dira aussi à l’assureur d’où vient la fuite.
Bassin de moins de dix ans : le constructeur d’abord
Pour une piscine construite par un professionnel, la loi impose trois garanties, à compter de la réception des travaux.
Un an, deux ans, dix ans
- La garantie de parfait achèvement (1 an) : le constructeur répare tous les désordres réservés à la réception ou signalés par écrit dans l’année
- La garantie biennale (2 ans) : elle vise les équipements dissociables qu’il a posés, comme la pompe, la filtration ou l’éclairage
- La garantie décennale (10 ans) : elle couvre les désordres qui menacent la solidité du bassin ou le rendent impropre à son usage
Une fuite qui empêche d’utiliser normalement le bassin entre dans ce dernier cas : écrivez au constructeur par lettre recommandée avec accusé de réception. Si vous aviez souscrit une assurance dommages-ouvrage, déclarez-lui aussi le sinistre : elle préfinance les réparations décennales sans attendre qu’un responsable soit désigné.
Constructeur disparu : son assureur répond
Une entreprise liquidée ne vous prive pas de la décennale : vous agissez directement contre son assureur, nommé sur l’attestation jointe au devis. Gardez-la.
Son contrat d’assurance décennale pisciniste ne peut pas réserver la garantie à la seule structure du bassin. La Cour de cassation l’a jugé le 4 février 2016 (n° 14-29.790) pour un enduit si rugueux que le bassin était inutilisable : la clause a été réputée non écrite, l’assureur a payé.
Comparez les assurances habitations
Ce que paie le contrat habitation, et ce qu’il laisse
Passé dix ans, ou sans défaut de construction, c’est votre propre contrat qui joue, et il couvre moins qu’on ne le croit.
Un bassin déclaré, souvent par une option
Chez Generali, la piscine est exclue des garanties de base : l’option « Piscine » lui étend l’incendie, la tempête, le dégât des eaux ou le vandalisme, équipements et dispositifs de sécurité compris. Luko vend une option « Piscine, spa et jacuzzi » plafonnée à 50 000 € par sinistre, liner, margelles et filtration compris.
Cela se paie. En mai 2025, MoneyVox a simulé une maison de 140 m² près de Lyon avec et sans piscine : 398 € par an contre 318 € chez Friday (+25 %), 629 € contre 582 € chez Generali (+8 %). Mais une piscine absente du contrat n’est pas assurée du tout.
La réparation, seulement après un événement garanti
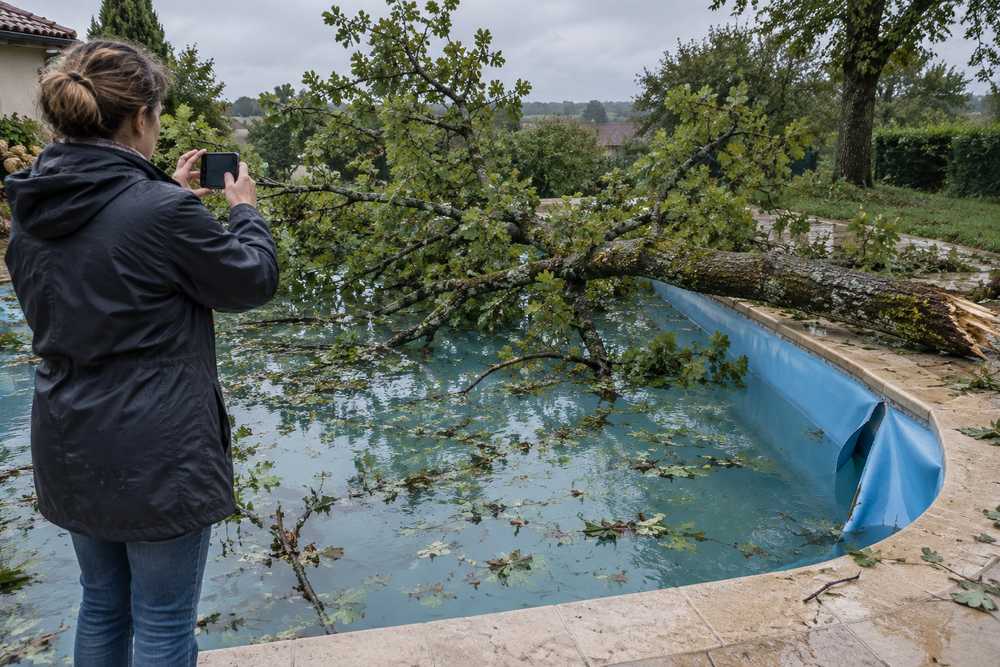
L’option assure la piscine contre des événements, pas contre la fuite elle-même. Une branche tombée pendant une tempête qui perce le liner, un acte de vandalisme : la réparation est prise en charge, franchise déduite. Un liner usé par le soleil et le chlore ou un joint fatigué, jamais.
Generali écarte aussi la corrosion, le tartre, les pièces d’usure et les appareils de plus de dix ans ; Luko, les bassins non construits selon les règles de l’art. D’où le poids du rapport du professionnel : accident, usure ou malfaçon ?
L’eau perdue, la recherche de fuite et les dégâts autour
Trois postes se règlent à part :
- L’eau perdue : Generali la rembourse pour une fuite sur une canalisation enterrée du terrain ; Luko l’exclut sans l’option « Canalisations extérieures »
- La recherche de fuite : Generali la paie avec la garantie dégât des eaux, étendue aux installations extérieures avec l’option piscine
- Les dégâts chez le voisin : votre responsabilité civile de propriétaire, que ces deux contrats étendent à la piscine
Au prix moyen de l’eau et de l’assainissement au 1er janvier 2025, 4,89 € le m³, remplir à nouveau 50 m³ coûte environ 245 € : gardez la facture. Si l’eau s’est perdue entre le compteur et la piscine, voyez aussi la fuite d’eau après compteur.
Le cas du hors-sol
Démontable, la piscine hors-sol n’est pas un ouvrage : pas de décennale. Chez Generali, l’option « Installations extérieures » couvre spas et équipements de loisirs ancrés au sol sans nommer le hors-sol : faites-le inscrire par écrit. L’assurance d’un abri de jardin ne passe pas toujours par cette option : clos et ancré au sol, il peut compter comme une dépendance du logement.
Déclarer et monter le dossier
Quelle que soit la garantie visée, l’ordre est le même :
- Photographiez la baisse du niveau et gardez le résultat du test du seau
- Déclarez la fuite dans le délai du contrat, au moins 5 jours ouvrés ; pour un bassin récent, écrivez aussi au constructeur
- Appelez l’assureur avant de mandater un détecteur de fuite
- Obtenez un rapport écrit sur l’endroit et l’origine de la fuite
- Faites valider le devis avant les travaux et gardez les factures
Certaines assurances exigent la validation du devis de diagnostic avant de couvrir les frais.
Un refus fondé sur l’usure se discute si le rapport dit autre chose : demandez celui de l’expert de l’assureur et, au besoin, une contre-expertise. Une déclaration tardive n’est pas perdue d’office non plus : l’assureur doit prouver que le retard lui a causé un préjudice.
Comparez les assurances habitations
Sécurité du bassin : la condition à remplir
Toute piscine privée enterrée ou semi-enterrée, non close, doit être équipée d’au moins un dispositif normalisé :
- Une barrière de protection (norme NF P90-306)
- Une alarme (norme NF P90-307)
- Une couverture de sécurité (norme NF P90-308)
- Un abri (norme NF P90-309)
Attention : le propriétaire qui ne respecte pas cette obligation encourt une amende de 45 000 euros, et certains contrats excluent un bassin qui n’est pas conforme à la réglementation.
Après un sinistre, l’assureur peut demander la preuve que le dispositif était en place : gardez la facture de pose ou l’attestation de l’installateur.
Comparez les assurances habitations
A voir également
- Assurance habitation : que devez-vous savoir sur l’indemnisation des biens mobiliers ?
- Canalisation bouchée : votre assurance habitation permet-elle une prise en charge ?
- Assurance habitation : le ramonage de conduit de cheminée est-il obligatoire ?
- Propriété privée non clôturée : couverture de l’assurance habitation
- La garantie décennale est-elle applicable à la pose de carrelage ?
- Fuite de véranda et assurance habitation : comment obtenir une indemnisation ?
- Bûche de ramonage : est-ce valable pour l’assurance habitation ?
- Assurance habitation et moisissure : comprendre la prise en charge des dégâts liés à l’humidité
- Bac à douche cassée ou fissurée : pouvez-vous obtenir une prise en charge de l’assurance habitation ?
Comparez en ligne les Meilleures Assurances Habitation
(tarifs en ligne, gratuit & sans engagement)