Canalisation gelée ou éclatée : l’assurance habitation intervient-elle ?
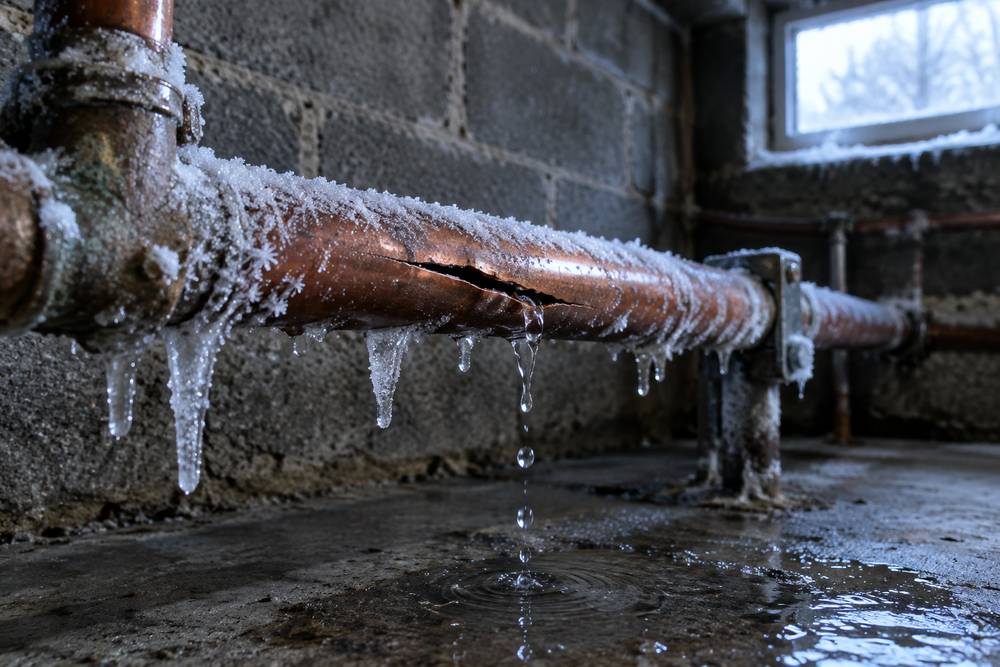
Quand un tuyau cède, deux factures arrivent : les dégâts de l’eau, parfois jusque chez le voisin, et le tuyau lui-même. La première est couverte, gel ou pas. La seconde dépend de ce qui a fait céder la canalisation. L’hiver ajoute une condition : sans chauffage ni vidange, l’indemnité peut fondre de 30 à 50 %, si l’assureur prouve le lien.
Comparez les assurances habitations
Les dégâts de l’eau et le tuyau : deux réponses différentes
Votre contrat sépare ce que l’eau a abîmé et ce qui l’a laissée s’échapper.
L’eau répandue : le dégât des eaux, gel compris
Une conduite qui éclate dans un mur, un radiateur qui se fend au dégel : la garantie dégât des eaux paie sols, plafonds, peintures et mobilier. France Assureurs le précise, la fuite d’une conduite non enterrée ou du chauffage central est couverte même si le gel en est à l’origine.
Chez le voisin du dessous, c’est son propre assureur qui l’indemnise, selon la convention IRSI entre assureurs. Déclarez quand même la fuite partie de chez vous.
Un tuyau gelé est souvent payé, un tuyau usé presque jamais
Pour la canalisation elle-même, tout tient à la cause. Generali (conditions générales de février 2023) couvre le gel des installations intérieures y compris les dommages à ces installations : cuivre fendu et radiateur gelé sont payés. Luko prend en charge les conduites et le chauffage abîmés par le gel jusqu’à 2 000 € par sinistre. Les deux le prévoient dès leur formule de base.
Hors gel, la règle s’inverse. Pour une conduite rongée par la corrosion, Generali exclut le coût de la réparation de la cause de la fuite. Luko ne la paie qu’en option, réservée au propriétaire. Une usure connue peut même faire refuser les dégâts, au titre du défaut d’entretien. Luko exclut enfin les frais de dégèlement, qui restent à votre charge.
Qui paie quoi selon l’endroit et la cause
Le tableau vaut pour un contrat multirisque ordinaire de propriétaire occupant, franchise déduite. Les termes de votre contrat priment.
| Situation | Dégâts causés par l’eau | Tuyau ou appareil |
|---|---|---|
| Tuyau intérieur gelé, logement chauffé | Garantie dégâts des eaux | Souvent payé au titre du gel |
| Tuyau gelé, logement vide ni chauffé ni vidangé | Réduits ou refusés, si l’assureur prouve le lien | Même sanction |
| Conduite percée par l’usure | Garantie dégâts des eaux, sauf usure connue | À votre charge, sauf option |
| Canalisation enterrée dans le jardin | Hors garantie dégâts des eaux | À votre charge |
| Colonne commune d’un immeuble | Votre assureur, selon la convention IRSI | Le syndicat des copropriétaires |
Comparez les assurances habitations
L’hiver, le contrat exige des gestes précis
Presque tous les contrats fixent des règles pour la saison froide, et une sanction si vous les oubliez.
Partir sans chauffer : vidanger ou fermer l’eau
France Assureurs résume la clause la plus courante. En période de gel, si vous partez plus de trois jours en coupant le chauffage, fermez l’eau et vidangez conduites, réservoirs et chauffage central, sauf antigel suffisant. Résidence principale ou secondaire, la règle est la même.
Les seuils varient. Luko vise les absences de plus de trois jours et les périodes de gel : conduites des combles calorifugées si le logement reste chauffé, eau coupée et vidange sinon. Generali exige du 1er novembre au 31 mars la vidange ou l’antigel hors des pièces maintenues hors gel. Son contrat impose aussi de fermer le robinet général au-delà de huit jours d’absence. Pour une maison de vacances, relisez votre assurance de résidence secondaire.
Une indemnité réduite plutôt que refusée
Ne pas avoir vidangé ne fait pas toujours perdre la garantie. Generali réduit alors l’indemnité de 30 %, Luko de moitié, franchise ensuite déduite. Sur 8 000 € de dégâts, la perte atteint 2 400 € dans le premier cas, 4 000 € dans le second. D’autres contrats en font une exclusion pure.
Les deux contrats lus réservent la force majeure ; chez Generali, le gel supporte aussi une franchise d’au moins 230 €. Comparez ces lignes des conditions générales avant de signer, au même titre que le prix.
Le lien avec le sinistre, à l’assureur de le prouver
Encore faut-il que l’oubli ait causé la fuite. En février 2012, au dégel, une résidence secondaire est inondée depuis le grenier où se trouvait le ballon d’eau chaude. L’assureur refuse : le contrat imposait de couper l’eau après quatre jours d’absence et de vidanger du 1er novembre au 15 avril.
La Cour de cassation casse l’arrêt qui lui donnait raison : c’est à l’assureur de prouver que les dommages viennent du manquement (2e chambre civile, 21 avril 2022, n° 20-18.890). Le chauffe-eau avait disparu, la cause restait inconnue, la preuve manquait. Gardez la pièce cassée et les traces du chauffage.
Locataire, copropriété, jardin : qui répond ?
Le tuyau n’est pas toujours à vous, ni dans la maison.
En location
Le locataire répond des dégradations pendant le bail, sauf force majeure, faute du bailleur ou fait d’un tiers (article 7 de la loi du 6 juillet 1989). L’ANIL en déduit la conduite attendue : chauffage minimum, conduites exposées calfeutrées. Parti des semaines chauffage coupé et eau ouverte, il s’expose à payer.
Un gel exceptionnel, sans faute de sa part, laisse les réparations au bailleur. Entre deux baux, le logement vide relève de l’assurance PNO du bailleur et de ses clauses d’hiver.
En copropriété
Une colonne commune qui gèle dans une cage d’escalier relève du syndicat, responsable des dommages nés des parties communes (article 14 de la loi du 10 juillet 1965). L’assurance MRI de la copropriété couvre en principe ce gel. Votre appartement se règle avec votre propre assureur.
Le compteur et les conduites du jardin
Dehors, la garantie dégâts des eaux s’arrête aux canalisations enterrées. Pour une maison, Generali propose une garantie « perte d’eau » : recherche de la fuite et eau perdue payées, gel compris, jamais la réparation du tuyau.
Le compteur appartient en général au service des eaux. La Commission des clauses abusives recommande depuis 1982 de lui laisser les dommages du gel, sauf faute prouvée de l’abonné. En 2002, le tribunal administratif d’Orléans a jugé abusive une clause qui les mettait toujours à la charge de l’abonné. Protégez-le pourtant : un compteur gelé faute d’isolation peut vous être facturé.
Comparez les assurances habitations
Les premiers gestes et la facture d’eau
Les premières heures limitent les dégâts, le premier mois limite la facture.
Couper, dégeler sans flamme, déclarer
Fermez le robinet d’arrêt général avant que la glace fonde : c’est au dégel que le tuyau fendu se met à couler. Dégelez une conduite intacte au sèche-cheveux, jamais au chalumeau, qui peut enflammer l’isolant ou le bois voisin.
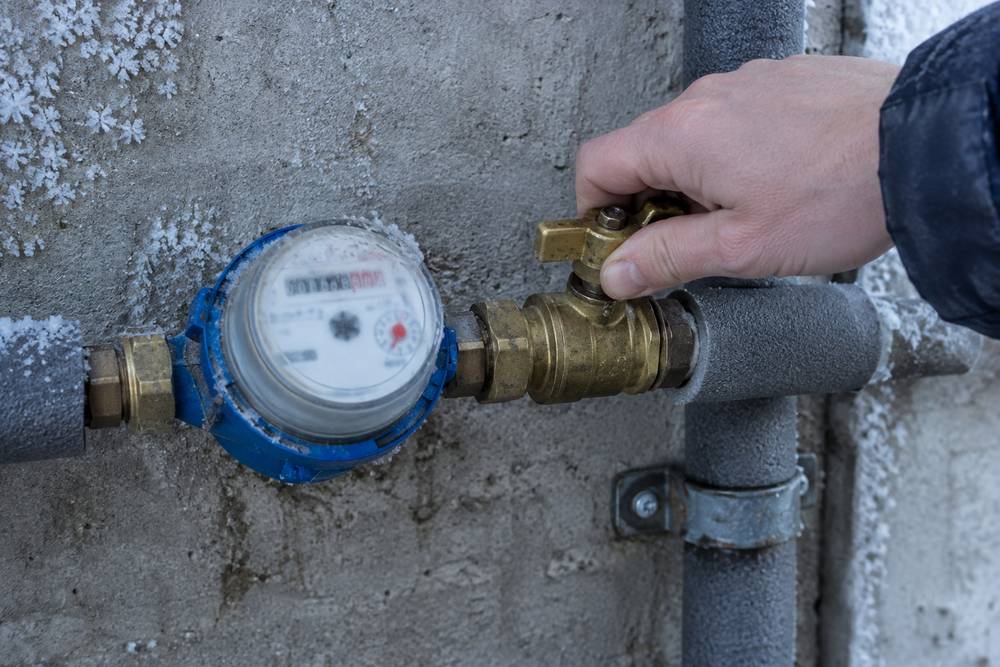
Photographiez, gardez la pièce et déclarez dans le délai du contrat, au moins cinq jours ouvrés (article L. 113-2 du Code des assurances). Faire réparer la fuite en urgence ne vous prive pas de garantie ; attendez l’accord de l’assureur pour refaire plafonds et sols.
Une facture d’eau plafonnée, sauf pour un radiateur
Une fuite d’eau après compteur peut faire exploser la consommation. Pour un logement, la loi plafonne alors la facture au double de votre consommation moyenne. Avec 40 m³ habituels sur la période et 300 m³ relevés, vous payez 80 m³. Il suffit de présenter l’attestation d’un plombier dans le mois qui suit l’alerte du service des eaux (article L. 2224-12-4 du Code général des collectivités territoriales).
Ce plafond exclut les fuites des appareils ménagers et des équipements sanitaires ou de chauffage (article R. 2224-20-1) : un radiateur ou un chauffe-eau éclaté n’y ouvre pas droit. Luko ajoute une garantie surconsommation : jusqu’à 5 000 € pour l’eau restée à votre charge après ce plafond, canalisation réparée dans le mois.
Comparez les assurances habitations
A voir également
- Canalisation bouchée : votre assurance habitation permet-elle une prise en charge ?
- Refoulement d’égout dans la maison : quelles garanties peuvent intervenir ?
- Fuite de toiture : quelle prise en charge par l’assurance habitation ?
Comparez en ligne les Meilleures Assurances Habitation
(tarifs en ligne, gratuit & sans engagement)