Fuite de toiture : quelle prise en charge par l’assurance habitation ?
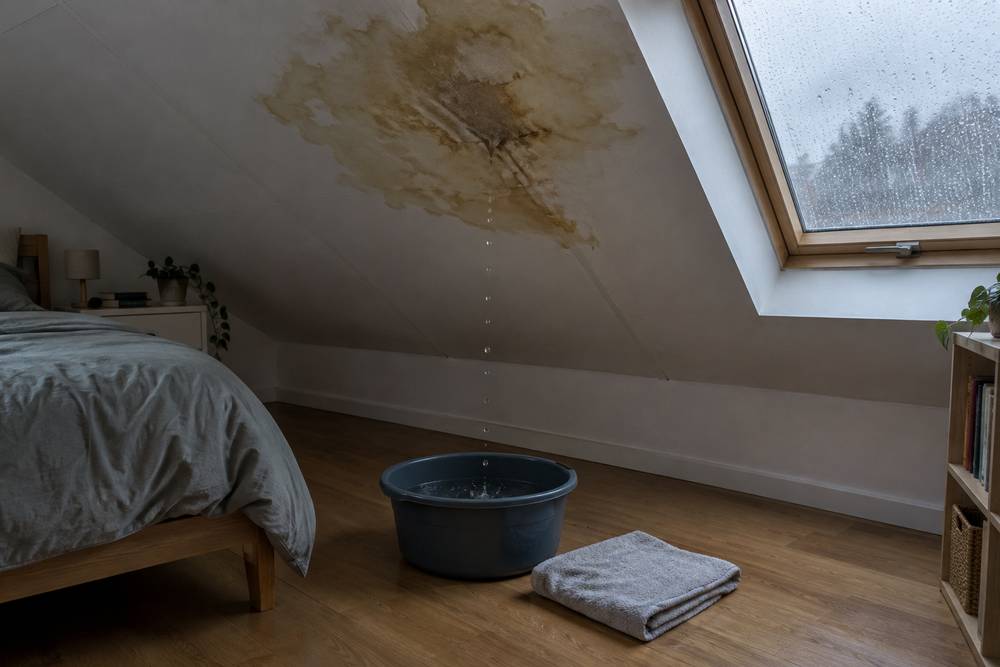
Une fuite par le toit laisse deux factures : le plafond, les peintures et les meubles abîmés d’un côté, la couverture à réparer de l’autre. La première est presque toujours garantie quand l’eau est entrée par accident. La seconde ne l’est que si le vent, la grêle ou la neige ont cassé le toit. Entre les deux se glisse la clause du défaut d’entretien, que votre assureur doit prouver avant de vous l’opposer.
Comparez les assurances habitations
L’intérieur et le toit ne relèvent pas de la même garantie
Le contrat ne lit pas la fuite comme vous : il regarde d’abord ce qui a fait entrer l’eau, puis ce qu’elle a abîmé.
Une averse sur un toit en bon état : le dégât des eaux
Une tuile déplacée, un solin qui lâche, et la pluie passe : c’est l’assurance dégât des eaux de votre contrat qui joue. Generali (conditions générales de février 2023) garantit les infiltrations accidentelles au travers des toitures, terrasses, ciels vitrés, et Luko écrit presque la même chose. Elle paie le plafond, l’isolant, les peintures, les revêtements et le mobilier.
Elle ne paie jamais la réparation de ce qui a laissé passer l’eau. Les deux contrats excluent la remise en état de la toiture à l’origine du sinistre, et service-public rappelle que tout assureur peut l’écrire. Méfiez-vous aussi des fenêtres de toit. Luko n’exclut que l’eau entrée par une fenêtre de toit non fermée ; Generali exclut l’eau entrée par toute fenêtre ou lucarne, et ne garde que les ciels vitrés.
Des tuiles arrachées par le vent, la grêle ou la neige
Là, le toit lui-même est payé. Tout contrat qui assure le logement contre l’incendie le couvre contre les effets du vent dû aux tempêtes (article L. 122-7 du Code des assurances). Generali range la grêle et le poids de la neige sur les toitures dans la même garantie. L’assureur exige un vent assez fort pour endommager des bâtiments de bonne construction à 5 km à la ronde, ou plus de 100 km/h relevés à la station météo la plus proche.
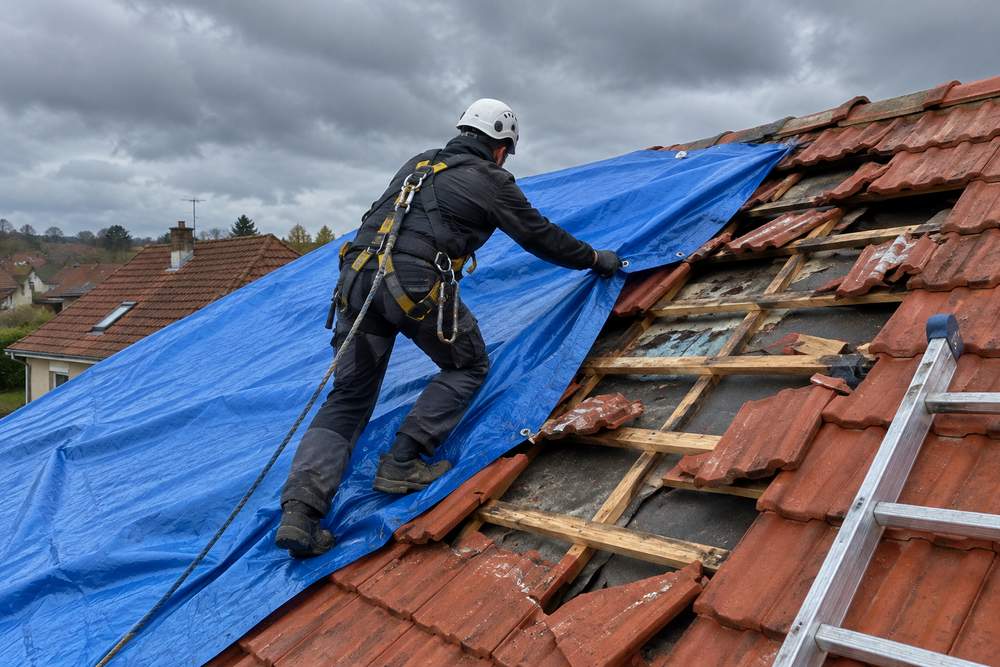
La pluie qui entre ensuite par la brèche obéit à un délai court. Generali paie ces dommages de mouille s’ils surviennent dans les 48 heures qui suivent la casse, Luko dans les 72 heures. Faites bâcher vite et notez l’heure de l’orage. Generali rembourse cette protection provisoire parmi ses frais annexes, et applique à la tempête une franchise d’au moins 230 €.
Qui paie quoi selon ce qui a fait entrer l’eau
Le tableau suppose un contrat multirisque ordinaire, souscrit par le propriétaire qui occupe le logement. La franchise et la vétusté prévues au contrat restent à déduire.
| Ce qui s’est passé | Dégâts à l’intérieur | Réparation du toit |
|---|---|---|
| Une averse passe sous des tuiles en état | Votre garantie dégâts des eaux | À votre charge |
| Le vent, la grêle ou la neige cassent la couverture | Votre garantie tempête, si la pluie suit de près | Votre garantie tempête |
| Usure connue, ou cause d’une fuite passée jamais réparée | Exclu, si l’assureur le prouve | À votre charge |
| Toit bâché ou découvert pendant des travaux | Souvent exclu : se tourner vers le couvreur | Le couvreur |
| Toit refait depuis moins de dix ans | Votre garantie dégâts des eaux, puis recours | La garantie décennale du couvreur |
Comparez les assurances habitations
Défaut d’entretien : ce que l’assureur doit démontrer
La clause figure dans les deux contrats lus, mais le juge la lit étroitement.
Une clause précise, une preuve à sa charge
Une exclusion n’est valable que si elle est formelle et limitée (article L. 113-1 du Code des assurances). En 2013, la Cour de cassation a écarté une clause visant le « défaut de réparations ou d’entretien indispensables ». L’assureur l’opposait au propriétaire d’un château dont la toiture avait souffert de la tempête de décembre 1999. Trop imprécise, elle ne pouvait s’appliquer (2e chambre civile, 12 décembre 2013, n° 12-29.862).
La formule d’aujourd’hui vise un défaut d’entretien caractérisé et connu de l’assuré. C’est aussi une exclusion, soumise à la même règle (2e chambre civile, 14 octobre 2021, n° 20-14.094). Et c’est à l’assureur d’en prouver les conditions de fait : quand l’origine du sinistre reste inconnue, l’exclusion tombe (2e chambre civile, 21 avril 2022, n° 20-18.890).
La première fuite, puis la suivante
Les contrats récents visent ce que vous saviez. Luko exclut le défaut d’entretien « caractérisé et connu », et y range d’office les causes non supprimées d’un précédent sinistre. Generali exclut les travaux que vous saviez devoir faire, notamment la non-réparation de la cause d’un précédent sinistre.
D’où un schéma simple : la première infiltration, imprévisible, est le plus souvent payée. La suivante ne l’est plus si le toit n’a pas été réparé entre-temps : gardez la facture du couvreur. Même logique à l’achat, où une fuite connue avant la souscription est exclue. Si le vendeur l’a cachée, l’action pour vice caché se forme dans les deux ans de sa découverte (article 1648 du Code civil).
Locataire, copropriétaire : qui doit agir
Quand le toit n’est pas à vous, chacun prévient son propre assureur pour ses biens.
Vous louez le logement
La couverture relève du bailleur, tenu de faire toutes les réparations autres que locatives (article 1720 du Code civil, article 6 de la loi du 6 juillet 1989) : prévenez-le par écrit. L’assurance habitation du locataire paie vos biens ; le bâti se règle avec le contrat du bailleur, souvent une assurance propriétaire non occupant.
Le locataire n’est pas sans devoir pour autant. Le décret du 26 août 1987 met à sa charge le dégorgement des conduits des gouttières, chéneaux et descentes d’eaux pluviales. Une gouttière bouchée qui déborde sous les tuiles peut donc lui être reprochée. Rien, en revanche, de ce que causent la vétusté ou la force majeure (article 7 de la même loi).
Vous habitez en copropriété
Le gros œuvre est réputé partie commune, sauf titre contraire (article 3 de la loi du 10 juillet 1965). Le syndicat répond des dommages nés des parties communes (article 14). Prévenez le syndic : la recherche de fuite revient alors à l’assureur de l’immeuble, celui de l’assurance multirisque immeuble.
Votre appartement, lui, se règle avec votre propre assureur, qui mène le dossier selon la convention IRSI signée entre assureurs.
Comparez les assurances habitations
Déclarer, chercher l’origine, contester
Trois moments décident de l’indemnité : la déclaration, la recherche de l’origine, puis la discussion du montant.
Cinq jours ouvrés et des preuves
Le contrat fixe le délai de déclaration, au moins cinq jours ouvrés (article L. 113-2). Un retard ne vous prive de garantie que s’il a causé un préjudice à l’assureur : une déclaration tardive du sinistre se défend. Photographiez le plafond, le toit et les tuiles tombées avant tout bâchage.
Faire bâcher ou replacer une tuile en urgence n’empêche pas l’indemnisation, rappelle service-public : c’est une mesure d’urgence. Gardez la facture, et n’engagez aucune remise en état avant le passage de l’expert ou l’accord de l’assureur.
La recherche de fuite, souvent à vos frais
Sur un toit en pente, trouver l’entrée de l’eau se paie souvent de votre poche. Luko ne garantit jamais les recherches d’infiltration en toiture ; Generali ne paie la recherche que sur une terrasse couvrante faisant office de toit. Demandez au couvreur un rapport écrit qui date la cause : c’est lui que l’expert lira.
Ces clauses changent d’un contrat à l’autre. En comparant les offres, lisez ce qu’elles disent des toitures, des fenêtres de toit et de la recherche de fuite.
Après un refus
Une indemnité trop basse se discute par contre-expertise, un refus persistant devant le médiateur de l’assurance. Toute action contre votre assureur se prescrit par deux ans (article L. 114-1).
Pour un toit refait depuis moins de dix ans, réclamez aussi la garantie décennale du couvreur. Elle joue dès que l’infiltration rend le logement impropre à son usage (article 1792 du Code civil). Sur un chantier en cours, toit bâché, tournez-vous vers lui et son assurance de responsabilité civile.
Comparez les assurances habitations
A voir également
- Fuite de véranda et assurance habitation : comment obtenir une indemnisation ?
- Assurance habitation et moisissure : comprendre la prise en charge des dégâts liés à l’humidité
- Chute d’un arbre sur une maison : qui paie les dégâts ?
Comparez en ligne les Meilleures Assurances Habitation
(tarifs en ligne, gratuit & sans engagement)