Assurance habitation : le ramonage de conduit de cheminée est-il obligatoire ?
Le ramonage de cheminée est une obligation légale qui conditionne directement votre couverture d’assurance habitation. En cas de sinistre, l’absence de ramonage conforme peut conduire à un refus total d’indemnisation de la part de votre assureur.
Voici les points essentiels à retenir :
- Obligation légale : au moins un ramonage annuel par un professionnel certifié
- Fréquence variable : au moins une fois par an, parfois deux selon l’arrêté municipal ou l’usage
- Certificat obligatoire : document indispensable pour l’assurance
- Sanctions possibles : amende jusqu’à 450€ et refus d’indemnisation
- Responsabilité de l’occupant : locataire ou propriétaire selon la situation
Comparez les assurances habitations
Le cadre légal du ramonage : obligations et sanctions
La réglementation française impose des règles strictes concernant l’entretien des installations de chauffage. Cette obligation s’appuie sur le décret n° 2023-641 du 20 juillet 2023, entré en vigueur le 1er octobre 2023, qui précise les règles fixées par le Code général des collectivités territoriales et le règlement sanitaire départemental type.
Définition légale du ramonage
Le ramonage consiste en un nettoyage mécanique direct de la paroi intérieure du conduit de fumée. Cette opération vise à éliminer complètement les suies et dépôts accumulés. Elle garantit la vacuité du conduit sur toute sa longueur. L’intervention inclut également la vérification des tuyaux de raccordement et des accessoires.
Cette prestation concerne tous les équipements reliés à un conduit d’évacuation :
- Cheminées à foyer ouvert ou fermé
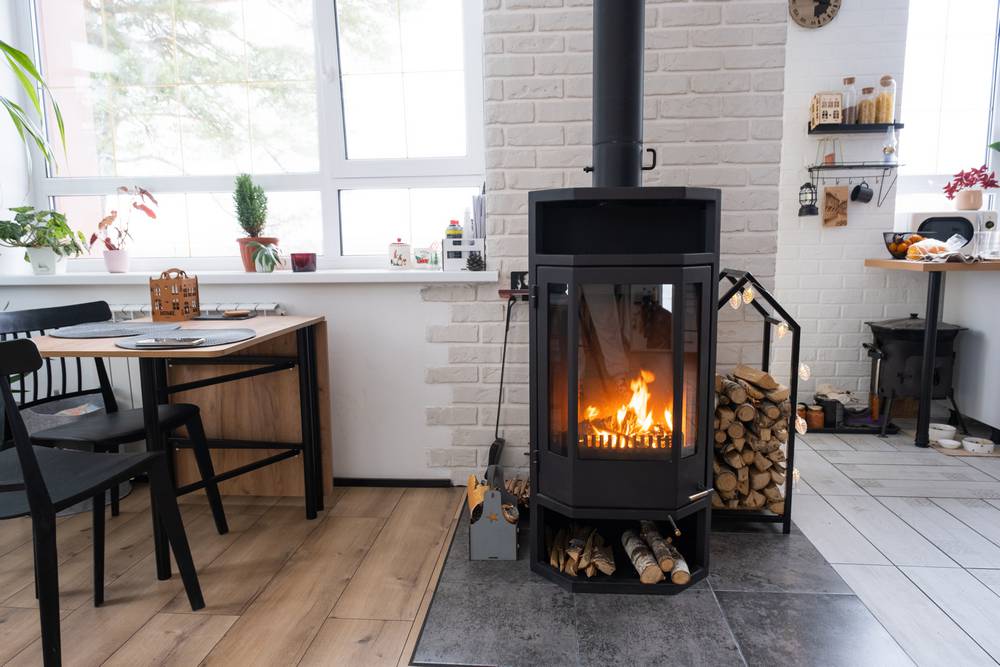
- Poêles à bois, granulés ou pellets
- Chaudières au gaz, fioul ou biomasse
- Inserts et appareils à accumulation
Fréquence obligatoire selon le type d’installation
La loi impose au minimum un ramonage annuel. L’article R. 1331-19 du code de la santé publique, issu du décret n° 2023-641, fixe un ramonage au moins tous les douze mois pour un appareil individuel, et tous les six mois, dont une fois pendant la période de chauffe, pour un appareil collectif. Un arrêté municipal peut demander davantage, et l’arrêté du 20 juillet 2023 recommande deux passages par an au-delà de 6 m³ de bois ou de 2,5 tonnes de granulés consommés.
| Type d’installation | Fréquence minimale légale | Fréquence courante |
|---|---|---|
| Cheminée bois/charbon | 1 fois par an | 2 fois par an (dont 1 en période de chauffe) |
| Chaudière gaz | 1 fois par an | 1 fois par an |
| Poêle à bois | 1 fois par an | 2 fois par an si usage intensif |
Sanctions en cas de non-respect
Le défaut de ramonage est une infraction pénale passible d’une contravention de troisième classe. L’amende forfaitaire s’élève à 68 euros si elle est payée rapidement, 180 euros au tarif normal, et peut atteindre 450 euros devant le tribunal, même en l’absence de sinistre. Cette sanction pénale s’ajoute aux conséquences possibles sur votre assurance habitation.
Comparez les assurances habitations
Exigences professionnelles et certification
L’intervention d’un professionnel qualifié reste la seule méthode reconnue légalement et par les compagnies d’assurance. Cette exigence garantit la qualité technique de l’opération et la validité du certificat délivré.
Qualifications requises pour le ramoneur
Le décret n° 2023-641 exige un CAP, un BEP ou un titre de niveau 3 (l’ancien « niveau V ») dans les métiers du ramonage ou de la fumisterie, ou à défaut trois ans d’expérience professionnelle attestée. Il n’existe pas de diplôme unique dédié au ramonage : certaines organisations professionnelles, comme la CAPEB, délivrent leurs propres certificats complémentaires pour encadrer la pratique.
Évitez absolument :
- Les ramoneurs itinérants pratiquant le démarchage à domicile
- Les interventions non certifiées ou « au noir »
- Les prestations sans remise de certificat officiel
Le certificat de ramonage : document indispensable
À l’issue de son intervention, le ramoneur professionnel délivre obligatoirement un certificat de ramonage. Ce document officiel atteste que l’opération a été réalisée conformément aux normes en vigueur. Il mentionne la date d’intervention, l’état du conduit et d’éventuelles recommandations.
Ce certificat est votre justificatif unique en cas de contrôle administratif ou de déclaration de sinistre auprès de votre assurance habitation. Conservez-le jusqu’au ramonage suivant : c’est votre seule preuve en cas de contrôle ou de sinistre.
Coût et durée de l’intervention
Le prix d’un ramonage professionnel varie généralement entre 50 et 120 euros, parfois jusqu’à 150 euros selon la région, la longueur du conduit, la difficulté d’accès et le niveau d’encrassement. L’intervention dure typiquement entre 20 minutes et une heure, selon la complexité de l’installation.
A voir également : Quelle assurance professionnelle souscrire en tant que ramoneur ?
Impact sur votre assurance habitation
Les compagnies d’assurance conditionnent systématiquement leurs garanties incendie au respect des obligations d’entretien. Cette exigence contractuelle peut avoir des conséquences financières majeures en cas de sinistre.
Conditions d’indemnisation en cas d’incendie
La garantie incendie de votre assurance multirisque habitation couvre normalement les dommages causés par un feu de cheminée. Cette prise en charge reste toutefois conditionnée à la présentation du certificat de ramonage valide. L’assureur vérifiera le respect des règles de ramonage (décret n° 2023-641 et règlement sanitaire départemental) lors de l’expertise.
En cas de défaut d’entretien prouvé, votre assureur peut décider de :
- Refuser totalement l’indemnisation du sinistre
- Minorer significativement le montant des dédommagements
- Appliquer une franchise majorée sur votre dossier
Portée des garanties incendie
Lorsque les conditions d’entretien sont respectées, l’assurance habitation couvre l’ensemble des dommages liés à l’incendie. Cette protection inclut les dégâts matériels directs (structure du logement, mobilier), les dommages indirects (intervention des pompiers, dégâts des eaux), ainsi que les frais annexes comme le relogement temporaire.
La responsabilité civile entre également en jeu si l’incendie cause des dommages à des tiers. Cette garantie protège votre patrimoine contre les réclamations de voisins ou de passants victimes du sinistre.
Comparez les assurances habitations
Responsabilités selon votre statut d’occupation
L’obligation de ramonage incombe toujours à l’occupant du logement, mais les modalités pratiques varient selon votre situation juridique. Cette répartition des responsabilités influe directement sur votre couverture d’assurance.
Propriétaires occupants et investisseurs
En tant que propriétaire occupant, vous assumez l’entière responsabilité de l’entretien de vos installations de chauffage. Cette obligation comprend la prise de rendez-vous avec un ramoneur certifié et le paiement des interventions.
Si vous êtes propriétaire bailleur, vous devez vous assurer que le logement mis en location dispose d’installations conformes. Le ramonage entre deux locataires vous incombe si le précédent certificat a expiré ou si l’équipement n’a pas servi depuis plus d’un an.
Locataires : obligations et charges
Le locataire supporte légalement la charge du ramonage. Le décret n° 87-712 du 26 août 1987 classe cette obligation parmi les charges locatives récupérables, ce qui explique sa présence habituelle dans les baux d’habitation. Vous devez organiser et financer les interventions, tout en conservant précieusement les certificats délivrés.
Certains propriétaires préfèrent centraliser cette gestion en organisant eux-mêmes les rendez-vous, puis répercutent les coûts dans les charges. Cette approche n’exonère pas le locataire de sa responsabilité légale vis-à-vis de l’assurance habitation.
Copropriétés et parties communes
En copropriété, la distinction entre conduits individuels et collectifs détermine les responsabilités. Le syndic organise l’entretien des conduits communs, financé par les charges générales. Les installations privatives restent à la charge de chaque copropriétaire ou locataire selon les cas.
Attention : certains règlements de copropriété interdisent purement et simplement l’utilisation des cheminées, notamment dans les zones urbaines denses. Cette interdiction doit être signalée à votre assureur pour éviter tout malentendu.
Prévention et bonnes pratiques
Au-delà du respect des obligations légales, adopter de bonnes pratiques d’entretien optimise votre sécurité et préserve vos droits à indemnisation. Ces mesures préventives complètent le ramonage professionnel obligatoire.
Entretien courant entre deux ramonages
Bien que seul le ramonage mécanique professionnel ait une valeur légale, un entretien régulier améliore les performances de votre installation. Vous pouvez utiliser des bûches de ramonage chimique pour limiter l’accumulation de dépôts, sans que cela remplace l’intervention obligatoire.
Les gestes préventifs recommandés incluent :
- Vérification régulière de l’état du conduit et des raccordements
- Utilisation exclusive de combustibles secs et appropriés
- Installation et entretien de détecteurs de fumée adaptés
- Contrôle périodique du tirage et de l’évacuation des fumées
Gestion documentaire et traçabilité
La conservation rigoureuse de vos certificats de ramonage est votre protection juridique et assurantielle. Créez un dossier dédié regroupant tous les justificatifs d’entretien, factures et recommandations techniques émises par les professionnels.
Cette documentation compte en cas de sinistre, lors de contrôles administratifs, ou lors d’une transaction immobilière. La traçabilité complète de l’entretien valorise également votre bien et témoigne de votre sérieux vis-à-vis des obligations légales.
Le ramonage obligatoire conditionne directement votre protection d’assurance habitation. Respecter ces obligations légales, conserver les certificats et faire appel à des professionnels qualifiés reste la meilleure protection contre un refus d’indemnisation en cas d’incendie.
A voir également
- Canalisation bouchée : votre assurance habitation permet-elle une prise en charge ?
- Dégâts causés par des rats : quid de l’assurance habitation ?
- Quelles indemnisations pour les dégâts subis à la suite d’une sécheresse ?
- Fuite dans votre piscine : l’assurance habitation peut-elle prendre en charge la réparation ?
- Assurance habitation et électricité pas aux normes : risques et solutions
- Votre climatisation est-elle couverte par votre assurance habitation ?
Comparez en ligne les Meilleures Assurances Habitation
(tarifs en ligne, gratuit & sans engagement)