
Quelle assurance souscrire en tant que marchand de biens ?
Un marchand de biens est un professionnel de l’immobilier qui achète pour revendre. Contrairement à l’agent immobilier, simple intermédiaire, il acquiert lui-même immeubles, maisons, locaux commerciaux ou parts de sociétés immobilières, les rénove souvent, puis les revend avec une plus-value.
Le métier n’a pas de statut réglementé, et les seules assurances que la loi lui impose concernent ses chantiers (ministère du Logement, 2017). Son risque principal naît pourtant à la revente : vendeur professionnel, il est présumé connaître les défauts du bien.
Points essentiels :
- L’assurance responsabilité civile professionnelle n’est pas obligatoire mais fortement recommandée pour couvrir les risques liés aux vices cachés
- L’assurance dommages ouvrage est obligatoire dès qu’il fait réaliser des travaux de construction ou une rénovation lourde
- L’assurance Constructeur Non Réalisateur (CNR), la décennale du vendeur, est obligatoire s’il revend après ces travaux
- Le coût des assurances varie selon le chiffre d’affaires, l’ampleur des travaux et les garanties choisies
Obtenez plusieurs devis comparatifs pour assurer votre activité professionnelle
(gratuit & sans engagement)
Ce métier relève principalement de la prestation intellectuelle : le marchand ne réalise pas lui-même les travaux mais coordonne leur exécution en s’entourant de professionnels du bâtiment. Expert de son marché local, il doit également maîtriser les aspects juridiques et urbanistiques des opérations immobilières.
Quelles assurances sont obligatoires ?
Deux obligations naissent des chantiers, une troisième de la copropriété. Le reste relève du choix :
| Contrat | Obligatoire ? | À souscrire |
|---|---|---|
| Dommages-ouvrage | Oui, pour une construction ou une rénovation lourde | Avant l’ouverture du chantier |
| Décennale (CNR) | Oui, si le bien est revendu après ces travaux | Avant l’ouverture du chantier |
| RC du copropriétaire | Oui, pour chaque lot détenu en copropriété | Dès l’achat |
| Assurance de l’immeuble | Non, mais conseillée | Dès l’achat |
| RC Pro, protection juridique | Non | Au démarrage de l’activité |
La dommages-ouvrage, dès que les travaux touchent au bâti
Contrairement à la RC Pro, l’assurance dommages ouvrage est obligatoire : l’article L. 242-1 du Code des assurances vise expressément le vendeur qui fait réaliser des travaux de construction. Elle se souscrit avant l’ouverture du chantier, pour lui et pour les propriétaires successifs.
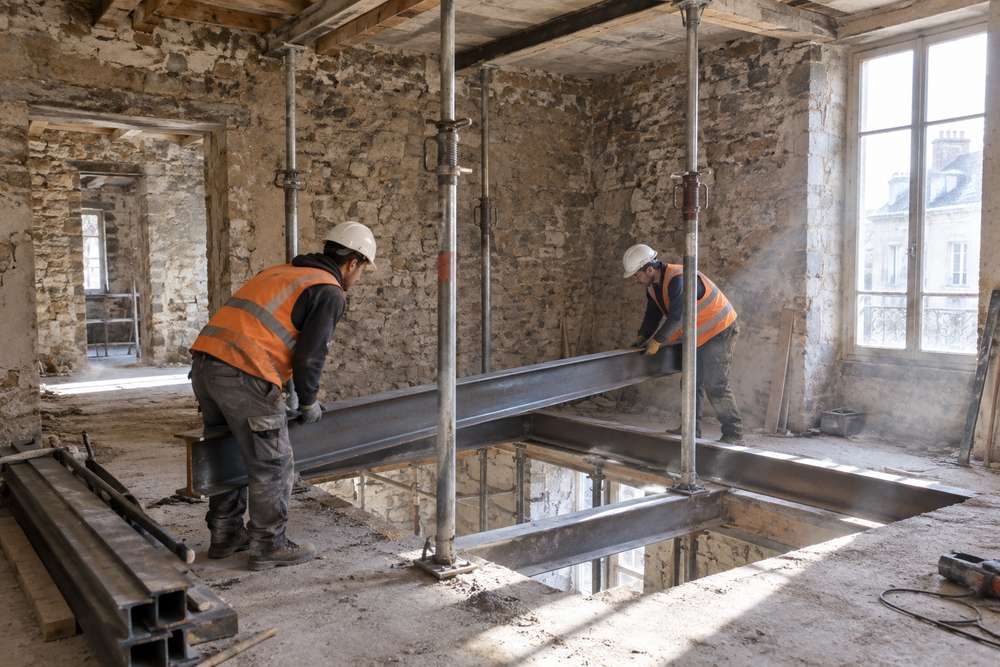
Sont concernées la construction, l’extension et la rénovation importante : reprise de structure, gros œuvre, ravalement qui assure l’étanchéité. Le défaut d’assurance est puni de six mois de prison et de 75 000 € d’amende, sans l’exception du particulier qui construit pour se loger.
Elle paie, sans attendre un jugement, les dommages qui menacent la solidité de l’ouvrage ou le rendent impropre à sa destination. Elle suit le bien : en cas de revente dans les dix ans, l’acte mentionne son existence ou son absence, et vendre sans dommages-ouvrage se voit dès la signature.
Sa prime se calcule sur le coût des travaux : un courtier cite 18 000 €, CNR comprise, pour 900 000 € de travaux sur un petit immeuble, soit 2 %. Un autre situe la prime minimale entre 1 500 et 3 000 € TTC. Si tous les assureurs refusent, le bureau central de tarification peut imposer la garantie.
La décennale du vendeur, dite CNR
Celui qui vend, après achèvement, un ouvrage qu’il a fait construire est réputé constructeur (article 1792-1 du Code civil). Le marchand qui revend après travaux répond donc pendant dix ans des dommages de nature décennale, et l’article L. 241-2 du Code des assurances l’oblige à s’assurer : c’est l’assurance décennale obligatoire du « constructeur non réalisateur ».
Attention : l’assurance CNR est le plus souvent proposée avec l’assurance dommages ouvrage, dans le même dossier. Certaines compagnies l’incluent dans le prix de la DO, d’autres la facturent séparément.
À vérifier systématiquement lors de la souscription : un marchand qui pense être couvert via sa DO sans avoir vérifié la présence de la CNR peut se retrouver sans couverture décennale face à l’acquéreur.
En copropriété, une responsabilité civile par lot
Depuis la loi ALUR, tout copropriétaire, occupant ou non, doit s’assurer pour sa responsabilité civile (article 9-1 de la loi du 10 juillet 1965). Le marchand qui achète un appartement, ou revend un immeuble à la découpe, y est soumis pour chaque lot qu’il détient encore.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresPourquoi la RC Pro reste-t-elle conseillée ?
L’assurance responsabilité civile professionnelle n’est pas légalement obligatoire pour les marchands de biens. Elle est pourtant fortement recommandée : le vendeur professionnel ne peut s’abriter derrière une clause d’exclusion de garantie et doit à l’acheteur, en plus du prix, tous les dommages et intérêts.
L’acquéreur dispose de deux ans à compter de la découverte du vice, dans la limite de vingt ans après la vente (Cour de cassation, chambre mixte, 21 juillet 2023) : un défaut révélé cinq ans après la transaction engage encore le marchand.
Ce que couvre le contrat
La RC Pro du marchand de biens protège contre les recours de tiers (clients, fournisseurs) en cas de :
- Fautes professionnelles
- Vices cachés découverts après la vente
- Omissions ou négligences
- Erreurs d’appréciation
- Non-conformités
- Défauts liés aux travaux de rénovation
Il est essentiel de vérifier que votre contrat couvre bien les vices cachés suite aux travaux de rénovation ou réhabilitation, car certaines polices les excluent.
Regardez aussi le plafond accordé à cette garantie, parfois bien inférieur à celui du contrat, et comparez-le au prix de vos opérations.
Quel budget prévoir ?
Le tarif dépend du chiffre d’affaires, du nombre d’opérations, du plafond et de la franchise. Les fourchettes des courtiers divergent : souvent de 600 à 2 000 € par an pour la RC Pro seule, davantage quand l’activité grossit, plus les taxes d’assurance (environ 9 %).
Entre l’achat et la revente, un immeuble à protéger
Durant la période de détention des biens, le marchand doit couvrir ses propriétés en dommages. Une assurance PNO (Propriétaire Non Occupant) ou CNO (Copropriétaire Non Occupant) est alors nécessaire, ou une assurance multirisque immeuble pour un immeuble entier.
Une PNO qui connaît l’achat-revente
Comptez de 100 à 300 € par an et par logement vacant selon un courtier. Mais un contrat PNO classique peut se révéler inadapté : un logement vide expose à un dégât des eaux découvert tard, les travaux modifient le risque, et certains contrats écartent l’activité de revente. Faites préciser votre qualité de marchand de biens au contrat et sur l’attestation : sans elle, l’assureur peut refuser sa garantie.
Pendant un chantier de gros œuvre, un contrat tous risques chantier complète la couverture. Un bien vacant non assuré laisse à votre charge incendie, dégât des eaux ou vandalisme jusqu’à la revente : c’est l’une des premières assurances à prendre dès l’acquisition.
Protection juridique
Cette garantie optionnelle peut être intégrée au contrat RC Pro pour couvrir les frais de procédure d’un litige avec un acquéreur, un locataire en place ou une entreprise de travaux.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresDeux sinistres découverts après la vente
Exemple 1 : de l’amiante dans l’isolation
Un marchand de biens rénove puis revend un immeuble. Six mois après la vente, l’acquéreur découvre de l’amiante dans l’isolation et demande la prise en charge du désamiantage complet. Même si le diagnostic a été réalisé, le marchand reste en première ligne : vendeur professionnel, il ne peut opposer la clause qui écarte la garantie des vices cachés.
Exemple 2 : un raccordement au tout-à-l’égout hors service
Après la vente d’une maison, l’acquéreur découvre que le raccordement au tout-à-l’égout est inopérant et non conforme au plan fourni. La mise en conformité, qui peut coûter plusieurs milliers d’euros, revient au marchand et à son assureur ; l’acquéreur peut aussi demander la résolution de la vente.
Comment payer moins sans se découvrir ?
Pour bénéficier d’une protection optimale à moindre coût :
- Comparez les offres auprès de plusieurs assureurs
- Ajustez les garanties en fonction de vos besoins réels
- Négociez les franchises pour réduire les primes
- Regroupez vos contrats chez un même assureur
- Anticipez vos projets pour souscrire les assurances au bon moment
N’oubliez pas : même si certaines assurances représentent un coût important, leur absence peut mettre en péril la rentabilité de vos opérations en cas de sinistre.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresVers qui se tourner ?
Beaucoup d’assureurs généralistes tiennent le marchand de biens pour un risque atypique, et leurs conditions varient fortement. Un courtier spécialisé de l’immobilier saura trouver ceux qui acceptent ce profil et négocier, notamment sur les vices cachés et la CNR.
A voir également
- Quelle assurance souscrire en tant que décorateur d’intérieur ?
- Quelle assurance souscrire en tant qu’installateur en panneaux photovoltaïques ?
- Quelle assurance souscrire en tant qu’architecte ?
- Quelle assurance souscrire en tant qu’agent commercial immobilier ?
- Quelle assurance souscrire en tant que promoteur immobilier ?
- Quelle assurance souscrire en tant que diagnostiqueur immobilier ?
- Assurance Responsabilité Civile du Maître d’Ouvrage (RCMO)
- Comment trouver la compagnie d’assurance d’un artisan du BTP ?
- Vendre une maison sans garantie décennale
- L’assurance tous risques chantier (TRC) pour les professionnels du BTP
- Les assurances indispensables pour une Association Syndicale Libre



