
Assurance Responsabilité Civile du Maître d’Ouvrage (RCMO)
L’assurance responsabilité civile du maître d’ouvrage (RCMO) couvre celui qui commande des travaux contre les réclamations des voisins, des passants ou de toute autre victime du chantier. Aucune loi ne l’impose. Depuis 2024, pourtant, le Code civil rend le maître d’ouvrage responsable de plein droit des troubles anormaux de voisinage : le voisin n’a aucune faute à prouver.
Ce qu’il faut retenir avant d’ouvrir le chantier :
- Elle couvre trois types de dommages causés aux tiers : corporels, matériels et immatériels
- Elle complète la dommages-ouvrage, qui ne répare que l’ouvrage lui-même
- Elle court du début des travaux jusqu’à la réception
Obtenez plusieurs devis comparatifs pour assurer votre activité professionnelle
(gratuit & sans engagement)
Qu’est-ce que la responsabilité civile du maître d’ouvrage ?
Le maître d’ouvrage est la personne pour le compte de laquelle les travaux sont réalisés : un particulier qui fait construire ou agrandir sa maison, un promoteur, une copropriété qui vote un ravalement, une entreprise qui étend ses locaux. Pour un particulier, cette garantie s’ajoute aux assurances de la construction d’une maison.
Sa responsabilité tient d’abord au voisinage. Depuis la loi du 15 avril 2024, l’article 1253 du Code civil déclare le maître d’ouvrage responsable de plein droit du trouble qui excède les inconvénients normaux de voisinage. Le voisin dont le pignon se fissure doit seulement établir le trouble, son préjudice et le lien avec le chantier. Il vise souvent le maître d’ouvrage, facile à identifier, à charge pour lui de se retourner contre l’entreprise en cause. Encore faut-il qu’elle soit assurée et toujours en activité.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresQuels dommages sont pris en charge ?
Le contrat couvre trois familles de préjudices causés à des tiers :
| Type de dommage | Description | Exemples |
|---|---|---|
| Dommages matériels | Détérioration, destruction ou perte de biens appartenant à un tiers | Chute de matériaux sur un véhicule stationné, façade du voisin fissurée par les vibrations d’une foreuse |
| Dommages corporels | Atteintes physiques subies par des personnes | Piéton blessé par un engin de chantier : frais médicaux, incapacité temporaire |
| Dommages immatériels | Préjudices d’ordre pécuniaire sans dommage matériel ou corporel direct | Commerce voisin privé de clients pendant des mois, locataire contraint de quitter son logement |
Les dommages immatériels pèsent lourd : un restaurant ou une boutique dont l’accès est bloqué peut réclamer sa perte d’exploitation sur toute la durée des travaux. Lisez aussi la ligne des troubles de voisinage dans le contrat : certains assureurs leur réservent un plafond à part, voire les excluent.
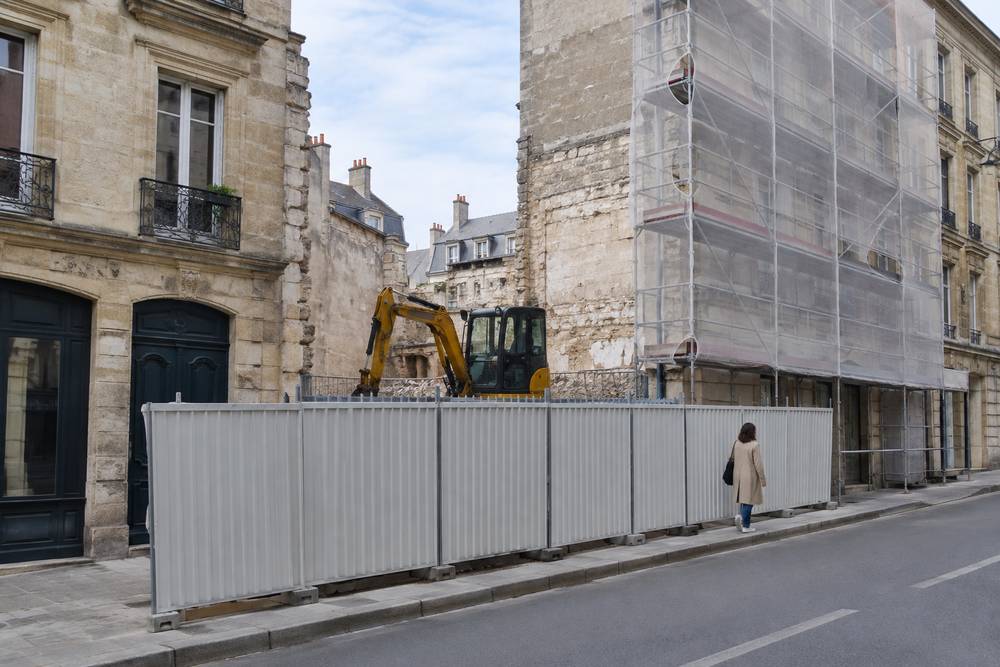
La plupart des contrats incluent une garantie défense-recours : l’assureur prend en charge les frais de justice et l’avocat en cas de litige.
Est-elle obligatoire ?
Non. La loi oblige le maître d’ouvrage à souscrire une dommages-ouvrage avant l’ouverture du chantier (article L. 242-1 du Code des assurances), pas une RCMO. Sans RCMO, une condamnation s’exécute sur son patrimoine : compte bancaire, épargne, biens immobiliers.
L’assurance habitation ne prend pas toujours le relais, car sa responsabilité civile vise d’abord la vie privée. Avant un chantier lourd, demandez par écrit à votre assureur si les dommages causés aux voisins par vos travaux sont couverts, et jusqu’à quel montant.
Les chantiers les plus exposés
La garantie se justifie surtout dans ces situations :
- Travaux en centre-ville dense, entourés de nombreux voisins
- Chantiers en copropriété ou contre un mur mitoyen
- Démolition, terrassement ou fondations profondes près d’autres bâtiments
- Constructions en bordure de zones de passage (piétons, véhicules)
- Rénovation d’un immeuble occupé, dont les habitants restent exposés au chantier
Le constat avant travaux
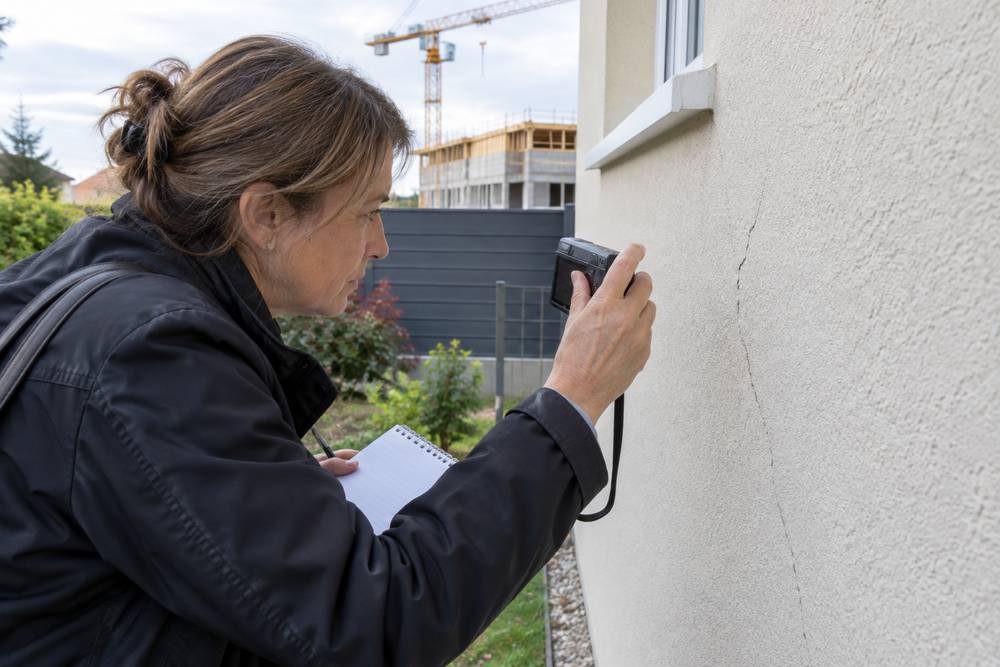
Faites dresser avant le démarrage un constat par un commissaire de justice, le nom des huissiers depuis le 1er juillet 2022. Il décrit l’état des constructions voisines (fissures, traces d’humidité, clôtures) et permet ensuite de séparer les dégâts du chantier de ceux qui existaient déjà. Le commissaire de justice n’entre chez un voisin qu’avec son accord, et un refus est lui-même constaté. Pour des travaux lourds, le référé préventif va plus loin : un expert désigné par le juge visite les avoisinants en présence de chacun.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresQuand et comment la souscrire ?
La RCMO se souscrit avant le début des travaux, généralement en même temps que l’assurance dommages ouvrage. Elle court de l’ouverture du chantier jusqu’à la réception, que constate le PV de réception des travaux.
Certains désordres chez les voisins, comme un tassement ou une fissure qui s’ouvre lentement, n’apparaissent que des mois après la fin du chantier. Tout dépend alors du mode de déclenchement de la garantie, fixé par l’article L. 124-5 du Code des assurances.
Le contrat d’un particulier, souscrit hors de son activité professionnelle, est obligatoirement déclenché par le fait dommageable : si la cause du dégât remonte au chantier, la réclamation reste couverte, même tardive. Un contrat professionnel peut être déclenché par la réclamation, avec un délai subséquent d’au moins cinq ans : lisez cette clause avant de signer.
Les démarches
Plusieurs voies mènent au contrat :
- Un assureur spécialisé dans la construction, ou un comparateur pour réunir plusieurs devis
- Un courtier en assurance construction, utile quand le risque est élevé (démolition, sous-sol complexe)
- Un pack chantier : la RCMO se vend souvent en option de la dommages-ouvrage ou de la Tous Risques Chantier (TRC)
Le dossier réunit le coût et le calendrier des travaux, les plans, la liste des entreprises et, selon le risque, l’étude de sol.
Quel budget prévoir ?
La prime dépend de plusieurs critères :
- La nature et le montant des travaux
- La localisation : un chantier en centre-ville coûte plus cher qu’en zone rurale
- La proximité des avoisinants : un mur mitoyen ou un immeuble contigu alourdit le risque
- Les techniques employées : démolition, fondations spéciales et battage de pieux sont les postes les plus chers à assurer
Plusieurs courtiers annoncent un taux de 0,12 % à 0,20 % du montant des travaux quand la RCMO est vendue seule. Pour une maison à 250 000 €, cela donne 300 à 500 € pour toute la durée du chantier, un ordre de grandeur à confirmer par devis. En option d’une TRC ou d’une dommages-ouvrage, elle se fond dans la prime du contrat.
Quelle différence avec la dommages-ouvrage ou la TRC ?
Chaque garantie de la construction a son propre champ :
- Assurance dommages-ouvrage (DO) : obligatoire, elle paie la réparation de l’ouvrage lui-même après la réception, sans attendre qu’un juge désigne le responsable. Le particulier qui construit pour y loger sa famille échappe aux sanctions pénales, mais n’avoir pas d’assurance dommages-ouvrage se paie à la revente
- Tous Risques Chantier (TRC) : protège l’ouvrage en cours de construction (incendie, tempête, vol de matériaux)
- Garantie décennale : couvre pendant 10 ans après la réception les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination ; ce sont les constructeurs qui la souscrivent
- Constructeur non réalisateur (CNR) : celui qui fait construire pour autrui ou en vue de la vente, comme un promoteur, doit s’assurer pour la responsabilité décennale (article L. 241-2 du Code des assurances). Le particulier qui revend la maison qu’il a fait construire est lui aussi réputé constructeur (article 1792-1 du Code civil) : c’est tout l’enjeu de vendre une maison sans garantie décennale
La RCMO ne remplace aucune de ces garanties : c’est la seule qui couvre le maître d’ouvrage pour les dommages causés aux autres pendant le chantier. La dommages-ouvrage reste obligatoire, la RCMO et la TRC s’ajoutent selon l’exposition du chantier.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresA voir également
- Quelle assurance souscrire en tant que marchand de biens ?
- Quelle assurance souscrire en tant qu’économiste de la construction ?
- Quelle assurance souscrire en tant que promoteur immobilier ?
- Quelle assurance souscrire en tant qu’architecte ?
- Quelle assurance souscrire en tant que dessinateur projeteur ?
- Quelle assurance pour vos engins de chantier ?
- Quelle assurance souscrire en tant qu’OPC ?
- Quelle assurance professionnelle souscrire en tant que cuisiniste ?
- Quelle assurance souscrire en tant que maître d’oeuvre ?



