
Quelle assurance souscrire en tant qu’installateur en panneaux photovoltaïques ?
Dans le photovoltaïque, la garantie décennale pèse lourd : une installation doit tenir des décennies sur un toit exposé au vent, à la pluie et à la chaleur. Pour l’installateur, l’assurance qui la porte est obligatoire, mais elle ne répond pas de tous les chantiers de la même façon.
Trois questions décident de ce que l’assureur paiera après un sinistre. Les panneaux remplacent-ils la couverture ou se posent-ils dessus ? Le procédé dispose-t-il d’un avis technique reconnu ? Le chantier est-il un bâtiment ou une centrale au sol ? Les réponses des juges ont bougé depuis 2024.
Obtenez plusieurs devis comparatifs pour assurer votre activité professionnelle
(gratuit & sans engagement)
Quand la souscription est-elle obligatoire ?
Tout professionnel dont la responsabilité décennale peut être engagée sur le fondement des articles 1792 et suivants du Code civil doit être assuré, et le justifier à l’ouverture du chantier (article L. 241-1 du Code des assurances). Le poseur de panneaux sur un bâtiment entre dans ce cadre, comme pour toute assurance décennale obligatoire du bâtiment.
L’attestation se joint aux devis et aux factures (article L. 243-2). Travailler sans contrat expose à six mois d’emprisonnement et 75 000 € d’amende, ou à l’une de ces deux peines (article L. 243-3). Après un sinistre, l’entreprise paie alors les réparations sur ses fonds propres.
Ce qu’elle couvre, et ce qui relève du fabricant
La garantie joue pendant dix ans après la réception, pour les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination (article 1792 du Code civil). Une infiltration par la toiture qui rend une pièce inutilisable en est l’exemple type.
Les panneaux ont leurs propres garanties de fabricant, l’une sur le produit, l’autre sur la performance : votre contrat répond de la pose, pas du matériel. La grêle ou la tempête relèvent du propriétaire, qui doit déclarer ses panneaux à son assurance habitation.
Si un panneau défaillant en année 8 est un problème de fabrication, c’est la garantie fabricant qui s’applique, non la décennale de l’installateur. En revanche, si la défaillance résulte d’une pose incorrecte ayant endommagé le panneau ou causé une infiltration, c’est votre responsabilité qui est recherchée. Cette frontière est souvent source de litige : conservez les fiches techniques, les certificats de garantie du fabricant et le procès-verbal de réception.
La qualification, condition de la vente du surplus
Dès que tout ou partie de l’électricité produite est vendue, l’installation doit être réalisée par une entreprise qualifiée par un organisme agréé : Qualit’EnR (QualiPV), Qualifelec (mention SPV) ou Qualibat. Votre client doit détenir votre attestation de qualification pour vendre son surplus.
Les conditions d’achat ont changé : pour les demandes de raccordement déposées depuis le 5 juin 2026, la prime à l’investissement a disparu et le surplus se vend 1,1 centime le kWh jusqu’à 100 kWc (arrêté du 1er juin 2026). Côté assurance, certains assureurs acceptent un installateur qui s’engage à obtenir sa qualification dans un délai fixé.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresLe mode de pose change-t-il la couverture ?
Oui. Les juges ne se demandent pas seulement si l’installation est défaillante, mais si les panneaux font partie du bâtiment : assurent-ils le clos et le couvert, ou produisent-ils seulement de l’électricité ?
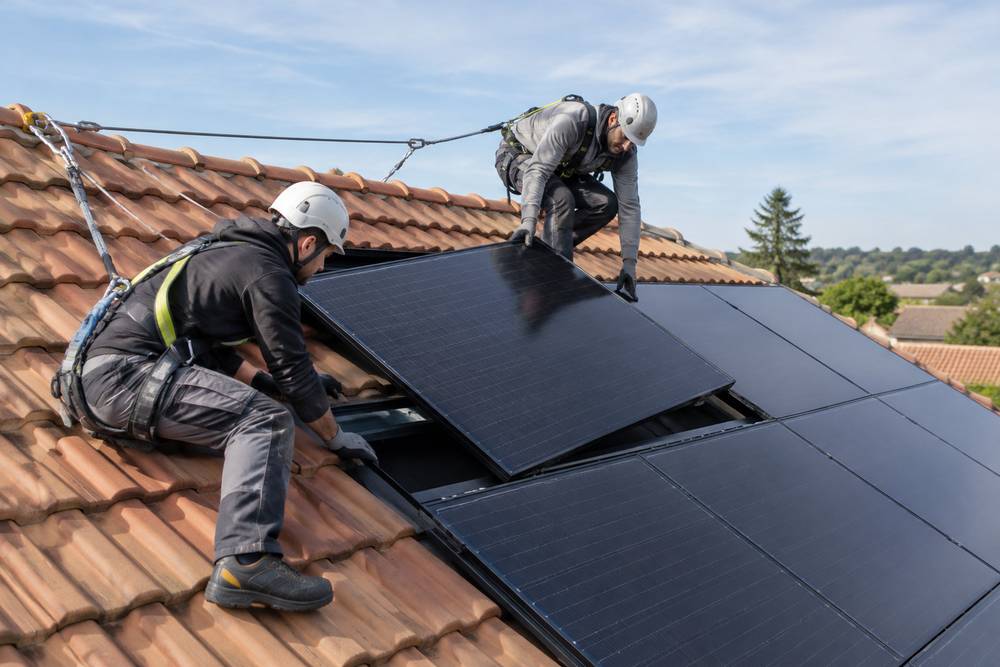
En intégration au bâti (IAB)
En intégration au bâti, les panneaux remplacent la couverture et assurent l’étanchéité. La Cour de cassation y voit une participation à l’ouvrage de couverture, donc une responsabilité décennale (3e chambre civile, 21 septembre 2022, n° 21-20.433). C’est le mode de pose le mieux couvert par la loi, et le plus surveillé par les assureurs.
Ils couvrent en général les procédés titulaires d’un avis technique inscrit sur la liste verte de la C2P, la commission de l’Agence qualité construction. Un procédé sous simple enquête de technique nouvelle (ETN) est moins souvent accepté : faites valider le système par votre assureur avant de le proposer.
Certains contrats excluent l’IAB ou la réservent aux entreprises qualifiées pour l’intégration (QualiPV Bât chez Qualit’EnR). Poser en IAB sous un contrat qui ne la mentionne pas revient à travailler sans assurance sur ce chantier : relisez la liste des activités garanties avant de signer le devis.
En surimposition ou intégration simplifiée au bâti (ISB)
Posés au-dessus d’une couverture existante, les panneaux sont en principe un élément d’équipement ajouté. Depuis un revirement du 21 mars 2024 (n° 22-18.694), ces éléments ne relèvent plus de la décennale mais de la responsabilité contractuelle de droit commun, que l’assurance obligatoire ne couvre pas.
Sur des bâtiments professionnels, la Cour a cassé deux arrêts qui retenaient la décennale sans rechercher si les panneaux, fixés sur des bacs acier formant la couverture, assuraient le clos ou le couvert (25 septembre 2025, n° 23-22.955 ; 19 février 2026, n° 24-10.702). L’article 1792-7 du Code civil exclut les équipements dont la fonction exclusive est l’activité professionnelle, ici la vente d’électricité.
Vous restez responsable de votre travail ; seul change le contrat qui paie. Sans extension pour les travaux qui ne constituent pas un ouvrage, la réparation reste à votre charge. Avant de poser, faites évaluer la résistance de la charpente par un couvreur-charpentier ou un bureau d’études structure.
Posés au sol
Une centrale au sol est un ouvrage de production d’énergie. L’article L. 243-1-1 du Code des assurances la sort de l’obligation d’assurance, sauf si elle est l’accessoire d’un ouvrage qui y est soumis. Votre responsabilité demeure, mais l’étendue de la garantie dépend alors du seul contrat.
En cas de refus, le bureau central de tarification, ouvert aux seules personnes tenues de s’assurer, ne peut pas être saisi pour ce risque. Si vous développez cette activité, vérifiez qu’elle figure en toutes lettres sur l’attestation et demandez jusqu’à quelle puissance l’assureur vous suit.
Pourquoi les assureurs se montrent-ils prudents ?
La C2P relève une sinistralité importante sur les procédés photovoltaïques en toiture, dans un communiqué de mise en observation (n° 74) repris dans son édition de juillet 2025. Deux familles de désordres reviennent :
- L’incendie d’origine électrique : un dysfonctionnement, notamment un arc électrique au niveau des connexions, peut détruire bien plus que l’installation lorsque le feu gagne le bâtiment.
- L’infiltration d’eau : un défaut dans la continuité du plan d’étanchéité, au niveau du kit d’intégration ou entre les modules, abîme la charpente et l’isolation, souvent plusieurs années après la pose.
La commission vise surtout les procédés intégrés, ou posés sur des couvertures de grands éléments, qui ne sont pas vendus en système complet : des composants de fournisseurs différents peuvent se révéler incompatibles.
Ces sinistres peuvent être d’une grande ampleur et entraîner des coûts de réparation élevés, ce qui rend les compagnies d’assurance plus réticentes à proposer des contrats décennaux aux installateurs de panneaux solaires sans une évaluation rigoureuse des risques.
Quelles démarches à réaliser ?
Préparez un dossier qui présente l’entreprise, l’expérience de chacun en électricité, en couverture ou en photovoltaïque, et vos qualifications. L’assureur demande aussi la liste des systèmes de fixation posés, avec leur évaluation (avis technique ou ETN), les modèles de panneaux associés et les marques d’onduleurs.
Attendez-vous à des critères d’entrée : certaines offres ne s’ouvrent qu’à partir de 200 000 € de chiffre d’affaires, toutes activités confondues, ou demandent trois à cinq ans d’expérience. Comparez les propositions en lisant les activités déclarées : un dommage né d’une activité absente du contrat n’est pas garanti.
Refus d’assurance à un installateur
En cas de refus, les installateurs photovoltaïques peuvent se tourner vers le bureau central de tarification (BCT), qui fixe la prime moyennant laquelle l’assureur sollicité doit couvrir le risque. La lettre de refus doit mentionner cette possibilité et la façon de le saisir (article L. 243-4).
Le bureau statue en trois mois et peut laisser une franchise à votre charge. Il suppose d’avoir essuyé le refus d’un assureur dont les statuts n’interdisent pas ce type de risque.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresComment choisir son contrat ?
Le bon contrat nomme vos activités réelles : intégration, surimposition, sol, puissance des installations. Vérifiez ensuite trois garanties que la décennale seule ne porte pas : les travaux qui ne constituent pas un ouvrage, les dommages aux parties existantes du bâtiment et les dommages immatériels consécutifs, comme une perte de production.
Demandez à votre assureur si elles figurent au contrat, avec quel plafond et quelle franchise. Sur une surimposition, ce sont elles qui joueront si la décennale est écartée.
Avec l’aide d’un courtier
Obtenir un devis pour une garantie décennale pour l’installation photovoltaïque peut être facilité par l’intervention d’un courtier en assurances. Ce professionnel joue le rôle d’intermédiaire entre l’installateur et les compagnies, et sait lesquelles acceptent l’intégration au bâti ou les centrales au sol.
Il présentera votre risque à partir des mêmes pièces : activités, réalisations, qualifications et procédés posés. Entre courtier ou comparateur, le second donne des prix plus vite ; vérifiez ensuite, contrat en main, les activités et les procédés garantis.
Combien coûte une décennale photovoltaïque ?
La prime se calcule le plus souvent sur le chiffre d’affaires déclaré, puis varie avec l’ancienneté, les sinistres passés, la part du photovoltaïque dans l’activité, le mode de pose et la puissance des installations.
Les repères publiés par les courtiers vont du simple au double : 2 300 à 4 000 € par an pour un installateur qui démarre, 4 000 à 6 800 € pour une société à 250 000 € de chiffre d’affaires, de 7 000 à plus de 15 000 € au-delà de 400 000 €. La franchise se situe souvent entre 1 000 et 2 000 €.
Pour situer ces montants face aux autres corps de métier, voyez le prix d’une assurance décennale par activité.
Faites réaliser plusieurs devis par des assureurs différents pour obtenir le meilleur rapport qualité-prix. Le coût ne doit pas être le seul critère : la qualité de la couverture et la réactivité de l’assureur en cas de sinistre comptent autant.
A voir également
- Quelle assurance souscrire en tant que chauffagiste ?
- Quelle assurance souscrire en tant que marchand de biens ?
- Quelle assurance souscrire en tant que décorateur d’intérieur ?
- Quelle assurance souscrire en tant qu’architecte ?
- Quelle assurance souscrire en tant que cordiste ?
- Assurance décennale pisciniste : obligations légales et protection indispensable
- Assurance décennale étancheur – travaux d’étanchéité
- Assurance décennale multiservice bâtiment
- Quelle assurance souscrire en tant qu’installateur de fibre optique ?
- Les meilleures assurances décennales pour cuisinistes en 2026 : classement et garanties comparées



