
Assurance décennale étancheur – travaux d’étanchéité
L’assurance décennale étancheur est une protection obligatoire pour tous les professionnels intervenant sur des travaux d’étanchéité. Elle couvre les dommages qui apparaissent dans les dix ans suivant la réception des ouvrages.
L’étanchéité figure parmi les activités du BTP les plus exposées aux sinistres décennaux. Une infiltration non détectée peut abîmer la structure pendant plusieurs années. Les malfaçons deviennent alors difficiles à identifier et les litiges coûteux à résoudre. L’essentiel en quatre points :
- Obligation légale pour tous les étancheurs selon la loi Spinetta
- Couverture décennale des dommages compromettant la solidité ou la destination de l’ouvrage
- Sanctions pénales pouvant aller jusqu’à six mois d’emprisonnement et 75 000 euros d’amende en cas de défaut d’assurance
- Tarifs variables selon l’expérience, le statut juridique et le chiffre d’affaires
Obtenez plusieurs devis comparatifs pour assurer votre activité professionnelle
(gratuit & sans engagement)
Le métier d’étancheur et ses obligations d’assurance
L’activité d’étanchéité consiste à créer des barrières imperméables pour empêcher les infiltrations d’eau dans les constructions. Cette mission technique s’exerce sur diverses parties du bâtiment, et chacune relève de règles techniques et d’obligations d’assurance précises.
Domaines d’intervention de l’étancheur
Les professionnels de l’étanchéité interviennent sur de multiples ouvrages à protéger de l’humidité, en construction neuve comme en rénovation.
- Toitures-terrasses et couvertures plates
- Fondations et murs de soutènement
- Parkings souterrains et cuvelages
- Piscines et réservoirs d’eau
- Façades exposées aux intempéries
DTU et activités déclarées au contrat
Chacun de ces ouvrages est encadré par des DTU spécifiques (DTU 43.1 pour les toitures-terrasses sur éléments porteurs en maçonnerie, DTU 14.1 pour les cuvelages, par exemple) qui définissent les règles de l’art à respecter. D’autres DTU de la série 43 traitent des supports en bois ou en tôles d’acier nervurées. Une inobservation inexcusable de ces règles permet à l’assureur d’opposer une déchéance de garantie.
Chaque activité exercée doit donc figurer au contrat, avec la technique de pose utilisée : membrane bitumineuse, membrane synthétique ou résine. Certains contrats excluent ou limitent des matériaux ou des techniques, et l’assurance ne joue que pour les activités déclarées.
Cadre réglementaire et obligations légales
La loi Spinetta de 1978 impose aux étancheurs de souscrire une assurance décennale avant le démarrage de tout chantier. Cette obligation s’applique à tous les statuts professionnels, des auto-entrepreneurs aux sociétés établies.
Le défaut d’assurance est un délit. L’article L243-3 du Code des assurances prévoit six mois d’emprisonnement et 75 000 euros d’amende, ou l’une de ces deux peines seulement. Pour une société, la sanction vise personnellement le dirigeant.
Attestation d’assurance et mentions sur les devis
Les devis et factures indiquent les coordonnées de l’assureur, le numéro de contrat et la couverture géographique, et l’attestation d’assurance y est jointe. Cette attestation suit le modèle fixé par l’arrêté du 5 janvier 2016 et liste les activités garanties. Le client peut ainsi vérifier la validité de la couverture avant d’engager les travaux.
Une attestation périmée, ou qui ne mentionne pas l’activité réellement exercée, signale souvent l’absence de couverture pour le chantier concerné. Les sanctions du défaut d’assurance peuvent alors s’appliquer, et l’assureur peut refuser de prendre le sinistre en charge. Vérifier la date de validité de l’attestation avant chaque nouveau chantier est une précaution élémentaire.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresGaranties de l’assurance décennale étanchéité
La garantie décennale étanchéité protège contre les dommages affectant la solidité de l’ouvrage ou le rendant impropre à sa destination pendant dix ans après la réception des travaux. Ce délai court à partir du procès-verbal de réception, et non de la fin du chantier.
Types de sinistres couverts
L’assurance décennale prend en charge les malfaçons et défauts d’étanchéité ayant des conséquences graves sur l’habitabilité ou la stabilité du bâtiment.
- Infiltrations d’eau par la toiture ou les terrasses
- Fuites dues à une mauvaise isolation des revêtements
- Défauts d’imperméabilisation des piscines et cuvelages
- Vices de conception compromettant la solidité structurelle
- Incendies liés à l’application de produits bitumineux
Incendie : décennale ou responsabilité civile ?
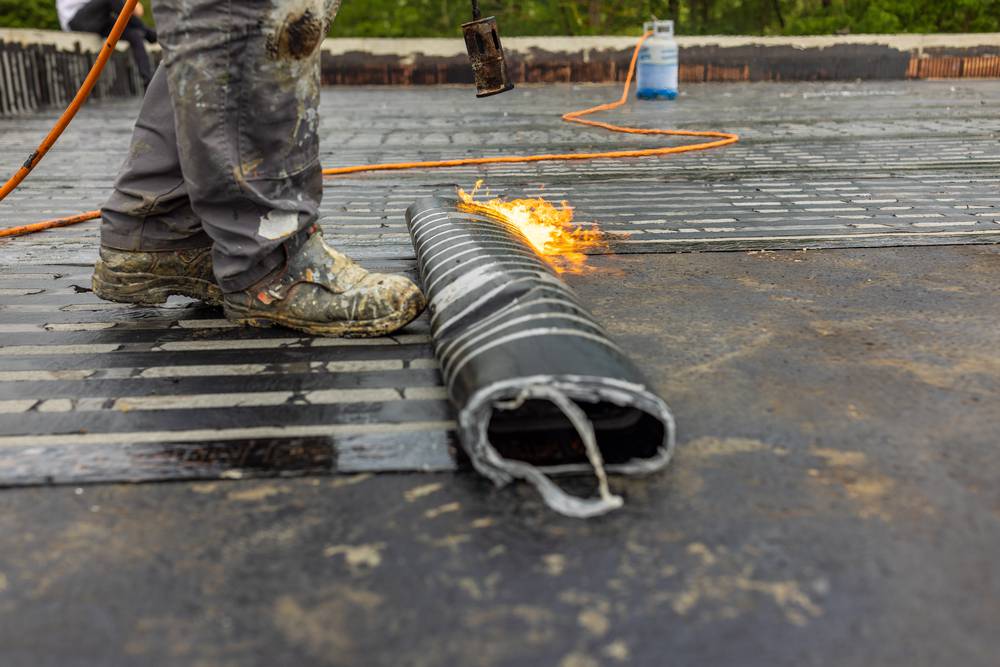
Le risque d’incendie est concret pour les étancheurs qui travaillent à la flamme vive (chalumeau sur membrane bitumineuse). Un défaut d’application, une surchauffe ou une projection de flamme sur un élément combustible voisin peut déclencher un sinistre majeur. Dans un bâtiment industriel, la chaleur du chalumeau peut aussi déclencher les sprinklers et provoquer un dégât des eaux avec arrêt d’exploitation.
Un incendie qui se déclare pendant le chantier, avant la réception, relève de la responsabilité civile professionnelle et non de la décennale. La décennale ne joue que pour un incendie survenu après la réception et imputable à un défaut de l’ouvrage. Ce risque explique en partie pourquoi les primes des étancheurs dépassent celles des autres corps de métier.
Exclusions de garantie importantes
Certains dommages ne relèvent pas de la responsabilité décennale de l’étancheur. Il s’agit principalement des sinistres dus à des causes extérieures ou à l’usure normale. Les clauses-types du Code des assurances limitent les exclusions légales : faute intentionnelle, usure normale, défaut d’entretien, usage anormal et cause étrangère. Le dommage doit en résulter exclusivement.
Les dommages esthétiques sans impact sur la solidité, les désordres causés par des intempéries exceptionnelles ou les modifications ultérieures de l’ouvrage ne sont pas couverts par cette garantie. Les travaux réalisés sur un existant dégradé non mentionné au contrat sont une exclusion fréquente. Les clauses-types ne garantissent un ouvrage existant que s’il est totalement incorporé à l’ouvrage neuf et devient techniquement indivisible de celui-ci.
Si un étancheur intervient en rénovation sur une toiture-terrasse présentant des désordres préexistants non déclarés à l’assureur, et qu’un sinistre survient ensuite, l’assureur peut refuser la prise en charge en arguant que l’état initial de l’ouvrage n’était pas couvert. Un état des lieux documenté avant intervention protège autant le client que le professionnel.
Tarif d’une assurance décennale étancheur
Le prix de l’assurance décennale varie fortement selon plusieurs critères évalués par les compagnies d’assurance.
Critères d’évaluation du risque
Les assureurs analysent le profil de chaque professionnel pour déterminer le montant de la prime annuelle. Cette évaluation tient compte de l’expérience et de la sinistralité passée.
| Critère | Impact sur la prime | Exigences courantes |
|---|---|---|
| Expérience professionnelle | Fort | Minimum 3 ans justifiés |
| Statut juridique | Moyen | Auto-entrepreneur ou société |
| Chiffre d’affaires | Fort | Déclaration annuelle obligatoire |
| Antécédents de sinistres | Très fort | Historique des 5 dernières années |
D’autres paramètres jouent aussi : la franchise choisie, la zone géographique, le nombre de salariés et le recours à la sous-traitance. Le chiffre d’affaires déclaré à la souscription est prévisionnel, et l’assureur régularise la prime en fin d’exercice selon le chiffre réalisé. Le taux appliqué est dégressif : la prime augmente avec le chiffre d’affaires, mais moins vite que lui.
Exemples de tarifs pratiqués
Les primes d’assurance décennale des étancheurs comptent parmi les plus élevées du BTP : un étancheur peut payer jusqu’à quatre fois plus qu’un électricien pour un chiffre d’affaires équivalent. Les tarifs diffèrent aussi selon la taille de l’entreprise.
Un auto-entrepreneur déclarant un chiffre d’affaires inférieur à 100 000 euros peut s’attendre à payer entre 2 000 et 3 500 euros annuels selon son expérience et son historique de sinistralité. Une société établie avec un chiffre d’affaires de 400 000 euros doit prévoir à partir de 5 500 euros par an.
Les grilles publiées par les courtiers en 2026 situent plutôt ce profil entre 6 000 et 10 000 euros, selon l’activité déclarée et l’historique. L’écart entre deux devis pour un profil identique peut atteindre 30 à 50 %, ce qui justifie de comparer plusieurs offres avant de signer.
Débuter comme étancheur : le cas du primo-accédant
Le professionnel qui s’installe sans pouvoir justifier d’au moins trois ans d’expérience est considéré comme « primo-accédant » par les assureurs. Ce profil est jugé plus risqué. Il peut se voir proposer des conditions de souscription plus restrictives, voire être redirigé vers le marché non traditionnel, à des tarifs sensiblement plus élevés.
Les assureurs demandent en général des bulletins de salaire mentionnant le poste d’étancheur, ou l’ancienne attestation d’assurance qui couvrait déjà l’activité. Justifier d’une expérience salariale préalable dans le même métier peut réduire sensiblement la prime. Peu d’assureurs souscrivent encore l’étanchéité, d’où le recours fréquent à des courtiers spécialisés.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresGestion des sinistres
La gestion d’un sinistre de nature décennale suit une procédure précise qui varie selon que le maître d’ouvrage dispose ou non d’une assurance dommages-ouvrage.
Déclaration et expertise
Lorsqu’un sinistre survient, l’étancheur doit en informer son assureur dans le délai prévu au contrat. Ce délai est généralement de 5 jours ouvrés (hors week-ends et jours fériés), et la loi interdit de le fixer en dessous. Une lettre recommandée reste préférable pour garder la preuve de la date.
Un retard n’entraîne la déchéance de garantie que si le contrat la prévoit et si l’assureur démontre que ce retard lui a causé un préjudice. L’assureur mandate ensuite un expert pour établir son rapport de constatation. La durée de cette expertise varie selon la complexité du dossier et peut aller de plusieurs semaines à plusieurs mois.
L’assureur dommages-ouvrage, lui, est tenu par des délais légaux : 60 jours pour notifier sa position sur la garantie et 90 jours pour présenter une offre d’indemnité, à compter de la réception de la déclaration de sinistre.
Indemnisation et suites du dossier
Si la responsabilité décennale est confirmée, l’assurance prend en charge les coûts de réparation selon les termes du contrat. Le professionnel reste responsable du paiement de sa franchise contractuelle.
La présence ou non d’une assurance dommages-ouvrage souscrite par le maître d’ouvrage change concrètement la situation pour l’étancheur. Quand elle existe, c’est l’assureur DO qui préfinance les réparations sans recherche préalable de responsabilité, puis se retourne contre l’assureur décennal.
Pour l’étancheur, les travaux sont donc réalisés rapidement, mais il devra ensuite répondre à une procédure de recours. Sans assurance DO, le maître d’ouvrage met directement en cause l’étancheur. La procédure s’alourdit et s’allonge, et le professionnel peut faire face à des demandes de provisions judiciaires conservatoires.
Un sinistre peut aussi modifier les conditions de renouvellement du contrat : hausse de la prime ou conditions de souscription renforcées. Il figure aussi dans le relevé de sinistralité des cinq dernières années, que les assureurs demandent à la souscription.
L’assurance décennale étancheur est une dépense obligatoire et élevée, mais aucun chantier ne peut démarrer légalement sans elle. Faire appel à un courtier spécialisé permet de comparer les offres et de vérifier que le contrat couvre bien les activités et les techniques exercées.
A voir également
- Assurance décennale pisciniste : obligations légales et protection indispensable
- Quelle assurance souscrire en tant qu’installateur en panneaux photovoltaïques ?
- Quelle assurance souscrire en tant que cordiste ?
- Quelle assurance souscrire en tant que chauffagiste ?
- L’assurance décennale pour les auto-entrepreneurs du BTP
- Assurance décennale multiservice bâtiment
- Travaux de ravalement de façade : quelles garanties s’appliquent ?
- Quelle assurance souscrire en tant que peintre en bâtiment ?



