
Mieux comprendre le Tiers Payant
Le système de santé français s’appuie sur un mécanisme qui facilite l’accès aux soins : le tiers payant. Il dispense le patient d’avancer les frais couverts par la Sécurité sociale, et parfois ceux que rembourse sa mutuelle. L’organisme paie alors directement le professionnel de santé.
Le « tiers » désigne cet acteur qui règle la facture à la place de l’assuré. Le principe lève un frein précis, l’avance d’argent, qui pèse surtout sur les ménages modestes et sur les actes coûteux. Il peut être partiel ou intégral, et la loi l’impose au professionnel dans plusieurs situations.
Comparez en ligne les Meilleures Mutuelles à petit prix
(tarifs en ligne, gratuit & sans engagement)
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Ce que change la dispense d’avance de frais
Sans tiers payant, l’assuré qui consulte son médecin traitant, généraliste de secteur 1, avance 30 €, puis la Sécurité sociale lui rend 19 € et sa mutuelle 9 €. Avec le tiers payant sur la part obligatoire, il ne règle que les 9 € du ticket modérateur. La participation forfaitaire de 2 € reste due : l’Assurance maladie la retient sur un remboursement ultérieur.
Qui règle le professionnel de santé ?
Le professionnel lit la carte Vitale et transmet une feuille de soins électronique à la caisse, qui lui verse la part obligatoire. Pour la part complémentaire, il faut un accord avec l’organisme : la carte de tiers payant de la mutuelle indique, par type de soins (pharmacie, laboratoire, radiologie, optique…), s’il existe.
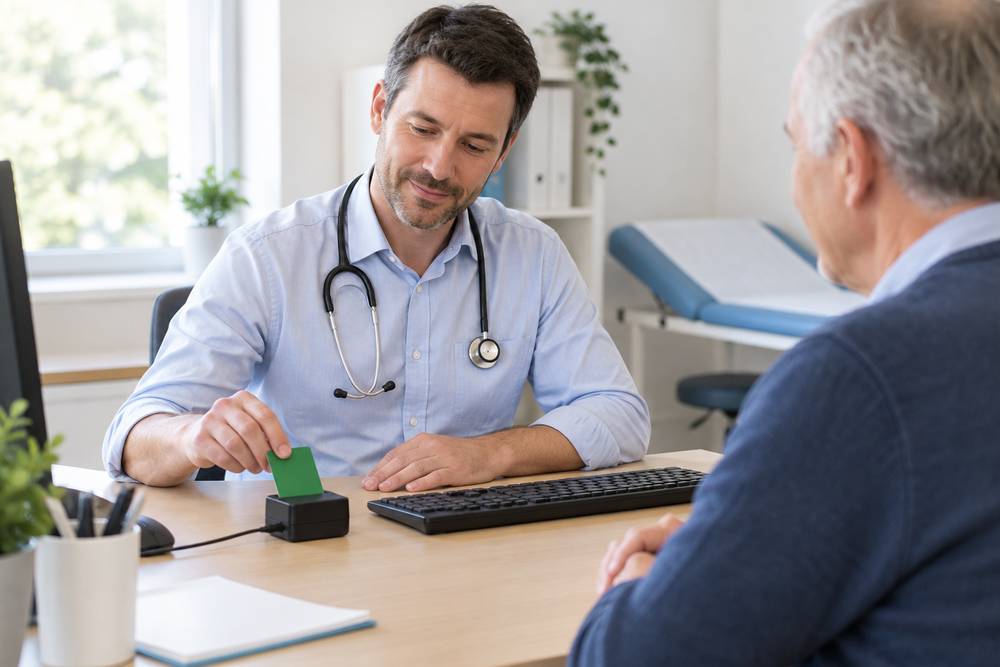
À défaut, le patient avance le ticket modérateur, puis la télétransmission vers la mutuelle déclenche son remboursement. Une carte Vitale non mise à jour ou des droits expirés suffisent à bloquer le circuit : service-public conseille une mise à jour au moins une fois par an, et après chaque changement de situation (grossesse, ALD, changement de caisse).
Les formes de tiers payant
La part de la facture couverte varie selon le niveau appliqué, et selon que le patient relève ou non d’un cas fixé par la loi.
Partiel : la part de la Sécurité sociale
Le tiers payant partiel dispense seulement de la part remboursée par l’Assurance maladie. Le patient avance le ticket modérateur et les éventuels dépassements d’honoraires. C’est le cas courant sans complémentaire santé, ou quand le professionnel n’a pas d’accord avec celle du patient. Chez un radiologue, la caisse règle ainsi le forfait technique et 70 % de l’acte : le reste à charge d’une IRM se limite au ticket modérateur et au dépassement.
Intégral : rien à régler sur place
Le tiers payant total dispense de toute avance. Le professionnel facture la part obligatoire à la Sécurité sociale, puis le reste à la mutuelle, dans la limite des garanties du contrat. Un dépassement d’honoraires que le contrat ne couvre pas reste dû.
Le volet social : CSS et AME
Le tiers payant social concerne les bénéficiaires de la CSS ou de l’AME, sur présentation de la carte Vitale à jour ou de la carte d’admission. Il est intégral et automatique. La CSS exclut les dépassements d’honoraires, l’AME rembourse dans la limite des tarifs de la Sécurité sociale, et leurs bénéficiaires ne paient ni franchise ni participation forfaitaire.
Les cas de dispense obligatoire
Le professionnel doit aussi l’appliquer pour une grossesse couverte par l’assurance maternité, un accident du travail ou une maladie professionnelle, une IVG, un dépistage organisé (mammographie, examen M’T Dents), la contraception d’une assurée de moins de 26 ans, des soins après un acte de terrorisme ou la prise en charge d’une affection de longue durée.
Ailleurs, il reste libre. La plupart des pharmacies, laboratoires et cabinets de radiologie le pratiquent, et le médecin traitant peut l’accorder à un patient en difficulté financière.
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Atouts et limites du dispositif
La dispense d’avance simplifie la vie des patients, mais elle laisse des frais à leur charge et divise toujours une partie des médecins.
Ce que le patient y gagne
Le patient n’immobilise plus d’argent en attendant un remboursement et n’envoie plus de feuille de soins papier. Le dispositif sert aussi la prévention : un dépistage se reporte moins facilement quand rien n’est à payer. Pour le professionnel, la gestion s’alourdit, mais la caisse lui règle directement la part obligatoire.
Ce qui reste à payer
Les dépassements non couverts et les actes non remboursés restent dus. La franchise médicale (1 € par boîte, 1 € par acte paramédical, 4 € par transport) et la participation forfaitaire sont retenues plus tard sur les remboursements, ou réclamées à l’assuré, avec un plafond porté de 50 à 70 € par an chacune depuis le 1er octobre 2026.
À la pharmacie, le tiers payant suppose d’accepter le générique. Sans mention « non substituable » justifiée par le médecin, le patient qui le refuse avance le prix, puis n’est remboursé que sur la base du générique le plus cher, une règle du remboursement des médicaments en vigueur depuis 2020.
Les réserves des professionnels
Une partie des médecins libéraux critique la charge administrative : factures rejetées, droits mal mis à jour, règles propres à chaque complémentaire. Ils craignent aussi qu’un patient qui ne paie rien perde de vue le coût réel des soins, un argument qui reste discuté.
Une généralisation restée en suspens
La loi de modernisation de notre système de santé du 26 janvier 2016 rendait la dispense d’avance obligatoire pour tous au 30 novembre 2017, sur la part de l’Assurance maladie. Devant l’opposition des médecins et les difficultés techniques côté complémentaires, la loi de financement de la Sécurité sociale pour 2018 a supprimé cette échéance.
Le dispositif reste généralisable : hors cas légaux, chaque praticien choisit, et le niveau obtenu dépend des accords passés par la complémentaire de l’assuré.
Continuez votre visite
- A quoi correspond le ticket modérateur ?
- Le point sur la mutuelle collective obligatoire
- Tout comprendre de la mutuelle senior
- A quoi sert une surcomplémentaire santé ?
- Que veut dire PEC sur une mutuelle ?
- Carte de mutuelle – carte de tiers payant perdue ou volée : que faire ?
- Ordonnance numérique ou sécurisée : quels enjeux pour l’avenir de la prescription médicale ?
- Réseaux de soins : est-ce un critère pour choisir votre mutuelle santé ?



