
Quelle prise en charge pour un lit médicalisé ?
Un lit médicalisé se prescrit à une personne qui ne peut plus se lever ou se retourner seule, après une hospitalisation, une fracture ou au fil d’une maladie. Dans la grande majorité des cas, il se loue, sur un tarif national que le prestataire n’a pas le droit de dépasser.
Avec une mutuelle responsable, cette location ne coûte en général rien. L’achat n’est remboursé que pour des besoins particuliers, et c’est là qu’apparaît le reste à charge.
Comparez en ligne les Meilleures Mutuelles à petit prix
(tarifs en ligne, gratuit & sans engagement)
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Qui a droit à un lit médicalisé remboursé ?
La liste des produits et prestations remboursables (LPP) pose une seule condition médicale : avoir perdu son autonomie locomotrice, de façon transitoire ou définitive. Il n’y a ni âge minimum, ni degré de dépendance à prouver, ni accord préalable à demander à la caisse.
Une perte d’autonomie, même passagère
Une convalescence de quelques semaines ouvre les mêmes droits qu’une maladie évolutive. La location court tant que le besoin dure et s’arrête quand le prestataire reprend le lit. Trois modèles se louent avec remboursement : le lit standard, le lit d’enfant (de 3 à 12 ans, ou jusqu’à 146 cm) et le lit pour une personne de plus de 135 kg.
Ce que l’ordonnance doit préciser
La prescription du médecin oriente le prestataire vers la bonne ligne de la LPP. Elle mentionne :
- le type de lit et le mode, par exemple « location d’un lit médical standard » ;
- le poids du patient s’il dépasse 135 kg ;
- les barrières, livrées seulement si elles sont demandées ;
- le matelas, choisi selon le risque d’escarre ;
- la durée prévue.
Le prestataire peut ensuite appliquer le tiers payant et se faire régler par la caisse et la mutuelle. Sans ordonnance, louer ou acheter reste possible, mais rien n’est remboursé.
La location, cas général
Pour un lit standard, seule la location est prise en charge, jamais l’achat. Le lit doit offrir au moins deux fonctions électriques, la hauteur variable et le relève-buste : un lit manuel n’ouvre droit à rien. Le prestataire en reste propriétaire, l’entretient et en prête un autre en cas de panne.
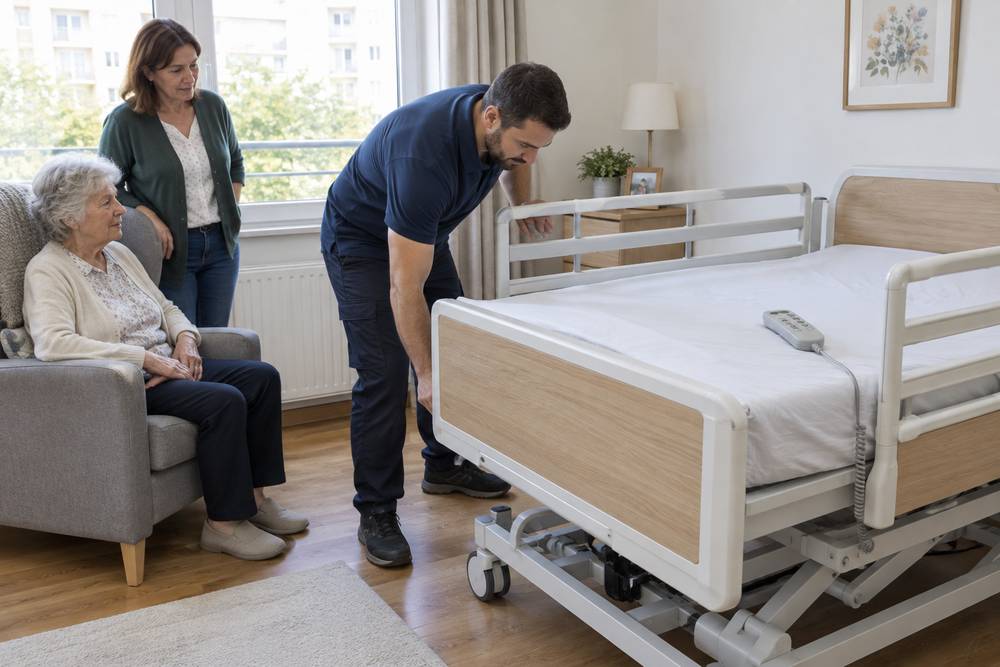
Un tarif que le prestataire ne peut pas dépasser
Pour un lit loué, le tarif de remboursement est aussi le prix limite de vente : aucune facture ne peut aller au-delà. En 2026, la semaine revient à 12,22 € pour un lit standard, 22,81 € au-delà de 135 kg et 25 € pour un enfant.
S’y ajoute un forfait de livraison, facturé une fois : 238,11 € pour un lit standard ou d’enfant, 289,87 € pour le lit renforcé. Il couvre l’installation, la reprise, le nettoyage, la désinfection et une maintenance préventive chaque année.
Trois mois de location : combien reste-t-il à payer ?
L’Assurance maladie rembourse 60 % du tarif. Les 40 % restants forment le ticket modérateur, sans franchise médicale en plus. Pour un lit standard, livraison comprise :
| Durée | Facture | Sécu (60 %) | Reste (40 %) |
|---|---|---|---|
| 4 semaines | 286,99 € | 172,19 € | 114,80 € |
| 13 semaines | 396,97 € | 238,18 € | 158,79 € |
| 52 semaines | 873,55 € | 524,13 € | 349,42 € |
Le taux passe à 100 % quand la prescription se rattache à une affection de longue durée, comme les ALD neurologiques ou les cancers : la dernière colonne tombe alors à zéro.
Dans quels cas acheter ?
L’achat n’est pris en charge que pour un lit spécifique, quand aucun modèle loué ne convient : une taille hors norme, une pathologie qui impose un équipement particulier, ou la vie à deux. Le médecin justifie ce besoin sur l’ordonnance.
Le remboursement se calcule alors sur une base de 1 030 €, soit 618 € versés par la caisse, quel que soit le prix du lit. Ces modèles se vendent souvent bien plus cher : l’écart revient à la mutuelle ou à l’assuré. La livraison se rembourse à part, sur une base d’environ 99 €. Un lit d’occasion, lui, n’est pas remboursé.
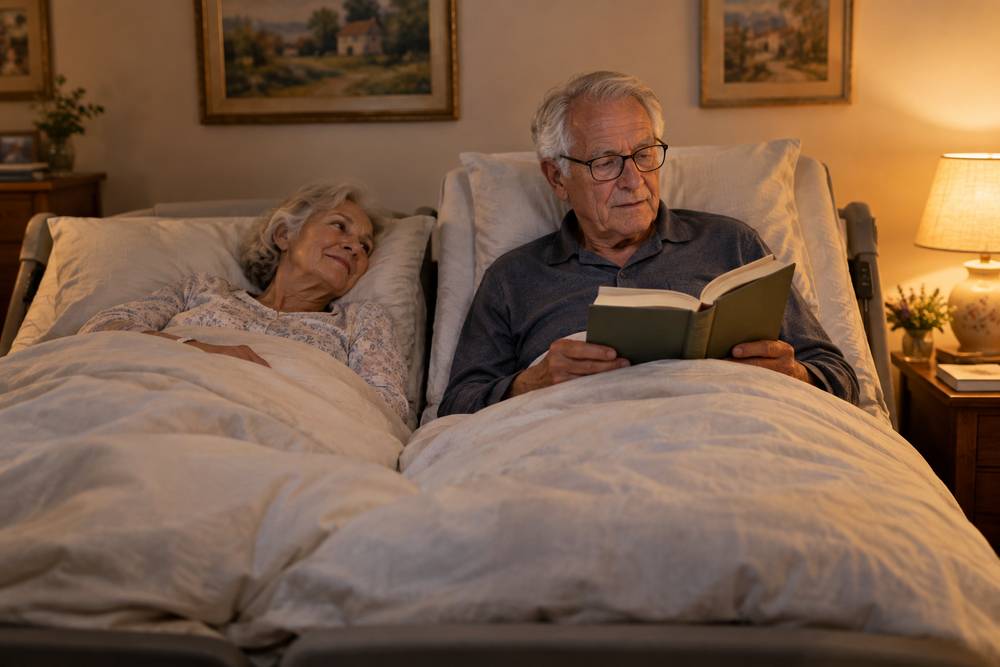
Un lit double pour continuer à dormir ensemble
La LPP prévoit l’achat d’un lit double quand l’un des conjoints a perdu son autonomie et que le couple veut garder sa chambre. Un prestataire vous propose un modèle double en location ? Demandez-lui sur quelle ligne il le facture : seuls les trois lits cités plus haut se louent avec remboursement.
Un couchage de 120 cm
Le lit pour patient de plus de 135 kg a un sommier unique d’au moins 110 cm de large, souvent un 120 cm. Il se loue sur une ordonnance qui indique le poids. En dessous de ce poids, un couchage plus large sort de la location remboursée et relève de l’achat d’un lit spécifique.
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Matelas et barrières : ce qui s’ajoute
Le tarif de location couvre le lit et ses accessoires, pas le matelas. Un matelas simple, pour une personne qui bouge seule, se rembourse sur 85 €, prix que le vendeur ne peut pas dépasser. Dès qu’un risque d’escarre existe, le médecin prescrit l’un des matelas spécialisés d’aide à la prévention.
Les barrières ne sont livrées que sur demande du médecin. Les recommandations de la Haute Autorité de santé les rangent parmi les moyens de contention, à réévaluer souvent : une personne désorientée peut s’y coincer ou chuter en les enjambant. Pour les protège-barrières matelassés, demandez s’ils sont compris dans la location.
Après la Sécurité sociale, qui complète ?
La complémentaire n’a presque rien à ajouter sur une location. Sur un achat, l’écart peut être large.
Le rôle de la mutuelle
Un contrat responsable prend en charge tout le ticket modérateur. Pour un lit loué, la facture est donc couverte en entier, puisque son prix ne dépasse jamais le tarif.
Pour un lit acheté, tout dépend du pourcentage de la base garanti, part de la Sécurité sociale comprise. Sur un lit double facturé 2 400 €, une garantie à 100 % laisse 1 370 € à payer ; à 200 %, 340 € ; à 300 %, plus rien. Demandez une simulation écrite sur le devis avant de commander.
Les aides pour le reste à charge
Les bénéficiaires de la complémentaire santé solidaire ne paient rien sur un lit prescrit, dans la limite des tarifs. Pour une personne âgée, l’allocation personnalisée d’autonomie (APA) peut financer des aides techniques inscrites au plan d’aide. Pour une personne handicapée, la prestation de compensation du handicap (PCH) complète la part de l’Assurance maladie, à condition de ne rien acheter avant la décision de la MDPH.
La caisse de retraite, le centre communal d’action sociale ou l’assistante sociale de l’hôpital orientent vers ces dossiers, idéalement avant le retour à domicile. L’Assurance maladie accorde aussi, à titre exceptionnel, une aide financière individuelle.
A voir également
- Mutuelle santé pour senior : toutes les informations incontournables
- Mutuelle santé à effet immédiat, sans délai de carence
- Quelle prise en charge pour l’achat d’un fauteuil roulant ?
- Incontinence : les couches pour adulte peuvent-elles être prise en charge ?
- Quelle prise en charge pour un déambulateur ?
- Quelle prise en charge pour l’ergothérapie ?
- Quelle prise en charge pour une perruque médicale ?
- Quelle prise en charge des grenouillères médicales pour adultes ?
- Quelle prise en charge pour un fauteuil médicalisé ?
- Quelle prise en charge pour une chaise de douche ?
- Quelle prise en charge pour un lève-personne à l’achat ou en location ?
- Quelle prise en charge pour une pince de préhension ?
- Quelle prise en charge pour l’achat d’un coussin de positionnement ?
- Quelle prise en charge pour des alèses médicales ?
- Quelle prise en charge pour une table de lit médicalisé ajustable et roulante ?
- Quelle prise en charge des frais de transport médical ?
- Housse anti-acariens : comment obtenir une prise en charge pour ce dispositif médical ?
- Drap de glisse : prise en charge, choix et utilisation pour les patients à mobilité réduite
- Quelle prise en charge pour l’achat ou la location d’une potence de lit ?
- Quelle prise en charge pour l’achat d’un arceau de lit ?
- Quelle prise en charge pour l’hospitalisation à domicile (HAD) ?



