
Quelle assurance pour un taxi, et qui paie quoi en cas de sinistre ?
Vous passez vos journées au volant, avec des inconnus à bord. Votre taxi est votre gagne-pain, et une assurance auto ordinaire ne le couvre pas : le transport de clients contre rémunération se déclare et s’assure à part.
Voici ce que vous devez retenir avant de lire la suite :
- Deux contrats sont exigés : la RC circulation, étendue au transport de clients, et la RC Pro.
- Les courtiers publient 1 500 à 3 000 € par an pour une couverture tous risques complète.
- Vos propres blessures et les bagages des clients sortent de l’assurance obligatoire.
- Un taxi au garage ne rapporte rien : l’immobilisation se couvre en option.
Obtenez plusieurs devis comparatifs pour assurer votre activité professionnelle
(gratuit & sans engagement)
Les deux contrats que la loi impose
Tout chauffeur de taxi, artisan ou salarié, doit réunir une double couverture : un contrat pour les accidents de la route, un autre pour les dommages liés à son activité.
La RC circulation, étendue au transport de clients
L’article L211-1 du Code des assurances impose d’assurer la responsabilité civile de tout véhicule à moteur pour le faire circuler. Pour un taxi, cette RC Circulation paie les dommages causés aux tiers et aux passagers lors d’un accident :
- Vous emboutissez un véhicule en manœuvrant.
- Un freinage brusque blesse le client assis à l’arrière.
- Vous ouvrez votre portière et blessez un cycliste.
Le contrat doit mentionner l’usage taxi. L’assureur remet alors sans frais un justificatif précisant qu’il couvre le transport public particulier de personnes (article R211-14-0-1), à présenter à tout contrôle.
Cette garantie protège les victimes, ni votre véhicule ni vous-même : les blessures du conducteur sont exclues de l’assurance obligatoire (article R211-8). Si votre taxi est endommagé dans un accident dont vous êtes responsable, elle ne prend rien en charge.
La RC Pro, exigée par le Code des transports
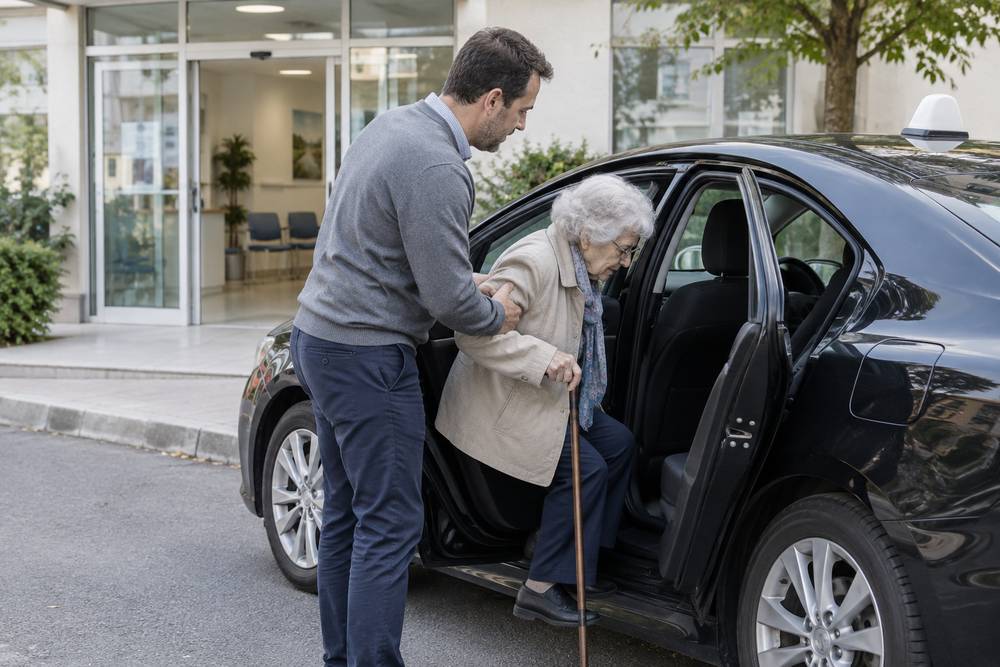
L’article L3120-4 du Code des transports oblige les chauffeurs de taxi, de VTC et de moto-taxi à justifier à tout moment d’une RC Pro. Elle couvre les dommages causés aux clients dans votre activité, hors accident de la circulation : la valise brisée au chargement, le client âgé qui chute pendant que vous l’accompagnez jusqu’à sa porte.
Les objets transportés sont en effet exclus de l’assurance du véhicule (article R211-8). Si vous êtes salarié, c’est l’exploitant du taxi qui souscrit ces contrats.
Les sanctions ne sont pas symboliques. Rouler sans assurance est un délit puni de 3 750 € d’amende, avec suspension possible du permis jusqu’à 3 ans, sans permis blanc pour travailler (article L324-2 du Code de la route). Ne pas présenter le justificatif de transport de personnes coûte jusqu’à 1 500 €.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresCe que le contrat paie, et ce qu’il laisse à votre charge
Trop de chauffeurs découvrent les exclusions de leur police au moment d’un sinistre, quand il est trop tard pour agir.
Le socle d’un contrat
La plupart des contrats pour taxi incluent par défaut :
- RC Professionnelle et RC Circulation (les deux obligatoires)
- Garantie incendie du véhicule
- Assistance 0 km (panne ou accident)
- Protection juridique professionnelle
Faites aussi garantir contre le vol et la casse les équipements imposés au taxi (article R3121-1 du Code des transports) : taximètre, lumineux de toit, imprimante reliée au compteur, terminal de paiement. Leur valeur n’est pas toujours comprise dans celle du véhicule.
Les exclusions à vérifier
Plusieurs situations restent à votre charge, ou ouvrent un recours de l’assureur contre vous :
- Vos propres dommages, sans garantie du conducteur ni garantie dommages au véhicule
- Le vol de la recette : espèces, chèques ou cartes bancaires
- Les dommages liés à un défaut d’entretien
- La conduite sans permis ou sans attestation médicale valide : les victimes sont indemnisées, puis l’assureur se retourne contre vous
Ce dernier point est propre au métier : un taxi ne se conduit qu’avec l’attestation du préfet délivrée après une visite médicale, valable 5 ans avant 60 ans (article R221-11 du Code de la route). Périmée au jour du sinistre, elle autorise l’assureur à opposer l’exclusion prévue au contrat (article R211-10 du Code des assurances).
La RC Pro ne remplace pas votre assurance automobile, elle la complète.
Combien coûte l’assurance d’un taxi ?
Un taxi roule beaucoup, avec des passagers à bord : son contrat coûte bien plus qu’une assurance auto. Les courtiers spécialisés publient des fourchettes proches :
- RC Pro seule : de 100 à 300 € par an
- RC circulation pour le transport de clients : de 1 000 à 2 500 € par an
- Couverture tous risques complète : de 1 500 à 3 000 € par an
- Chauffeur malussé ou résilié : de 4 000 à 6 000 € par an
Le tarif dépend de la zone, du kilométrage, du travail de nuit, du véhicule, des sinistres passés et de votre coefficient bonus-malus. À profil égal, les écarts entre assureurs restent larges.
Une précision utile : le bas de fourchette correspond à une RC Pro seule. Le poste le plus lourd reste l’assurance du véhicule pour le transport de passagers.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresLes garanties qui protègent votre outil de travail
L’assurance de base protège les tiers. Mais si votre taxi est immobilisé, même quelques jours, vos revenus s’arrêtent.
Pour le véhicule
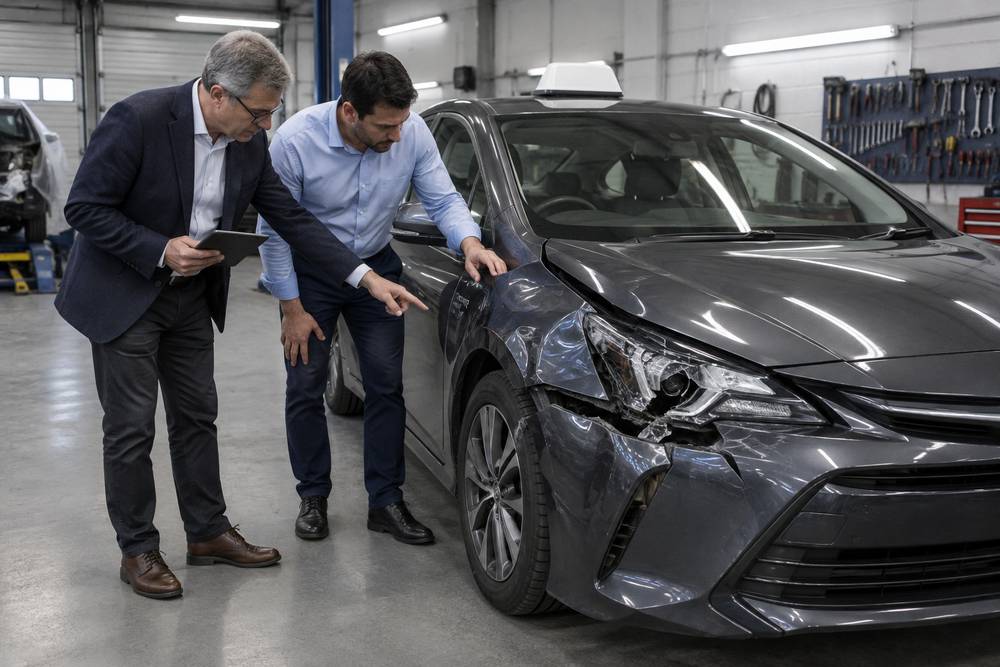
Le tiers étendu ajoute le vol, l’incendie et le bris de glace ; le tous risques vous indemnise même si vous êtes responsable du sinistre. La garantie valeur à neuf rembourse le prix d’achat du taxi en cas de perte totale, pendant une durée fixée par le contrat.
Pour vos revenus
Certaines garanties visent directement la perte de recettes :
- Véhicule de remplacement équipé : pour continuer à travailler pendant les réparations.
- Perte d’exploitation : une indemnité pendant l’immobilisation après un sinistre couvert.
- Garantie personnelle du conducteur : vous indemnise si vous êtes blessé, même en tort.
- Assistance 0 km avec prise en charge des clients : vos passagers arrivent à destination malgré la panne.
Un arrêt maladie ne relève pas de ces garanties : un artisan taxi le couvre par un contrat de prévoyance Madelin.
Si vous conduisez un taxi électrique, vérifiez la garantie batterie et l’assistance avec remorquage en cas de panne de charge.
Titulaire, salarié, conventionné : ce qui change
Votre statut et votre clientèle modifient aussi ce que le contrat doit prévoir.
Qui assure le véhicule ?
Une autorisation de stationnement délivrée depuis le 1er octobre 2014 s’exploite personnellement (article L3121-1-2 du Code des transports). Une plus ancienne peut être confiée à des salariés, assurés par l’exploitant, ou à un locataire-gérant, qui exploite à ses risques et doit vérifier que le contrat le couvre.
Plusieurs conducteurs, un seul contrat
Un taxi partagé entre deux chauffeurs, en doublage, doit les nommer tous les deux au contrat. Un conducteur non déclaré est une déclaration inexacte : après un sinistre, l’indemnité peut être réduite (article L113-9 du Code des assurances).
Le transport de patients
Seuls les taxis conventionnés par l’Assurance maladie ouvrent droit au remboursement du transport médical. Si vous l’êtes, signalez cette activité à l’assureur et vérifiez que la RC Pro couvre l’aide apportée au patient, de sa porte jusqu’au siège.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresComment souscrire et comparer les offres ?
Un contrat bon marché avec des plafonds trop bas ou une gestion des sinistres lente peut coûter bien plus cher à la première immobilisation.
Les documents nécessaires pour souscrire
Avant de demander un devis, préparez :
- La carte grise du véhicule
- La carte professionnelle de conducteur de taxi (en cours de validité)
- L’autorisation de stationnement, ou le contrat qui vous la confie
- Votre permis et l’attestation médicale du préfet
- Le relevé d’informations d’assurance mentionnant votre bonus-malus
- Un extrait Kbis ou une inscription au registre national des entreprises
Les critères de sélection
Pour évaluer une offre, posez-vous ces questions :
- Le contrat inclut-il bien les deux RC obligatoires ?
- Quels sont les plafonds d’indemnisation, les franchises et les exclusions ?
- Le véhicule de remplacement est-il équipé, et sous quel délai ?
- Les équipements et tous les conducteurs figurent-ils au contrat ?
Refusé après une résiliation ? Le bureau central de tarification fixe la prime à laquelle l’assureur choisi doit vous couvrir en RC circulation (article L212-1 du Code des assurances).
Votre assurance n’est pas une formalité : c’est le socle de votre activité. Deux couvertures obligatoires, des options choisies selon votre activité, et un assureur jugé sur ses contrats plutôt que sur son prix d’appel.



