
Quelle assurance souscrire en tant que taxi moto ?
Le moto-taxi transporte un client à l’arrière de sa moto, sur réservation et contre paiement. Un contrat moto ordinaire ne couvre pas cette activité : l’assureur doit savoir que le véhicule transporte des passagers à titre onéreux. Le Code des transports exige une assurance couvrant la responsabilité civile « en matière de véhicule et de transport de personnes » (article L3123-1).
Si cet usage n’a pas été déclaré par simple erreur, le passager blessé reste indemnisé : l’assureur paie pour le compte du conducteur, puis se retourne contre lui pour récupérer les sommes versées (article R211-13 du Code des assurances). Les garanties du conducteur, sur sa moto comme sur ses blessures, sont réduites d’autant.
Le document à demander à l’assureur : pour un véhicule de transport public particulier de personnes, il remet sans frais un justificatif qui indique expressément que le contrat couvre cette activité (article R211-14-0-1 du Code des assurances). Le conducteur doit pouvoir le présenter à tout contrôle. Sans lui, il encourt une amende de cinquième classe, jusqu’à 1 500 euros.
Obtenez plusieurs devis comparatifs pour assurer votre activité professionnelle
(gratuit & sans engagement)
Que doit couvrir une assurance moto professionnelle ?
Le contrat d’un moto-taxi se construit par étages : la responsabilité civile imposée par la loi, la protection du conducteur, puis celle de la moto qui lui sert d’outil de travail.
La responsabilité civile, passager compris
La responsabilité civile est obligatoire pour tout véhicule à moteur. Elle couvre les dommages causés aux tiers, et le client transporté en fait partie : ses blessures relèvent de cette garantie, sans option à ajouter. Pour un moto-taxi, la différence tient à la mention du transport de personnes à titre onéreux, à retrouver noir sur blanc dans les conditions particulières.
L’assurance du véhicule exclut en revanche les objets transportés (article R211-8 du Code des assurances). Le sac ou l’ordinateur du client abîmé dans une chute n’est donc pas couvert par le contrat de la moto : vérifiez que la responsabilité civile professionnelle de l’entreprise le prend en charge.
Les blessures du conducteur
La responsabilité civile indemnise les autres, jamais le conducteur pour ses propres blessures. Le moto-taxi qui chute seul sur une chaussée mouillée, ou qui cause l’accident, ne touche rien sans garantie corporelle du conducteur. Comparez d’abord son plafond et le taux d’invalidité à partir duquel elle se déclenche : ils varient beaucoup d’un contrat à l’autre.
Casque, gants, blouson ou gilet airbag abîmés dans l’accident se couvrent à part, par une garantie équipement du motard le plus souvent proposée en option.
Vol, incendie, dommages : protéger l’outil de travail
La moto d’un moto-taxi a moins de cinq ans et au moins 40 kW de puissance (voir plus bas). Sa valeur justifie une formule tous risques, qui ajoute à la responsabilité civile le vol, l’incendie et les dommages subis par la moto, même quand le conducteur est responsable.
Un sinistre immobilise aussi le gagne-pain. Vérifiez si l’assistance prête un deux-roues pendant les réparations : un modèle de prêt qui ne respecte pas les critères du transport de personnes ne permet pas de reprendre les courses. Une assurance perte d’exploitation peut compenser le chiffre d’affaires perdu ; vérifiez qu’elle joue aussi quand c’est la moto qui est immobilisée.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresCe que l’assureur examine avant de signer
L’assureur fixe son prix d’après l’ancienneté du permis A, les sinistres des dernières années, la zone d’exercice, le kilométrage annuel et la valeur de la moto. Deux points décident ensuite de ce que vaut le contrat le jour du sinistre.
Déclarer l’usage exact, et le tenir à jour
Une fausse déclaration volontaire sur l’usage de la moto rend le contrat nul : l’assureur garde les primes et ne doit plus rien à l’assuré (article L113-8 du Code des assurances). Une erreur de bonne foi découverte après un sinistre réduit l’indemnité en proportion : si la prime payée représente la moitié de celle que l’usage réel aurait coûté, l’indemnité est divisée par deux (article L113-9).
Le motard qui se lance dans le transport de clients avec une moto déjà assurée doit le déclarer à son assureur dans les quinze jours, par lettre ou envoi recommandé (article L113-2). L’assureur peut alors relever la prime ou résilier le contrat.
Comparer à garanties égales
Deux devis au même prix peuvent couvrir très différemment. Sur chacun, comparez les franchises vol et dommages, le plafond de la garantie du conducteur, l’assistance (dépannage dès le domicile ou au-delà d’une distance minimale) et la liste des exclusions.
Quelles règles pour exercer en moto-taxi ?
Le Code des transports range le moto-taxi parmi les transports publics particuliers de personnes, avec le taxi et le VTC (article R3120-1). Comme le VTC, et contrairement au taxi, il ne peut ni prendre un client dans la rue sans réservation préalable, ni circuler ou stationner en quête de clients (article L3120-2).
Le conducteur présente le justificatif de réservation à tout contrôle, et ne peut attendre son client devant une gare ou un aéroport plus d’une heure avant l’horaire prévu. Son tarif est libre, quand celui du taxi est plafonné par la réglementation. L’entreprise doit pouvoir justifier à tout moment d’une assurance de la responsabilité civile professionnelle (article L3120-4). Pour une voiture, l’assurance taxi repose sur les deux mêmes contrats, avec en plus le taximètre et le lumineux de toit à garantir.
Examen, carte professionnelle et formation continue
L’accès au métier passe par un examen propre aux conducteurs de deux ou trois roues, organisé par les chambres de métiers et de l’artisanat : des épreuves écrites d’admissibilité, puis une épreuve pratique d’une vingtaine de minutes de conduite. L’inscription suppose un permis A détenu depuis au moins trois ans (article R3120-7).
La carte professionnelle se demande ensuite en ligne. Le préfet du département du domicile, ou le préfet de police à Paris, la délivre en trois mois au plus, pour environ 60 euros. Elle exige un casier judiciaire vierge de certaines condamnations et impose un stage de formation continue tous les cinq ans.
Elle est retirée quand l’une de ces conditions cesse d’être remplie. Pour contester la décision, la protection juridique prend en charge les frais d’avocat, si le contrat couvre les litiges avec l’administration.
Le contrôle médical
Le permis A ne suffit pas pour transporter des clients : il faut une attestation du préfet, délivrée après un contrôle médical chez un médecin agréé (article R221-10 du Code de la route). Ce contrôle coûte 36 euros, sans remboursement de l’Assurance maladie. Il se renouvelle tous les cinq ans avant 60 ans, tous les deux ans de 60 à 76 ans, puis chaque année (article R221-11).
Un avis d’inaptitude, même temporaire, interrompt l’activité. L’assurance de la moto n’indemnise pas cette perte de revenus ; un contrat de prévoyance peut le faire si l’inaptitude s’accompagne d’un arrêt de travail.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresQuelle moto pour transporter des clients ?
La moto doit avoir un moteur d’une puissance nette d’au moins 40 kW et moins de cinq ans d’ancienneté ; ces limites ne s’appliquent pas aux modèles hybrides ou électriques. Elle porte une signalétique visible, définie par arrêté, et fait l’objet d’une attestation annuelle d’entretien (article R3123-5 du Code des transports). Rouler avec une moto non conforme expose l’exploitant à une amende.
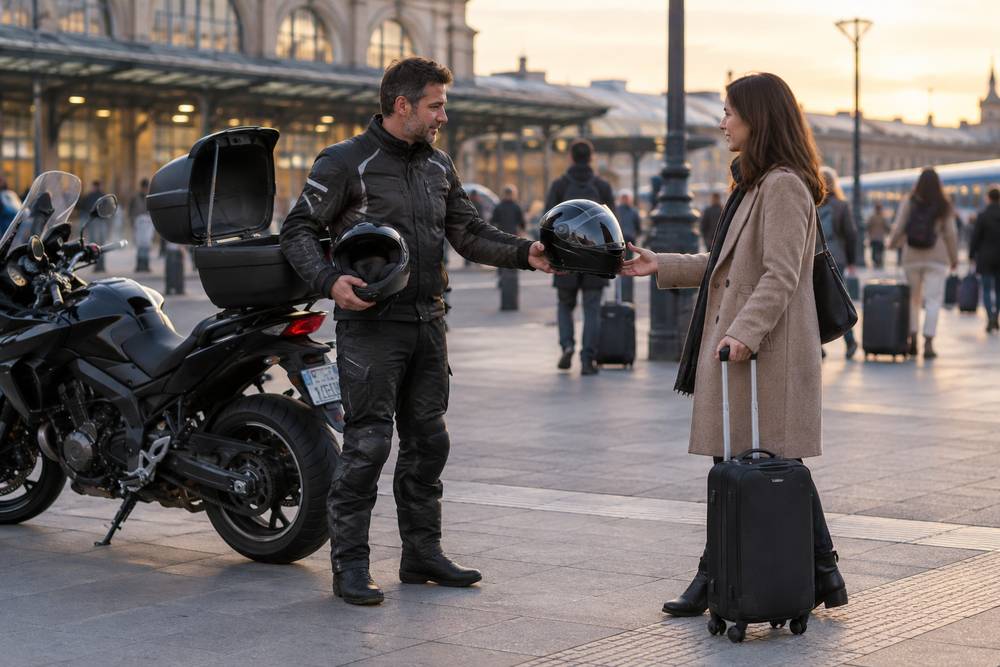
Conducteur et passager portent un casque homologué attaché et des gants conformes (articles R431-1 et R431-1-2 du Code de la route). Un conducteur sans casque commet une faute qui peut limiter ou exclure l’indemnisation de ses propres dommages (article 4 de la loi du 5 juillet 1985). Son passager, lui, reste indemnisé.
A voir également
- Quelle assurance souscrire en tant que négociant automobile ?
- Quelle assurance souscrire en tant que loueur de voiture ?
- Quelle assurance souscrire en tant que carrossier ?
- Quelle assurance souscrire en tant que mécanicien, garage automobile ?
- Quelle assurance souscrire en tant qu’ambulancier ?
- Quelle assurance souscrire pour du convoyage automobile ou poids lourd ?
- Comment devez-vous assurer votre VTC ?



