
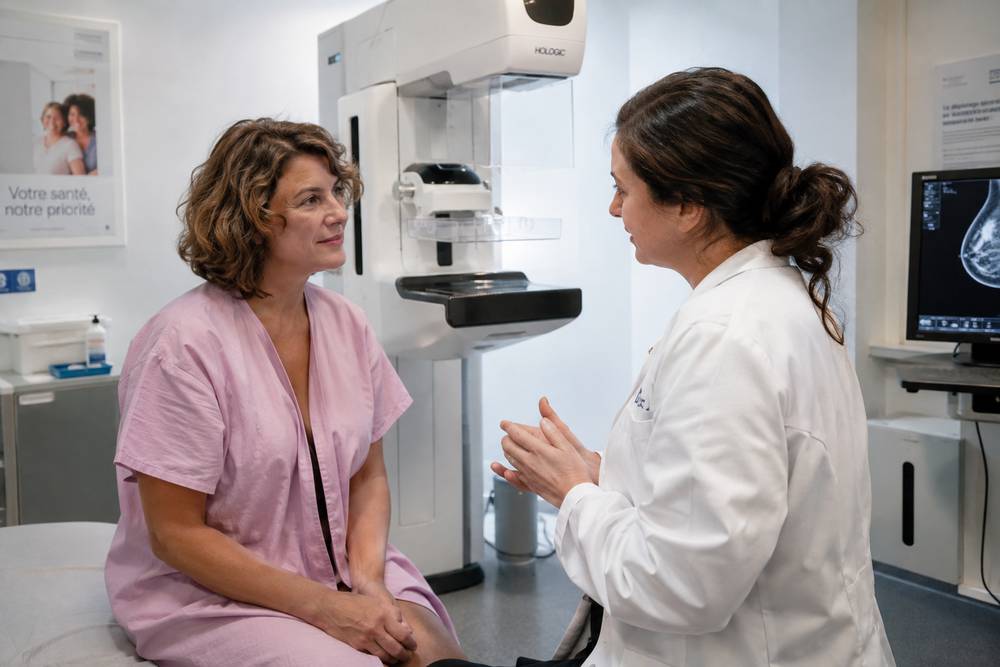
Quelle prise en charge pour une mammographie ?
La mammographie reste l’examen de référence pour repérer tôt d’éventuelles anomalies des seins. En 2026, sa prise en charge dépend du cadre dans lequel elle s’inscrit : programme national de dépistage ou prescription individuelle. Les règles de l’Assurance Maladie et le complément apporté par une complémentaire santé déterminent le reste à charge réel. Ce guide détaille les montants, les conditions et les bons réflexes pour limiter les frais.
Comparez en ligne les Meilleures complémentaires santé
(tarifs en ligne, gratuit & sans engagement)
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Le dépistage organisé gratuit entre 50 et 74 ans
Les femmes âgées de 50 à 74 ans reçoivent tous les deux ans une invitation de l’Assurance Maladie pour réaliser une mammographie de dépistage. Cet examen s’effectue chez un radiologue agréé choisi sur la liste jointe au courrier ou consultable en ligne. L’invitation figure aussi dans le compte ameli.
Une prise en charge à 100 %, sans avance de frais
Dans ce cadre, la prise en charge atteint 100 % sans aucune avance de frais. Vous présentez simplement le courrier d’invitation et votre carte Vitale. L’Assurance Maladie règle directement le professionnel. L’examen comprend deux clichés par sein (face et oblique) plus un examen clinique des seins, avec double lecture systématique des clichés jugés normaux. Cette seconde lecture, propre au dépistage organisé, permet de détecter 6 % de cancers supplémentaires par rapport à une lecture unique.
Un dispositif réservé aux femmes sans facteur de risque
Ce dispositif vise les femmes asymptomatiques sans facteur de risque particulier autre que l’âge. Si des examens complémentaires sont nécessaires, comme une échographie, ils relèvent des conditions habituelles de remboursement. Le programme garantit un accès égal sur tout le territoire et un contrôle de qualité strict des appareils.
Les tarifs constatés d’une mammographie en 2026
Hors dépistage organisé, le tarif de convention pour une mammographie bilatérale (deux seins) s’établit à 66,42 € en secteur 1. Pour une mammographie unilatérale, le montant de base atteint 41,58 €. Ces bases de remboursement servent de référence à l’Assurance Maladie.
En secteur 2, les radiologues peuvent appliquer des dépassements d’honoraires. Le prix facturé grimpe alors souvent entre 70 € et 100 € chez les praticiens ayant signé l’OPTAM (option de pratique tarifaire maîtrisée). Sans cette option, la facture grimpe davantage selon le cabinet et la région. Une échographie mammaire complémentaire se situe généralement entre 50 € et 150 €.
| Type d’examen | Tarif secteur 1 | Base de remboursement |
| Mammographie bilatérale | 66,42 € | 66,42 € |
| Mammographie unilatérale | 41,58 € | 41,58 € |
| Secteur 2 avec dépassements | 70 à 100 € et plus | Identique au secteur 1 |
Ces montants correspondent aux données actualisées pour 2026. Le radiologue doit afficher ses tarifs. Choisir un professionnel conventionné secteur 1 limite fortement le reste à charge initial.
Le remboursement par l’Assurance Maladie hors programme
Lorsque la mammographie sort du dépistage organisé, une ordonnance médicale devient obligatoire. L’Assurance Maladie rembourse alors 70 % de la base de remboursement. Pour une bilatérale à 66,42 €, cela représente environ 46,49 € avant déduction de la participation forfaitaire.
Le reste à charge après le remboursement de base
Le ticket modérateur, soit les 30 % restants, reste à votre charge ou à celle de votre complémentaire. Les dépassements d’honoraires du secteur 2 ne sont jamais pris en charge par la Sécurité sociale. Sans ordonnance ou hors parcours de soins coordonnés, le taux chute nettement et complique le remboursement.
Avant 50 ans ou après 74 ans : la prescription individuelle
Avant 50 ans ou après 74 ans, le médecin prescrit l’examen en cas de symptômes, d’antécédents familiaux ou de facteurs de risque élevés. Le même taux de 70 % s’applique. Les femmes à haut risque peuvent bénéficier d’un suivi plus rapproché sur avis spécialisé, toujours sur prescription. Ce suivi peut ajouter une IRM des seins, prise en charge comme toute IRM remboursée par l’Assurance maladie : forfait technique en entier, acte du radiologue à 70 %.
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Le complément apporté par la mutuelle santé
La complémentaire santé intervient sur le ticket modérateur et, selon le contrat, sur les dépassements. Un contrat à 100 % de la base de remboursement couvre intégralement le reste en secteur 1, hors participation forfaitaire. Vous ne déboursez alors pratiquement rien.
La limite méconnue des formules à 150 % ou 200 %
Des formules plus élevées (150 %, 200 % ou davantage) absorbent tout ou partie des honoraires libres, mais seulement chez un radiologue ayant signé l’OPTAM. Face à un praticien non-OPTAM, le contrat responsable plafonne le remboursement à 100 % de la base de remboursement, quelle que soit la formule souscrite. Une partie du dépassement reste alors à votre charge, même avec une mutuelle haut de gamme. Vérifiez la garantie imagerie ou soins courants de votre contrat, et le statut OPTAM du radiologue avant de prendre rendez-vous en secteur 2.
Réseaux de soins partenaires : un critère de sélection
Les réseaux de soins partenaires peuvent aussi orienter vers des radiologues aux tarifs maîtrisés. L’appartenance à un tel réseau est parfois un critère utile lors de la souscription. Comparez les niveaux de garantie avant de vous engager, car les écarts de remboursement restent importants d’un contrat à l’autre.
- Contrat 100 % BRSS : couvre le ticket modérateur en secteur 1
- Contrat 150 % et plus : prend en charge une partie des dépassements, sous réserve du statut OPTAM du radiologue
- Vérification des plafonds annuels éventuels sur l’imagerie
Les examens complémentaires et situations particulières
Une échographie mammaire suit souvent la mammographie en cas d’image douteuse ou de seins denses. Son remboursement suit les règles classiques de l’imagerie : 70 % par l’Assurance Maladie sur la base de remboursement, le solde par la mutuelle. La base de remboursement s’élève à 41,58 €, soit environ 29,11 € pris en charge par l’Assurance Maladie. Les tarifs réellement facturés varient plus fortement que pour la mammographie pure, notamment selon le secteur du praticien.
Cancer du sein diagnostiqué : la prise en charge à 100 % au titre de l’ALD
En cas de diagnostic de cancer du sein, l’affection de longue durée ouvre droit à une prise en charge à 100 % des soins liés. Les examens de suivi ultérieurs bénéficient alors de conditions plus favorables. Pour les femmes enceintes, d’autres examens d’imagerie comme les échographies obéissent à des règles spécifiques de couverture. Pour un futur prêt, l’assurance emprunteur après un cancer du sein in situ s’obtient au tarif normal un an après la fin du traitement.
Après 74 ans : un suivi individuel possible
Après 74 ans, le dépistage organisé s’arrête. Le médecin peut toutefois poursuivre un suivi individuel sur ordonnance. Les antécédents personnels ou familiaux justifient parfois un rythme annuel dès 40 ans, toujours hors programme gratuit. Dans tous les cas, conservez les comptes rendus et factures pour faciliter les demandes de remboursement.
Comment optimiser concrètement sa prise en charge ?
Prenez rendez-vous chez un radiologue agréé pour le dépistage organisé afin de profiter de la gratuité totale. Hors programme, privilégiez le secteur 1 et respectez le parcours de soins avec votre médecin traitant. Présentez systématiquement votre carte Vitale et, le cas échéant, l’attestation de mutuelle pour le tiers payant.
Vérifier son contrat avant l’examen, OPTAM compris
Anticipez en vérifiant les garanties de votre contrat avant l’examen. Un avenant ou un changement de formule peut être rentable si vous prévoyez plusieurs examens d’imagerie. Avant d’augmenter les garanties de votre mutuelle, regardez si un délai de carence s’applique. En secteur 2, demandez aussi si le radiologue a signé l’OPTAM : cette seule information change le niveau réel de remboursement des dépassements. Les réseaux de soins offrent parfois des tarifs négociés intéressants.
Garder ses justificatifs et penser aux autres actes de prévention
Conservez l’ordonnance et le détail des actes facturés. En cas de reste à charge élevé, contactez votre mutuelle pour confirmer le niveau exact de remboursement. Pour les femmes en âge de procréer, d’autres actes de prévention gynécologique suivent des logiques de prise en charge proches. Un exemple : la couverture de la pose d’un stérilet illustre bien l’intérêt d’une bonne complémentaire sur les actes de prévention.
N’attendez pas l’invitation pour parler de dépistage avec votre médecin si des symptômes apparaissent ou si des antécédents familiaux existent. Un suivi personnalisé s’organise alors rapidement. La mammographie s’inscrit dans une démarche globale de prévention, où la mutuelle couvre l’essentiel du reste à charge en secteur 1.
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Points de vigilance et bons réflexes en 2026
Le tarif de base de 66,42 € pour la bilatérale sert de référence stable en 2026. Toute facturation supérieure signale des dépassements. Demandez un devis préalable en secteur 2. Une participation forfaitaire de 2 € reste due par acte de radiologie, même en cas de tiers payant complet. Elle est plafonnée à 50 € par an, tous actes confondus.
Rester informée via son compte ameli
Les relances du dépistage organisé passent désormais souvent par le compte ameli. Activez vos notifications pour ne manquer aucune invitation. Si vous changez d’adresse, mettez à jour vos coordonnées auprès de l’Assurance Maladie pour continuer à recevoir les courriers.
Anticiper avec sa mutuelle et les autres examens de suivi
Une mutuelle bien choisie réduit un reste à charge potentiel de plusieurs dizaines d’euros à presque rien. Évaluez vos besoins réels en imagerie et en prévention lors du prochain renouvellement. Pour d’autres actes de suivi féminin, les règles de remboursement évoluent aussi : la couverture des échographies pendant la grossesse montre l’importance d’anticiper les examens d’imagerie.
Le dépistage organisé offre la solution la plus simple et la plus économique entre 50 et 74 ans. Hors ce cadre, l’ordonnance, le secteur 1 et une mutuelle adaptée réduisent le reste à charge au minimum. Ces réflexes s’appliquent à l’ensemble des examens de radiologie et d’échographie.



