
Quelle assurance souscrire en tant qu’expert judiciaire ?
Les experts judiciaires éclairent le juge sur une question technique, et leur rapport oriente souvent la décision. Ce rapport engage aussi celui qui le signe. Une assurance expert judiciaire adaptée prend en charge sa défense et les indemnités s’il est mis en cause pour une faute, une erreur ou un autre aléa de sa mission.
La responsabilité civile professionnelle passe en premier : elle répond aux réclamations pour faute, négligence ou omission dans l’exercice des fonctions. Elle doit aussi suivre l’expert dans toutes ses activités, expertises extrajudiciaires comprises.
Obtenez plusieurs devis comparatifs pour assurer votre activité professionnelle
(gratuit & sans engagement)
Dans quels cas sa responsabilité est-elle engagée ?
Désigné par le juge, l’expert n’a signé aucun contrat avec les parties. Il répond pourtant de ses fautes, et parfois de celles des techniciens qu’il fait intervenir.
Une faute envers les parties, sans contrat
Pour une mission confiée par une juridiction judiciaire, sa responsabilité est délictuelle (articles 1240 et 1241 du Code civil). Ses fautes engagent sa propre responsabilité, et non celle de l’État, a jugé la Cour de cassation en 2002.
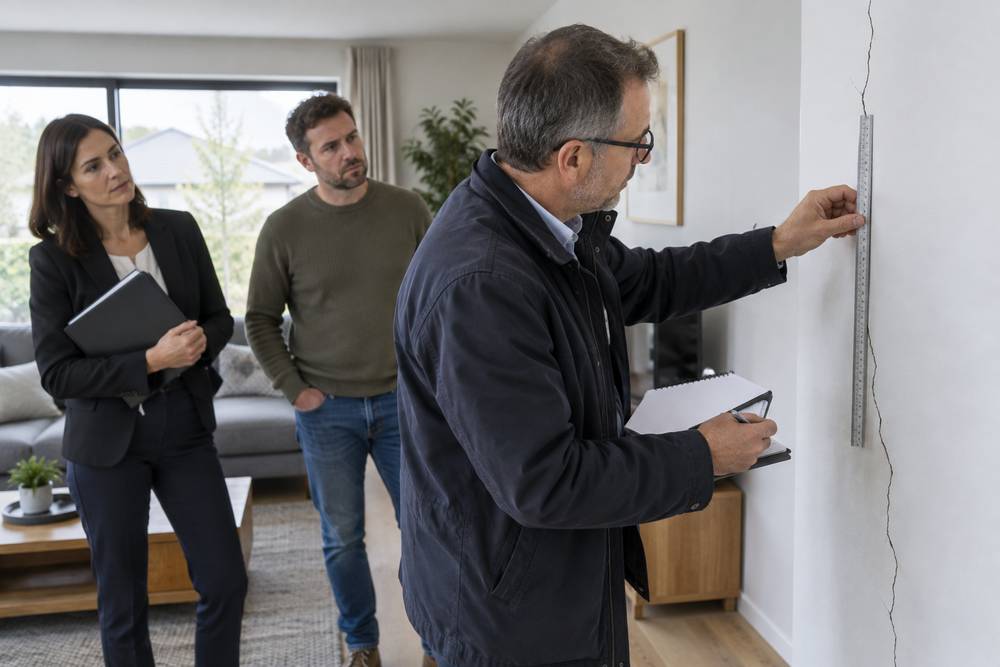
Le 19 mars 2025, la Cour de cassation a retenu la faute d’un expert qui n’avait pas mené d’investigations sérieuses : ses conclusions sur une maison qui s’affaissait restaient hypothétiques. Faute de preuve, la propriétaire avait perdu son procès contre le constructeur : les juges ont chiffré sa perte de chance à 40 %.
Le sapiteur et l’assistant engagent aussi l’expert
L’expert peut recueillir l’avis d’un autre technicien, le sapiteur, mais seulement dans une spécialité distincte de la sienne (article 278 du Code de procédure civile). Il peut aussi se faire aider par la personne de son choix, qui intervient « sous son contrôle et sa responsabilité » (article 278-1).
Le sapiteur n’est pas son préposé. Selon le Conseil national des compagnies d’experts de justice (CNCEJ), l’expert en répond pourtant au premier chef devant les parties, quitte à se retourner ensuite contre lui. L’expert vérifie donc que son contrat couvre ces intervenants, ou exige leur attestation d’assurance.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresQuelles garanties réunir ?
La responsabilité civile reste le socle. Encore faut-il qu’elle dure assez longtemps, qu’elle suive toutes les missions et qu’on y ajoute la protection du cabinet.
La RC pro de l’expert judiciaire
L’assurance de responsabilité civile professionnelle est la base de la protection. Elle couvre les réclamations nées d’une erreur, d’une omission ou d’une négligence. Aucun texte propre aux experts ne fixe de montant minimal : le plafond se choisit selon la spécialité. Un rapport qui tranche un litige de construction n’engage pas les mêmes sommes qu’une traduction.
Cette assurance est attendue de tout expert inscrit : le formulaire de candidature de la cour d’appel de Caen, par exemple, demande le nom de l’assureur. Le CNCEJ a souscrit un contrat de groupe auquel les compagnies d’experts peuvent adhérer. Ni la compagnie ni l’expert n’y sont obligés.
Le contrat organise aussi la défense de l’expert mis en cause, en prenant en charge les frais de défense et les indemnités qu’il serait condamné à verser.
Des réclamations longtemps après la mission
Une partie déboutée dispose de cinq ans pour agir, à partir du jour où elle a connu ou aurait dû connaître les faits (article 2224 du Code civil). Un contrat déclenché par la réclamation couvre une faute passée si la plainte arrive pendant le contrat, ou pendant le délai subséquent qui suit sa fin.
Ce délai est d’au moins cinq ans en règle générale. Pour l’expertise judiciaire, l’article R124-2 du Code des assurances le porte à dix ans minimum, comme pour le dernier contrat d’un expert qui cesse son activité (R124-3). Au moment de la retraite, ce délai protège l’expert des plaintes tardives.
Expertises amiables, arbitrage et médiation
Le contrat doit couvrir les missions confiées par les tribunaux, mais aussi l’expertise amiable, le conseil, l’arbitrage et la médiation. Ces activités engagent la responsabilité contractuelle de l’expert envers son client. Chacune doit figurer parmi les activités déclarées : une mission oubliée dans la liste peut faire refuser un sinistre.
Il évolue aussi avec la carrière : nouvelle spécialité inscrite, missions plus lourdes, inscription sur la liste nationale. Une aggravation du risque se déclare à l’assureur dans les quinze jours (article L113-2 du Code des assurances).
Matériel, archives et arrêt de travail
D’autres contrats protègent le cabinet lui-même. Les assurances dommages aux biens, souvent réunies dans une multirisque professionnelle, couvrent le matériel de mesure, les ordinateurs et les logiciels, au cabinet comme au domicile.
Les dossiers d’expertise contiennent des pièces confiées par les parties. Une garantie des frais de reconstitution des archives évite de payer seul leur reconstitution après un incendie ou un dégât des eaux. Une garantie des accidents corporels protège l’expert et sa famille en cas d’invalidité ou de décès. L’assurance des frais généraux permanents paie, elle, les charges du cabinet pendant un arrêt de travail.
Comment choisir son contrat ?
Pour établir un devis, l’assureur demande une description détaillée de l’activité, les spécialités inscrites, les contrats types utilisés et l’historique des missions. Plus cette description est précise, moins le contrat laisse de zones grises.
Comparez ensuite les plafonds par sinistre et par année, les franchises, les exclusions et la durée du délai subséquent. Vérifiez trois points propres au métier : la couverture des sapiteurs et assistants, celle des missions amiables, et les dix ans de garantie après la fin du contrat.
Un interlocuteur spécialisé saura comparer le contrat de groupe du CNCEJ et les offres individuelles pour votre spécialité, puis vous guider dans les options de garantie.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresA voir également
- Quelle assurance souscrire en tant que notaire ?
- Quelle assurance souscrire en tant qu’expert-comptable ?
- Quelle assurance souscrire en tant que commissaire aux comptes ?
- Quelle assurance professionnelle pour les plateformes de crowdfunding ?
- Quelle assurance professionnelle souscrire en tant que consultant ?



