
Quelle prise en charge pour une augmentation mammaire ?
L’augmentation mammaire est l’une des interventions de chirurgie esthétique les plus pratiquées en France, avec plusieurs dizaines de milliers d’opérations réalisées chaque année. Pourtant, une question revient systématiquement avant chaque projet : est-il possible d’être remboursée ? La réponse courte est : rarement, mais pas jamais. Les conditions sont plus précises, et plus nuancées, que ce que l’on trouve habituellement sur le sujet.
Ce guide vous donne une réponse concrète à votre situation, pas une réponse générique. Il couvre les conditions médicales réelles, la procédure administrative étape par étape, ce que rembourse vraiment la Sécurité sociale, le rôle exact de votre mutuelle, et les angles que presque personne n’aborde : le bon code CCAM sur votre devis, la préparation de l’examen du médecin-conseil, la TVA à 20 % appliquée aux actes esthétiques, ce qui se passe en cas de rupture de prothèse dix ans plus tard, ou encore les risques financiers cachés du tourisme médical.
Comparez en ligne les Meilleures Mutuelles à petit prix
(tarifs en ligne, gratuit & sans engagement)
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Quels sont les objectifs d’une implantation mammaire ?
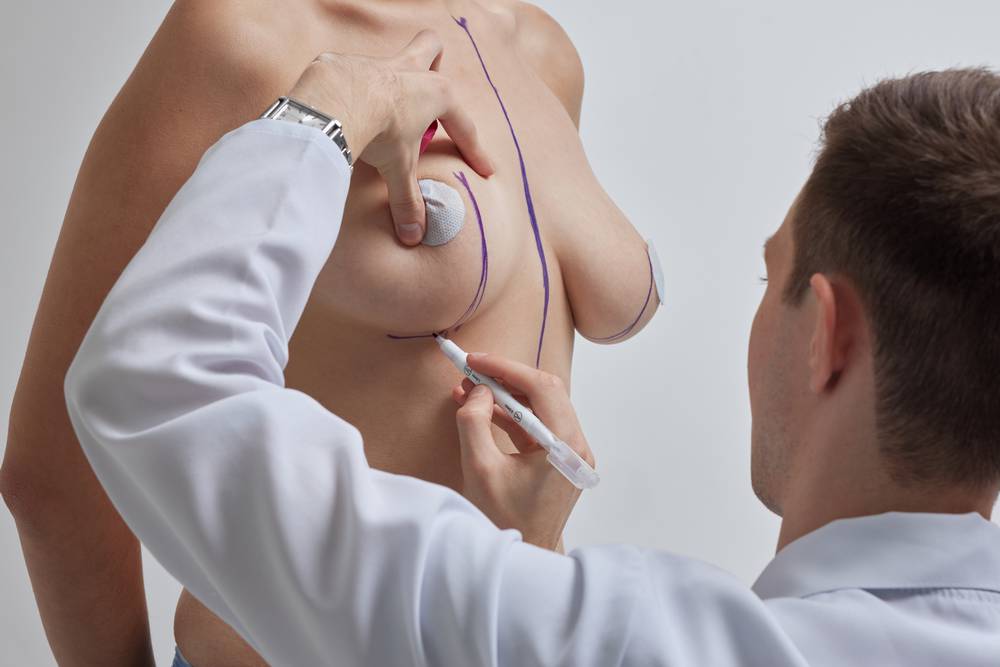
L’implantation mammaire répond à des motivations variées et personnelles. L’objectif principal reste l’augmentation du volume des seins, pour les femmes qui souhaitent une poitrine plus généreuse ou qui présentent une hypotrophie mammaire naturelle. L’intervention corrige aussi une asymétrie entre les deux seins, fréquente et souvent mal vécue, ou restaure la forme et le galbe après une grossesse ou un allaitement.
Au-delà de l’aspect esthétique, l’objectif est un équilibre proportionnel avec la morphologie de la patiente. Définissez précisément vos attentes en matière de chirurgie de la poitrine lors de la consultation préopératoire avec votre chirurgien. C’est à ce moment que se décident la technique, le volume et, par ricochet, le budget.
Le lipofilling, l’alternative sans implant
Pour celles qui cherchent une alternative aux prothèses, le lipofilling mammaire utilise la propre graisse de la patiente, prélevée par liposuccion sur une zone donneuse puis réinjectée dans les seins. Le résultat est plus discret, et aucun corps étranger ne reste dans l’organisme.
Deux limites concrètes méritent d’être connues avant de s’orienter vers cette technique. Le gain de volume dépasse rarement un bonnet par séance. Et une partie de la graisse injectée se résorbe dans les mois qui suivent, ce qui impose parfois une seconde intervention pour stabiliser le résultat.
Le lipofilling suppose aussi une réserve graisseuse suffisante sur une zone donneuse. Les patientes très minces sont donc souvent écartées de cette option, ou orientées vers une prise de poids préalable.
Ce qu’un implant ne corrige pas
Un implant ajoute du volume, il ne remonte pas un sein tombant. Une ptose marquée demande une mastopexie, c’est-à-dire un remodelage de la peau et de l’aréole, souvent associée à la pose d’implant dans la même intervention.
Cette combinaison allonge la durée opératoire et fait grimper la facture. Faites préciser par écrit les gestes réellement prévus sur le devis : une mastopexie associée relève d’un autre code et d’un autre tarif que la seule pose d’implant.
Esthétique ou réparatrice : la distinction qui détermine tout
Avant d’aborder les cas concrets, un principe gouverne toute la logique de remboursement. La Sécurité sociale distingue deux catégories d’interventions chirurgicales sur les seins : la chirurgie esthétique et la chirurgie réparatrice. Cette frontière décide de tout le reste : accord de la CPAM, intervention de la mutuelle, et jusqu’au taux de TVA appliqué à votre facture.
Ce que recouvre la chirurgie esthétique
La chirurgie esthétique modifie l’apparence d’un corps considéré comme normal sur le plan médical. Elle n’est jamais prise en charge par l’Assurance Maladie, quelle que soit la situation. Si vous souhaitez augmenter le volume de votre poitrine pour des raisons personnelles, la totalité des frais reste à votre charge : analyses, bloc opératoire, implants, hospitalisation.
La conséquence fiscale est peu connue. Un acte à visée purement esthétique, sans finalité thérapeutique reconnue par la Haute Autorité de Santé, sort du champ de l’exonération de TVA applicable aux soins. Les honoraires sont alors majorés de 20 % de TVA, un montant qui doit apparaître sur le devis.
Ce que recouvre la chirurgie réparatrice
La chirurgie réparatrice corrige une anomalie, une malformation ou les séquelles d’une maladie ou d’un accident. C’est dans ce cadre, et uniquement dans ce cadre, qu’une prise en charge par la Sécurité sociale devient possible. Les honoraires correspondants échappent à la TVA.
La règle qui en découle est simple mais souvent mal comprise : votre mutuelle ne peut intervenir que si la Sécurité sociale accepte d’abord le dossier. Sans accord préalable de la CPAM, la complémentaire santé ne rembourse rien, quel que soit votre niveau de garanties.
Les situations médicales ouvrant droit au remboursement
La liste des situations reconnues par l’Assurance Maladie comme relevant de la chirurgie réparatrice est précise. Elle ne souffre d’aucune interprétation libre de la part de la patiente, ni même du chirurgien : le médecin-conseil de la CPAM tranche en dernier ressort. Voici les cas reconnus.
Agénésie et hypoplasie mammaire
L’agénésie mammaire bilatérale désigne l’absence totale de développement de la glande mammaire. C’est l’un des critères les plus clairs pour une prise en charge, en raison de l’impact psychologique majeur de cette malformation congénitale. Une évaluation médicale approfondie reste requise.
L’hypoplasie ou hypotrophie mammaire bilatérale sévère correspond à un développement insuffisant de la poitrine, avec un bonnet inférieur à A. Attention cependant : avoir un bonnet A ou se sentir peu développée ne suffit pas. La sévérité doit être documentée cliniquement, et le retentissement fonctionnel ou psychologique démontré.
Reconstruction après cancer du sein
La reconstruction post-mastectomie est le cas le plus fréquemment pris en charge. Après l’ablation partielle ou totale d’un sein dans le cadre d’un traitement contre le cancer (mastectomie ou tumorectomie), la reconstruction mammaire est une nécessité médicale.
La Sécurité sociale couvre alors l’intervention, y compris la symétrisation du sein controlatéral, c’est-à-dire le geste réalisé sur le sein sain pour rétablir une symétrie, qu’il s’agisse d’une remontée, d’une pose d’implant ou d’une réduction.
Asymétrie, malformations et séquelles
Une asymétrie mammaire importante justifie une prise en charge si la différence de volume entre les deux seins est significative et entraîne des déséquilibres physiques ou des répercussions psychologiques documentées. Aucun chiffre ne fixe le seuil : l’évaluation globale du médecin-conseil prime, et un écart d’au moins deux bonnets est généralement attendu dans les dossiers acceptés.
Les malformations congénitales comme les seins tubéreux (forme anormale liée à un développement insuffisant de la base du sein) ou le syndrome de Poland (absence de muscle pectoral) entrent dans cette catégorie, selon leur degré de sévérité. Les séquelles de traumatisme, d’accident ou de maladie ayant entraîné des lésions graves ouvrent également droit à une prise en charge.
Ptose après perte de poids et parcours de transition
La ptose mammaire après perte de poids massive peut être remboursée si elle entraîne des complications fonctionnelles avérées : infections cutanées sous les seins, douleurs chroniques, difficultés physiques importantes. La ptose seule, sans ces conséquences fonctionnelles, ne suffit généralement pas.
Le parcours de transition de genre est un cas particulier. L’augmentation mammaire de féminisation peut être prise en charge dans le cadre d’une ALD (Affection Longue Durée) liée à la dysphorie de genre, sous condition notamment d’une hormonothérapie suivie depuis au moins un an et de l’accord du médecin-conseil. Ce cas demande une démarche spécifique, idéalement accompagnée d’une équipe médicale spécialisée.
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Ce que la Sécurité sociale ne prendra jamais en charge
Pour éviter toute ambiguïté, voici les situations systématiquement exclues de tout remboursement, quelle que soit la formulation du dossier :
- une augmentation dans un but purement esthétique, pour augmenter le volume de sa poitrine pour des raisons personnelles ;
- la perte de volume liée à une grossesse ou à l’allaitement, sauf complications fonctionnelles graves documentées ;
- le lipofilling mammaire dans un but esthétique, même s’il peut être accepté dans un contexte de reconstruction ;
- toute situation où la souffrance psychologique est réelle mais non objectivable médicalement.
Le dernier point piège beaucoup de patientes. Ressentir une souffrance psychologique liée à sa poitrine n’est pas, à soi seul, un critère suffisant. C’est le retentissement objectivable, documenté médicalement, qui compte, pas la perception subjective. Beaucoup le découvrent trop tard, après avoir engagé des démarches sans dossier médical solide.
Comment la CPAM décide réellement ? Les critères d’acceptation
Comprendre comment le médecin-conseil de la CPAM prend sa décision permet de constituer un dossier solide plutôt que de tenter sa chance à l’aveugle. Voici ce qu’il examine, et ce qui fait réellement pencher la balance.
Ce que le médecin-conseil examine
Le médecin-conseil n’est pas là pour valider votre demande, mais pour évaluer si votre situation médicale entre dans les critères de prise en charge. Il dispose pour cela des éléments transmis par votre chirurgien, qui doivent idéalement inclure :
- des photos médicales de face, de profil et de trois quarts ;
- un compte rendu clinique détaillé décrivant précisément la malformation ou la pathologie ;
- une description du retentissement fonctionnel (douleurs, difficultés physiques, gêne quotidienne) ;
- une description du retentissement psychologique, idéalement appuyée par un certificat de suivi.
Ce dernier volet est souvent décisif. Une hypoplasie légère associée à un retentissement psychologique documenté, avec un suivi chez un psychologue et une incapacité à pratiquer certaines activités sociales ou sportives, a plus de chances d’être acceptée qu’une hypoplasie un peu plus sévère présentée sans aucun élément de contexte.
Réalité des taux d’acceptation
Le bonnet A est souvent cité comme seuil de référence, mais il ne déclenche aucune acceptation automatique. La CPAM évalue la situation dans sa globalité. Il existe une variabilité réelle selon les caisses : une même situation peut être acceptée dans une CPAM et refusée dans une autre, ce qui rend d’autant plus important de soigner la qualité du dossier.
La réalité qu’il vaut mieux connaître avant de se lancer : la grande majorité des demandes sont refusées dès lors qu’elles ne concernent pas une reconstruction post-cancer. Ce n’est pas une raison de renoncer, c’est une raison de préparer son dossier avec le plus grand soin.
La dimension psychologique : un levier souvent sous-estimé
La Sécurité sociale reconnaît formellement le préjudice psychologique comme critère de prise en charge dans plusieurs des situations listées plus haut. Pourtant, cet aspect est rarement préparé avec soin par les patientes, alors qu’il se documente comme n’importe quel autre élément du dossier.
Documenter le retentissement psychologique
Si vous êtes suivie par un psychologue ou un psychiatre en lien avec votre image corporelle, ce suivi est un élément de dossier précieux. Un certificat de votre thérapeute décrivant l’impact de votre condition sur votre qualité de vie fait une différence réelle lors de l’examen du médecin-conseil.
Un suivi de plusieurs mois pèse davantage qu’une consultation isolée réalisée juste avant le dépôt du dossier. Si une intervention est envisagée à moyen terme, engager ce suivi tôt change la solidité du dossier.
Se préparer à l’entretien avec le médecin-conseil
Le médecin-conseil n’est pas un juge, mais il faut savoir exprimer la souffrance fonctionnelle, pas le désir esthétique. Parler de difficultés à s’habiller, de complexes qui empêchent la pratique sportive, d’une gêne dans la vie professionnelle ou intime : c’est ce langage qui résonne dans un dossier médical.
Venir accompagnée de photos illustrant la situation avant et après une perte de poids importante renforce la démonstration. Fournir ces éléments objectifs permet une évaluation juste de votre situation.
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026La procédure d’entente préalable : étape par étape
Si votre situation entre dans l’un des critères reconnus, voici comment se déroule concrètement la procédure, de la première consultation jusqu’à l’opération.
Constitution du dossier
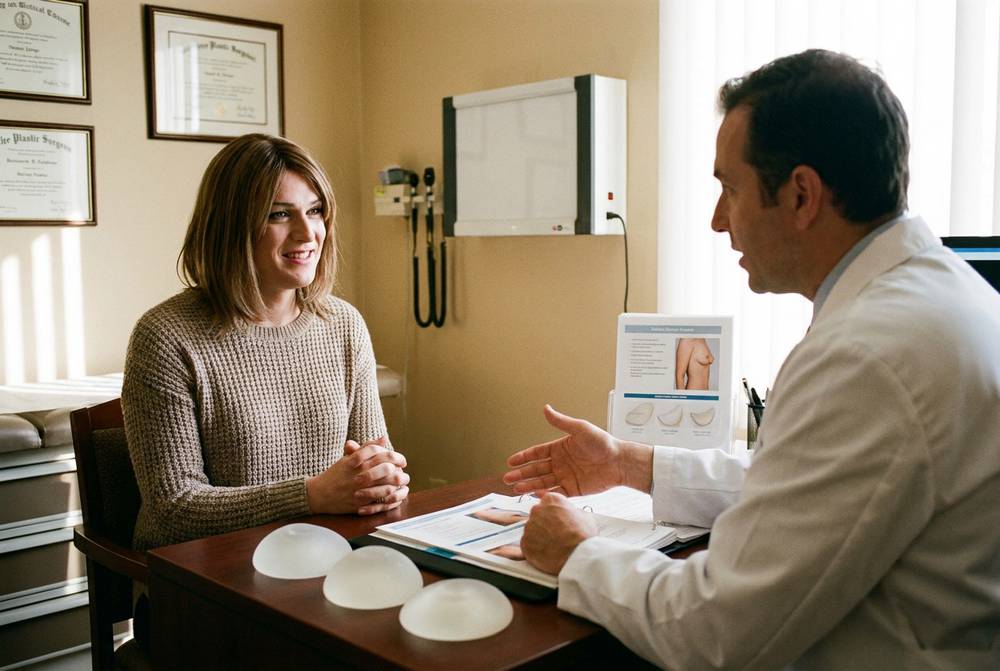
Tout commence par une consultation avec un chirurgien plasticien qualifié en chirurgie plastique reconstructrice et esthétique. Il examine votre situation et détermine si vous remplissez les conditions médicales. Si c’est le cas, il rédige une demande d’entente préalable, document officiel adressé au médecin-conseil de votre CPAM.
Point technique rarement expliqué ailleurs : cette demande doit porter le code CCAM (Classification Commune des Actes Médicaux) qui correspond exactement à l’acte prévu. Trois codes reviennent le plus souvent dans ce contexte, avec leur base de remboursement.
- QEMA004, mastoplastie bilatérale d’augmentation avec pose d’implant prothétique : base de remboursement de 258,73 € ;
- QEMA003, mastoplastie unilatérale d’augmentation avec pose d’implant prothétique : 156,81 € ;
- QEMA006, reconstruction du sein par pose d’implant prothétique : 228,19 €.
Un code erroné ou absent bloque la prise en charge. Vérifiez avec votre chirurgien que le code porté sur la demande correspond bien à l’acte décrit, puis notez-le. Vous devrez le retrouver à l’identique sur le devis.
Instruction par la CPAM
La demande part vers votre CPAM en recommandé avec accusé de réception. La caisse dispose de 15 jours à compter de la réception pour répondre. Passé ce délai, le silence vaut acceptation.
Conservez la preuve de dépôt : c’est elle qui fait courir le délai, et elle seule permet d’opposer un accord tacite si la caisse se manifeste plus tard. Un accord de principe ne vaut toutefois pas validation du montant final, qui dépend des honoraires pratiqués.
La CPAM peut convoquer la patiente pour un examen par le médecin-conseil. Cette convocation est obligatoire : ne pas s’y présenter entraîne automatiquement le refus de prise en charge. C’est lors de cet examen que la préparation évoquée plus haut produit ses effets.
En cas de refus : les recours disponibles
Un refus n’est pas une décision définitive. Plusieurs voies de recours existent, dans un ordre croissant de formalisme :
- la commission de recours amiable (CRA) de votre CPAM, à saisir dans les deux mois suivant la notification du refus, souvent la voie la plus rapide ;
- le médiateur de l’Assurance Maladie, en cas de nouveau refus après la CRA ;
- le tribunal judiciaire, en dernier recours, si les voies amiables sont épuisées ;
- une nouvelle demande appuyée par un second chirurgien, avec un dossier renforcé, souvent la solution la plus efficace en pratique.
Sur le plan des délais globaux, comptez réalistement entre deux et six mois entre la première consultation et la date d’opération : constitution du dossier, délai de réponse de la CPAM, convocation éventuelle, puis programmation dans l’agenda du chirurgien.
Le cadre légal : ce que la loi impose à votre chirurgien
Que l’opération soit prise en charge ou non, la loi encadre strictement la chirurgie esthétique en France. Ces protections s’appliquent à toutes les patientes, quel que soit le motif de l’intervention, et portent sur le temps de décision comme sur la qualification du praticien.
Le délai de réflexion et le devis obligatoire
Un délai de réflexion de 15 jours minimum s’impose entre la remise du devis et toute signature de consentement ou versement d’acompte. Ce délai est incompressible : un chirurgien qui vous demanderait de signer immédiatement contreviendrait à la loi.
Le devis est obligatoire et doit être normé, détaillant l’ensemble des frais prévisibles. Un devis qui globalise tout en une ligne unique n’est pas conforme, et vous prive de tout moyen d’anticiper votre reste à charge.
Vérifier la qualification du praticien
Votre chirurgien doit être titulaire d’un diplôme de spécialiste en chirurgie plastique reconstructrice et esthétique. Vérifiez cette qualification sur le site du Conseil national de l’Ordre des médecins, où l’inscription et la spécialité sont consultables librement.
Toute publicité mensongère ou démarchage actif est interdit en matière de chirurgie esthétique. Une offre promotionnelle avec date limite ou réduction est un signal d’alerte, pas une bonne affaire.
Ce que la Sécurité sociale rembourse concrètement
Si votre dossier est accepté, la prise en charge ne couvre pas la totalité des frais, loin de là. La Sécurité sociale rembourse sur la base du tarif CCAM de l’acte réalisé, pas sur le montant facturé par le chirurgien. Pour une mastoplastie bilatérale d’augmentation avec pose d’implant (QEMA004), cette base est de 258,73 €. Pour une reconstruction du sein par implant (QEMA006), elle est de 228,19 €.
Ce qui est pris en charge
L’accord de la CPAM couvre les frais d’hospitalisation, les frais de bloc opératoire, les prothèses mammaires elles-mêmes et les examens réalisés avant et après l’intervention. Chacun de ces postes a son propre tarif : la base de 258,73 € ne concerne que l’acte du chirurgien, elle ne résume pas la prise en charge totale.
Restent à votre charge les dépassements d’honoraires du chirurgien et de l’anesthésiste, ainsi que le soutien-gorge de contention postopératoire.
La participation forfaitaire de 32 € et le forfait journalier
Pour les actes dont le tarif atteint ou dépasse 120 €, le ticket modérateur de 20 % disparaît. Il est remplacé par une participation forfaitaire de 32 € depuis le 1er avril 2026, contre 24 € auparavant. Une mastoplastie d’augmentation dépasse largement ce seuil : vous réglez donc 32 € sur l’acte, et l’Assurance Maladie prend en charge le reste de la base.
Les patientes en ALD exonérante, pour les soins liés à leur affection comme une reconstruction après cancer du sein, et les bénéficiaires de la Complémentaire santé solidaire en sont dispensées.
S’y ajoute le forfait journalier hospitalier, porté à 23 € par jour depuis le 1er mars 2026, contre 20 € jusque-là (17 € en service psychiatrique). L’Assurance Maladie ne le rembourse jamais, mais la quasi-totalité des contrats de mutuelle le couvrent intégralement. Vérifiez cette ligne dans votre tableau de garanties.
Les frais invisibles que personne ne mentionne
Au-delà des dépassements d’honoraires, une catégorie de dépenses est systématiquement oubliée dans les estimations de budget, et ne sera jamais remboursée quelle que soit votre situation :
- les crèmes cicatrisantes et pansements spécifiques ;
- les séances de massage drainant postopératoires, souvent recommandées par le chirurgien ;
- les médicaments de confort non prescrits (antidouleurs en vente libre, compléments) ;
- les vêtements de compression et brassières médicales, comptez 50 € à 100 € pour un soutien-gorge de contention ;
- la consultation obligatoire de pré-anesthésie, si elle n’est pas incluse dans le forfait clinique ;
- les arrêts de travail non couverts si l’opération est esthétique.
Ces dépenses représentent facilement 200 € à 400 € supplémentaires à anticiper dans votre budget global.
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Hôpital public ou clinique privée ?
Presque aucun article sur ce sujet n’aborde ce choix, alors qu’il pèse lourdement sur le reste à charge. Le montant que vous paierez dépend moins de votre contrat de mutuelle que du secteur conventionnel du praticien qui vous opère.
Le secteur 1 à l’hôpital public
En France, les chirurgiens exerçant en hôpital public sont généralement conventionnés secteur 1 : ils appliquent les tarifs fixés par la Sécurité sociale, sans dépassements d’honoraires. Si votre opération est prise en charge, votre reste à charge se limite alors au forfait journalier de 23 € par jour et à la participation forfaitaire de 32 €, soit quelques dizaines d’euros.
La contrepartie est le délai. Les plannings des services publics de chirurgie plastique sont chargés, et plusieurs mois d’attente sont fréquents entre l’accord et l’intervention.
Secteur 2, OPTAM et dépassements en clinique
En clinique privée, les chirurgiens exercent le plus souvent en secteur 2 (honoraires libres) ou en secteur 3 (non conventionné). Les dépassements d’honoraires grimpent alors rapidement, atteignant parfois plusieurs milliers d’euros au-delà du tarif de base.
Le dispositif OPTAM (Option Pratique Tarifaire Maîtrisée) engage certains praticiens privés à encadrer leurs dépassements. La plupart des mutuelles remboursent mieux un praticien OPTAM qu’un praticien hors OPTAM, à niveau de garantie identique. Posez la question dès la première consultation.
Le tableau suivant résume les différences selon le lieu d’exercice du chirurgien :
| Type d’établissement | Secteur tarifaire habituel | Dépassements d’honoraires | Reste à charge si prise en charge Sécu |
|---|---|---|---|
| Hôpital public | Secteur 1 | Aucun | Très faible (forfait journalier 23 €/jour et forfait 32 €) |
| Clinique privée (OPTAM) | Secteur 2 encadré | Limités contractuellement | Modéré selon le contrat mutuelle |
| Clinique privée (hors OPTAM) | Secteur 2 ou 3 | Libres, potentiellement élevés | Élevé à très élevé |
Décrypter son devis ligne par ligne
Recevoir un devis de chirurgie mammaire peut être déstabilisant. Quatre postes et deux mentions techniques suffisent pourtant à le lire correctement, et à repérer ce qui manque.
Les postes qui doivent figurer
Un devis normé fait apparaître distinctement les honoraires du chirurgien, avec mention du secteur d’exercice et du dépassement éventuel, les honoraires de l’anesthésiste, souvent un poste de dépassement significatif, les frais de clinique ou d’hospitalisation, et le coût des implants.
Deux lignes sont régulièrement absentes des devis mal rédigés : la consultation de pré-anesthésie et le soutien-gorge de contention. Demandez leur ajout ou une confirmation écrite qu’ils sont inclus.
Le code CCAM et la ligne TVA
Chaque acte chirurgical est identifié par un code CCAM. Ce code détermine si l’acte est remboursable et à quel niveau. Si vous avez obtenu un accord d’entente préalable, vérifiez que le code figurant sur votre devis correspond exactement à celui de la demande validée par la CPAM. Une discordance suffit à bloquer le remboursement.
Regardez ensuite la ligne TVA. Un acte purement esthétique supporte 20 % de TVA sur les honoraires, un acte reconnu à finalité thérapeutique en est exonéré. Un devis esthétique affiché hors taxes peut donc se révéler nettement plus cher que prévu au moment du règlement.
Demandez à votre chirurgien d’expliquer chaque ligne du devis. Un praticien sérieux ne s’en vexera pas. C’est votre droit, et c’est le seul moyen d’anticiper votre budget réel.
Le rôle de la mutuelle : jusqu’où va vraiment la prise en charge ?
Une fois que la Sécurité sociale a accordé la prise en charge et réglé sa part, votre mutuelle intervient en complément. Le mode de calcul surprend souvent les assurées, car il ne porte pas sur le montant facturé.
Comment la mutuelle calcule ses remboursements ?
Votre mutuelle calcule ses remboursements non pas sur les honoraires réels de votre chirurgien, mais sur la base de remboursement de la Sécurité sociale. Un contrat « 200 % BR » rembourse donc 200 % de 258,73 €, soit 517 €, Sécu comprise. Si votre chirurgien facture 3 000 €, il vous restera environ 2 483 € à votre charge, même avec un bon contrat.
Le tableau suivant illustre cette réalité pour une opération facturée 5 000 €, sur la base de l’acte QEMA004 :
| Niveau de contrat | Remboursement Sécu | Remboursement mutuelle | Reste à charge estimé |
|---|---|---|---|
| 100 % BR (entrée de gamme) | ~227 € | ~32 € (forfait acte lourd) | ~4 741 € |
| 250 % BR (milieu de gamme) | ~227 € | ~420 € | ~4 353 € |
| 400 % BR (haut de gamme) | ~227 € | ~808 € | ~3 965 € |
Estimations portant sur l’acte chirurgical seul. Les frais de séjour et de bloc, pris en charge séparément, réduisent le reste à charge réel lorsque l’hospitalisation est couverte.
La conclusion à retenir est que même avec une excellente mutuelle, le reste à charge demeure très significatif dès lors qu’un chirurgien pratique des dépassements d’honoraires importants. C’est précisément pour cette raison que le choix d’un praticien en secteur 1 pèse plus lourd que le niveau de garantie.
Les packs chirurgie esthétique et l’impact sur vos primes
Certaines mutuelles proposent des packs chirurgie esthétique, dotations forfaitaires annuelles souvent comprises entre 500 € et 1 500 €, utilisables pour des actes non pris en charge par la Sécu. Ces dotations augmentent généralement avec l’ancienneté du contrat.
Si vous anticipez une intervention dans les années à venir, souscrire ce type de garantie dès maintenant permet de cumuler les droits. Vérifiez toutefois le délai de carence, fréquemment de un à trois ans sur ces garanties.
Une question fréquente : une opération remboursée fait-elle augmenter vos primes ? La réponse est non. Les complémentaires santé ne peuvent pas moduler votre cotisation en fonction de votre historique de soins, contrairement aux assurances auto. Utiliser vos droits n’expose à aucune hausse de prime.
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Le « service après-vente » des prothèses : ce qui se passe des années plus tard
Des milliers de femmes se posent ces questions bien après leur opération initiale, et les articles sur le sujet s’arrêtent presque tous à l’intervention. Les prothèses mammaires ont une durée de vie variable, généralement estimée entre 10 et 20 ans. Deux situations distinctes se présentent au moment du remplacement.
Si votre première opération a été prise en charge par la Sécu
Le remplacement des prothèses pour usure ou rupture est généralement pris en charge lui aussi, sous réserve de repasser par la procédure d’entente préalable. Les complications comme la contracture capsulaire (formation d’une coque fibreuse autour de l’implant) ou le déplacement de l’implant entrent dans ce cadre lorsqu’elles imposent une réintervention.
L’ablation d’implants dispose de ses propres codes CCAM : QEGA002 pour une ablation bilatérale sans capsulectomie, avec une base de remboursement de 141,08 €, et QEGA001 pour une ablation unilatérale, à 94,05 €. Ces montants servent de base au calcul de votre mutuelle, exactement comme pour la pose.
Si votre première opération a été payée entièrement de votre poche
La situation est plus nuancée. En cas de rupture d’implant imposant une ablation en urgence, la Sécurité sociale intervient pour les soins d’urgence strictement nécessaires, mais elle ne financera pas le remplacement par de nouvelles prothèses. La distinction entre extraire en urgence et remplacer électivement est ici fondamentale.
Votre mutuelle couvre partiellement ces frais si votre contrat inclut de bonnes garanties hospitalisation, mais rien n’est automatique.
Un point de vigilance concerne les implants texturés. L’ANSM a retiré du marché français les implants macrotexturés et les implants à surface recouverte de polyuréthane, tout en ne recommandant pas d’explantation préventive pour les femmes qui en sont porteuses. Un suivi clinique régulier reste indiqué, et toute réintervention motivée par une complication avérée relève d’une prise en charge médicale, non esthétique.
A lire : Quelle prise en charge pour un retrait ou un changement de prothèse mammaire ?
Implants ou lipofilling : les différences de prise en charge
L’augmentation mammaire se fait par deux techniques principales : la pose de prothèses (implants) en silicone ou en sérum physiologique, ou le lipofilling, transfert de graisse autologue prélevée par liposuccion et réinjectée dans les seins.
Sur le plan du remboursement, les règles sont identiques : aucune des deux n’est prise en charge si l’objectif est purement esthétique. Dans un contexte de chirurgie réparatrice, notamment la reconstruction post-mastectomie, les deux techniques peuvent l’être. Le lipofilling est d’ailleurs de plus en plus utilisé en reconstruction, souvent en complément des implants, et la Sécurité sociale reconnaît cette pratique.
La différence notable tient aux suites opératoires : le lipofilling implique une liposuccion préalable, ce qui allonge l’intervention et génère des frais supplémentaires, entre anesthésie plus longue et séjour étendu. Ces éléments doivent apparaître clairement dans le devis.
Cas particuliers : CSS, ALD et parcours de transition
Certaines situations spécifiques méritent un traitement à part, car elles modifient les règles habituelles de remboursement.
Complémentaire Santé Solidaire et ALD
La Complémentaire Santé Solidaire (CSS), anciennement CMU-C, est une aide permettant aux personnes à faibles revenus de bénéficier d’une complémentaire santé gratuite ou quasi gratuite. Pour les actes pris en charge par la Sécurité sociale dans le cadre de la chirurgie réparatrice, la CSS fonctionne comme une mutuelle ordinaire et couvre le ticket modérateur.
Elle exonère aussi ses bénéficiaires de la participation forfaitaire de 32 € et du forfait journalier hospitalier. Elle ne change en revanche rien aux critères d’éligibilité au remboursement.
Les patientes atteintes d’une affection longue durée (ALD), comme un cancer du sein, bénéficient d’une exonération du ticket modérateur pour les soins en rapport avec leur ALD. La reconstruction post-mastectomie entre pleinement dans ce cadre, ce qui réduit fortement le reste à charge. L’exonération ne couvre toutefois jamais les dépassements d’honoraires.
Parcours de transition de genre
Pour les personnes engagées dans un parcours de transition de genre, la prise en charge de l’augmentation mammaire est possible dans le cadre de l’ALD liée à la dysphorie de genre (ALD hors liste), à condition d’un suivi médical structuré incluant notamment une hormonothérapie féminisante suivie depuis au moins un an.
L’accord du médecin-conseil et la coordination avec une équipe pluridisciplinaire spécialisée sont indispensables. Rapprochez-vous d’un centre hospitalier universitaire (CHU) disposant d’une unité de transition pour bénéficier d’un accompagnement adapté.
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Quand on n’est pas remboursée : les alternatives financières
Si votre situation ne répond à aucun des critères de prise en charge, vous financerez l’opération vous-même. Voici les options disponibles, avec leurs limites.
Le prix réel en France, TVA comprise
En France, une augmentation mammaire coûte entre 5 000 € et 9 000 € selon la technique, le type de prothèses et les honoraires du praticien, avec une médiane observée autour de 6 500 €. L’ajout d’une mastopexie porte la facture vers 8 000 € à 11 000 €.
Attention à la présentation des tarifs. Un acte purement esthétique supporte 20 % de TVA, et certains devis affichent un montant hors taxes. Demandez systématiquement le prix TTC avant toute comparaison entre praticiens.
Facilités de paiement
Des solutions de financement médical existent : certains chirurgiens proposent des facilités de paiement en partenariat avec des organismes de crédit, et des prêts personnels peuvent être mobilisés pour ce type de projet.
Un crédit affecté à une intervention esthétique reste un crédit à la consommation ordinaire, avec son taux et sa durée. Comparez le coût total du crédit, pas seulement la mensualité affichée.
Le tourisme médical : des économies à relativiser
Le tourisme médical est une option que beaucoup envisagent, et les tarifs pratiqués à l’étranger sont nettement inférieurs à ceux de la France. En Tunisie, les cliniques affichent en 2026 des forfaits de 2 200 € à 3 500 € tout compris, implants, anesthésie et séjour inclus. Les autres destinations se situent dans des ordres de grandeur comparables : 2 300 € à 3 100 € en Turquie, 2 700 € à 3 700 € au Maroc, 3 000 € à 4 500 € en Espagne, 3 300 € à 7 000 € en Belgique.
Un risque financier majeur est rarement mentionné. En cas de complication grave survenant après votre retour en France, la Sécurité sociale peut refuser de prendre en charge les soins de réparation, ou vous en demander le remboursement si elle les a avancés.
Les frais d’hospitalisation d’urgence liés à une complication postopératoire d’une intervention réalisée à l’étranger dans un but esthétique ne sont pas automatiquement couverts. Le risque financier dépasse alors largement les économies réalisées.
Vérifiez aussi deux éléments concrets avant de partir : la remise d’une carte de porteuse d’implant mentionnant la référence et le numéro de série des prothèses, obligatoire dans l’Union européenne, et la souscription d’une assurance couvrant les complications postopératoires à l’étranger. Sans cette carte, un chirurgien français saura difficilement ce qui vous a été posé le jour où une réintervention deviendra nécessaire.
Questions fréquentes
Mon cas va-t-il être accepté par la CPAM ?
Il n’existe pas de réponse automatique. Seul un chirurgien plasticien peut évaluer si votre situation clinique remplit les critères. En cas de doute, consultez plusieurs chirurgiens.
Combien de temps dure la procédure d’entente préalable ?
La CPAM dispose de 15 jours pour répondre, et son silence vaut acceptation. En pratique, en ajoutant les délais de consultation, de constitution du dossier et de programmation chirurgicale, comptez entre 2 et 6 mois entre la première consultation et la date d’opération.
Que faire en cas de refus ?
Vous pouvez saisir la commission de recours amiable (CRA) de votre CPAM dans les deux mois suivant la notification du refus. En cas de nouveau refus, le médiateur de l’Assurance Maladie, puis le tribunal judiciaire, restent ouverts. Un dossier renforcé présenté par un second chirurgien est souvent la voie la plus efficace.
Le lipofilling mammaire est-il remboursé ?
Pas dans un cadre esthétique. Il peut l’être dans un contexte de chirurgie réparatrice, notamment en reconstruction post-mastectomie, selon les mêmes conditions que pour les implants.
Une réintervention ou le remplacement de prothèses est-il pris en charge ?
Si la première opération a été prise en charge par la Sécurité sociale, le remplacement pour usure ou complications est généralement couvert, sous condition d’une nouvelle entente préalable. Pour une opération initialement esthétique et payée en totalité, seule l’ablation d’urgence peut être prise en charge, pas le remplacement.
Combien reste-t-il à payer même avec un accord de la CPAM ?
Au minimum la participation forfaitaire de 32 € sur l’acte et le forfait journalier hospitalier de 23 € par jour, sauf exonération liée à une ALD ou à la CSS. À l’hôpital public en secteur 1, le reste à charge s’arrête souvent là. En clinique privée, les dépassements d’honoraires s’ajoutent et peuvent atteindre plusieurs milliers d’euros.
Quelle mutuelle choisir si je prévois cette opération ?
Si vous êtes éligible à une prise en charge Sécu, privilégiez un contrat avec de bonnes garanties hospitalisation couvrant les dépassements d’honoraires. Si vous n’êtes pas éligible, renseignez-vous sur les mutuelles proposant un pack chirurgie esthétique avec dotation annuelle. Dans tous les cas, lisez attentivement les conditions et les délais de carence avant de vous engager.
Puis-je me faire opérer à l’hôpital public ?
Oui, et c’est souvent la solution la plus avantageuse financièrement si votre opération est prise en charge. Les chirurgiens hospitaliers sont en secteur 1, sans dépassements d’honoraires, ce qui ramène le reste à charge à quelques dizaines d’euros. Le délai d’attente est en revanche plus long.
Qu’est-ce que le code CCAM sur mon devis ?
C’est le code qui identifie précisément l’acte chirurgical aux yeux de l’Assurance Maladie. Pour une pose d’implants bilatérale, il s’agit du code QEMA004, dont la base de remboursement est de 258,73 €. Il doit figurer à l’identique sur la demande d’entente préalable et sur le devis. Sans le bon code, aucune prise en charge n’est possible.
Continuez votre visite
- Quelle prise en charge pour une réduction mammaire ?
- Quelle prise en charge un soutien-gorge médical post-opératoire ?
- Quelle prise en charge pour une rhinoplastie ?
- Quelle prise en charge pour une chirurgie bariatrique ?
- Quelle prise en charge pour une vaginoplastie ?
- Quelle prise en charge pour une nymphoplastie ou une labiaplastie ?



