Comment assurer une moto-cross ?
Comme tous les véhicules motorisés, une motocross doit être assurée, qu’elle soit homologuée pour la route ou réservée à l’usage sur terrain privé. La garantie responsabilité civile est le minimum requis pour couvrir les dommages matériels et corporels causés aux tiers. Cette obligation s’applique même si la moto est immobilisée dans un garage ou peu utilisée, conformément à l’article L211-1 du Code des assurances.
En effet, conduire sans assurance expose à des risques financiers considérables. Les frais médicaux, les réparations et les indemnisations peuvent rapidement devenir exorbitants. Ainsi, l’assurance est un filet de sécurité indispensable pour tout propriétaire de moto.
Moto cross homologuée ou non homologuée : une distinction fondamentale
Avant de choisir une assurance, il est indispensable de distinguer deux situations radicalement différentes sur le plan réglementaire.
Une moto cross homologuée route (disposant d’une carte grise, de clignotants, de phares conformes et d’un niveau sonore réglementaire) peut circuler sur la voie publique. Elle est assurée comme une moto classique, avec une RC standard souscrite auprès de n’importe quel assureur.
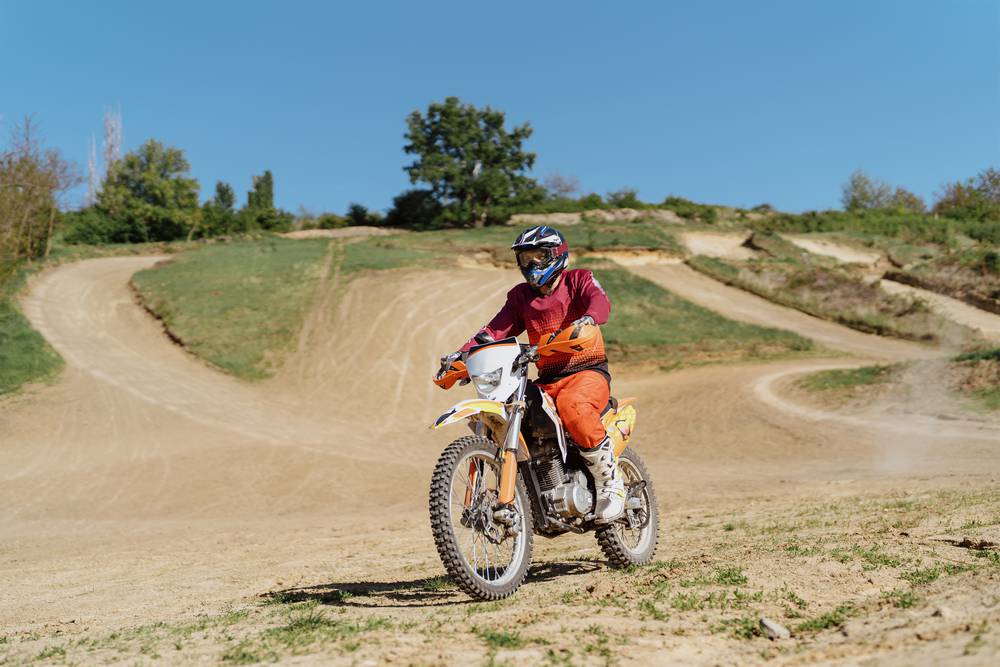
Une moto cross non homologuée est conçue exclusivement pour les terrains privés, les circuits affiliés et les compétitions. Elle ne peut en aucun cas circuler sur la voie publique, y compris sur les chemins de terre ouverts au public. Pourtant, l’obligation d’assurance s’applique intégralement. Ces engins ne pouvant souscrire une RC standard, les propriétaires doivent se tourner vers des assureurs proposant des formules spécifiques pour véhicules non homologués. Par ailleurs, tout véhicule terrestre à moteur non homologué dépassant 25 km/h doit faire l’objet d’une déclaration DICEM auprès de la préfecture du lieu de domicile du propriétaire. Cette procédure gratuite, réalisable en ligne, attribue un numéro d’identification unique à graver de manière inamovible sur le châssis. Sans ce numéro, aucun assureur ne peut ouvrir de dossier.
Les risques spécifiques à la moto cross
La motocross présente des risques spécifiques qui justifient une couverture adaptée. Les terrains accidentés et les pratiques sportives augmentent les probabilités de chute et de collision. Les dommages peuvent être plus graves que sur route classique en raison des obstacles naturels et des vitesses élevées.
De plus, les blessures corporelles sont souvent plus importantes en motocross. Les chocs sont plus fréquents et peuvent entraîner des blessures sérieuses. Par conséquent, une couverture adéquate est cruciale pour protéger le conducteur et les tiers.
Les conséquences légales d’une absence d’assurance
Rouler sans assurance est un délit et expose à des sanctions précisément définies par la loi. Lors d’un premier contrôle, le conducteur encourt une amende forfaitaire de 500 euros (ramenée à 400 euros en cas de paiement rapide sous 15 jours, majorée à 1 000 euros en cas de retard). À cette amende s’ajoute systématiquement une majoration de 50 % au profit du Fonds de Garantie des Assurances Obligatoires (FGAO), portant le montant total à 750 euros dans le cas standard. En cas de récidive ou de jugement au tribunal, l’amende peut atteindre 3 750 euros. Contrairement à une idée répandue, le défaut d’assurance n’entraîne pas de retrait de points sur le permis, mais peut donner lieu à une suspension du permis pouvant aller jusqu’à 3 ans, à la confiscation du véhicule et à son immobilisation immédiate.
Les conséquences financières en cas d’accident sans assurance sont potentiellement dévastatrices. Le FGAO indemnise les victimes, mais se retourne ensuite contre le conducteur non assuré pour récupérer l’intégralité des sommes versées. En cas de blessures graves ou d’invalidité permanente d’une victime, ces montants peuvent représenter des centaines de milliers d’euros et générer une dette remboursable sur plusieurs décennies, calculée en fonction des revenus du conducteur responsable.
Quelle assurance pour quel type de moto cross ?
Assurance pour les motos de compétition
Les motos de compétition utilisées sur des circuits affiliés à la Fédération Française de Motocyclisme (FFM) nécessitent une licence FFM, condition obligatoire pour accéder aux quelque 1 000 sites de pratique homologués en France. Pour la saison 2026, la licence nationale d’entraînement (NET) est fixée à 225 euros et la licence compétition (NCO) à 330 euros. Ces licences intègrent une assurance responsabilité civile (environ 51 euros pour la NET, 72 euros pour la NCO) et une garantie individuelle accident.
Toutefois, la couverture incluse dans la licence FFM présente des limites importantes : elle ne couvre le pratiquant que sur les sites et durant les manifestations affiliées à la fédération, et n’inclut aucune garantie matérielle sur le véhicule. Pour couvrir le vol, les dommages à la moto entre deux épreuves ou lors du transport, une assurance complémentaire auprès d’un assureur spécialisé reste indispensable. Sur un circuit de vitesse, une journée de roulage se couvre plutôt par un Pass Circuit de la FFM ou par une assurance moto sur circuit prise à la journée.
Assurance pour les motos de loisir
Pour les motos de loisir utilisées hors compétition, une assurance spécifique peut suffire selon l’usage. La responsabilité civile reste obligatoire, mais des garanties comme le vol, l’incendie et les dommages tous accidents peuvent être ajoutées selon les besoins et la valeur du véhicule.
Ces options permettent de rouler en toute sérénité, même en dehors des chemins battus. Il est important de bien évaluer ses besoins et de choisir une police qui offre une couverture adéquate sans surcoût inutile.
Assurance pour les motos tout-terrain
Les motos tout-terrain homologuées pour la voie publique (enduro homologué notamment) nécessitent une assurance similaire à celle des motos classiques, avec une RC obligatoire et des options adaptées à l’usage mixte route et chemin. Ces motos disposent d’une carte grise et doivent respecter les équipements réglementaires : clignotants, phares, niveau sonore conforme.
Pour les modèles non homologués utilisés exclusivement hors route, les règles de la moto cross non homologuée s’appliquent (déclaration DICEM, assurance spécifique, interdiction de voie publique).
Tarif d’une assurance moto cross
Facteurs influençant le tarif
Le prix d’une police d’assurance dépend de plusieurs critères. La formule choisie, les garanties optionnelles, le lieu de stationnement, le type de moto (modèle, cylindrée), le statut homologué ou non homologué du véhicule, et le profil du conducteur (historique, âge, sinistres) sont autant de facteurs influençant le tarif.
Les assureurs prennent en compte ces éléments pour établir une prime adaptée. Par exemple, un conducteur expérimenté avec un bon historique de conduite paiera généralement moins cher qu’un jeune conducteur avec des antécédents de sinistres.
Fourchettes de tarifs observées
Pour une moto cross non homologuée, une couverture de base en responsabilité civile spécifique débute autour de 9 euros par mois. Une formule plus complète incluant vol, incendie et dommages corporels se situe généralement entre 15 et 20 euros par mois selon les assureurs et le profil du pilote.
Pour une moto cross homologuée route, les tarifs rejoignent ceux du marché moto classique : entre 20 et 50 euros par mois en moyenne, avec des écarts significatifs selon la zone géographique, la cylindrée et les options souscrites.
Comparer les offres d’assurance
Pour obtenir le meilleur tarif, il est essentiel de comparer les offres d’assurance. Chaque assureur propose des formules et des tarifs différents. Utiliser des comparateurs en ligne peut aider à identifier les offres les plus compétitives. Privilégiez les assureurs spécialisés en deux-roues (Mutuelle des Motards, AMV, April Moto) qui tarifient plus finement le risque moto et connaissent les spécificités des engins tout-terrain.
N’hésitez pas à demander des devis personnalisés pour mieux évaluer les options disponibles. Prendre le temps de comparer permet souvent de réaliser des économies substantielles tout en bénéficiant d’une couverture optimale. L’offre retenue peut ensuite se conclure sans passer en agence, par la souscription en ligne d’une assurance moto avec signature électronique.
Options pour réduire les coûts
Il existe plusieurs stratégies pour réduire le coût de son assurance moto. Opter pour une franchise plus élevée peut faire baisser la prime, tout comme limiter les garanties aux besoins essentiels. Stationner la moto dans un lieu sécurisé et installer des dispositifs antivol homologués SRA sont également des moyens efficaces de réduire les coûts.
Enfin, certaines compagnies offrent des réductions pour les conducteurs ayant suivi des formations spécifiques à la conduite de motos. Ces formations peuvent améliorer la sécurité et réduire les risques d’accidents, ce qui se traduit par des primes plus basses. Si vous immobilisez votre moto cross plusieurs mois par an (hors saison, hiver), vérifiez si votre contrat permet une suspension de cotisation sur cette période : de nombreux assureurs le proposent et cela peut représenter une économie substantielle.
Les avantages de choisir la bonne assurance
Des garanties et options sur-mesure
Choisir la bonne assurance permet de bénéficier de garanties et d’options sur-mesure. Une couverture adaptée offre une protection optimale en cas de sinistre. Les options supplémentaires comme l’assistance dépannage, la protection juridique ou la couverture des équipements peuvent s’avérer très utiles.
Ces garanties sur-mesure assurent une tranquillité d’esprit et une meilleure prise en charge des incidents. Il est important de bien évaluer ses besoins pour sélectionner les options les plus pertinentes.
Des équipes à vos côtés
Opter pour une bonne assurance, c’est aussi bénéficier de l’accompagnement d’équipes expertes. Ces professionnels sont disponibles pour conseiller, assister et gérer les sinistres. Leur expertise permet de simplifier les démarches et d’obtenir une indemnisation rapide et juste.
Avoir un interlocuteur dédié peut faire toute la différence en cas de problème. Les équipes d’assurance sont là pour vous soutenir et vous aider à surmonter les difficultés liées aux accidents ou aux incidents.
Tarifs compétitifs, souscription rapide et sans engagement
Les assurances modernes offrent souvent des tarifs compétitifs, une souscription rapide et sans engagement. Comparer les offres en ligne permet de trouver des polices abordables et adaptées à ses besoins. La souscription peut se faire en quelques clics, ce qui simplifie grandement le processus.
De plus, les contrats sans engagement offrent une flexibilité bienvenue. Vous pouvez ajuster ou résilier votre assurance sans pénalités, ce qui est idéal pour adapter votre couverture en fonction de l’évolution de vos besoins.
A voir également
- Comment assurer votre moto de collection ?
- Comment assurer votre quad ?
- Quelle assurance souscrire en tant que mécanicien pour 2 roues ?
- Comment assurer sa moto pour un hivernage ?
- Assurance moto au kilomètre : quelles sont les restrictions ?
- Comment devez-vous être assurés pour tracter une remorque ?
- Comment assurer un camping car ? L’assurance temporaire est-elle un choix pertinent ?
- Comment assurer un karting ?