Assurance hélicoptère : quelle couverture pour votre aéronef ?
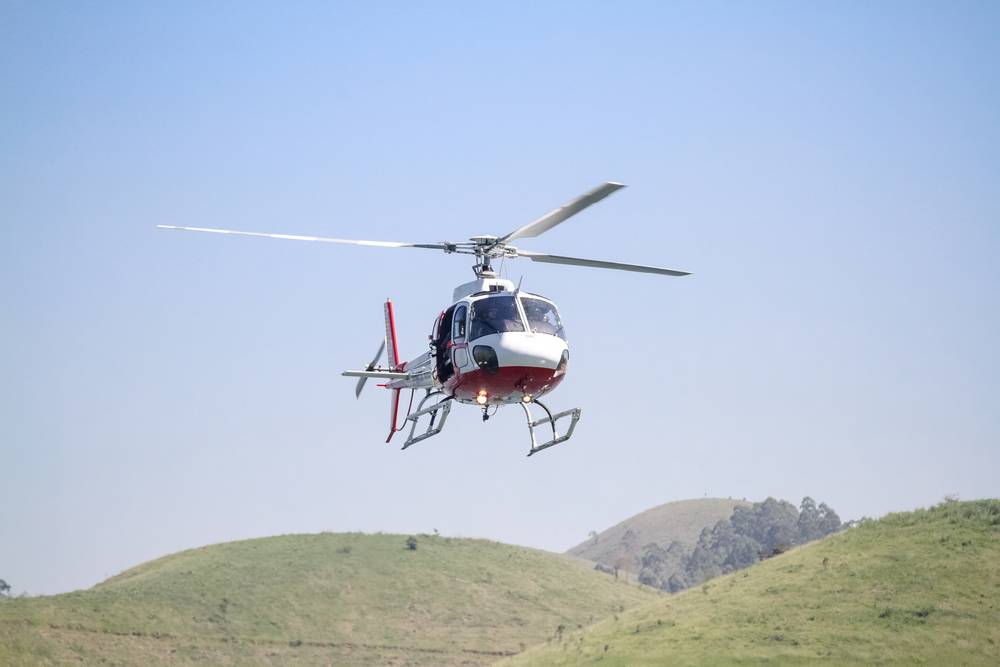
L’assurance d’un hélicoptère représente un enjeu majeur pour tous les propriétaires d’aéronefs, qu’ils soient professionnels ou particuliers. Les valeurs en jeu sont sans commune mesure avec l’assurance automobile : un hélicoptère léger de type Robinson R44 vaut entre 200 000 et 350 000 € d’occasion, un Airbus H125 (anciennement Écureuil) dépasse le million d’euros neuf, et un sinistre impliquant des tiers au sol peut engager des responsabilités de plusieurs dizaines de millions d’euros.
Trois types de garanties principales structurent cette protection : la responsabilité civile obligatoire, la couverture corps d’aéronef et l’individuelle accident. Chaque garantie répond à des besoins spécifiques et offre une protection adaptée aux risques inhérents à l’aviation.
La responsabilité civile hélicoptère : une obligation légale
Depuis l’entrée en vigueur du règlement européen CE785/2004 en 2005, la responsabilité civile constitue une garantie incontournable pour tout propriétaire d’hélicoptère. Cette réglementation, instaurée suite aux événements du 11 septembre 2001, vise à harmoniser les standards d’assurance aviation à travers l’Europe.
Ce règlement fixe des montants minimaux de garantie directement liés à la masse maximale au décollage (MTOM) de l’aéronef.
Pour donner des repères concrets :
- Un hélicoptère de moins de 500 kg MTOM doit être couvert à hauteur de 750 000 DTS minimum (environ 900 000 €) en responsabilité civile tiers.
- Entre 500 kg et 1 000 kg MTOM, ce plancher monte à 1,5 million de DTS.
- Au-delà de 2 700 kg, les exigences atteignent plusieurs millions de DTS.
Ces montants sont des minimums réglementaires : la plupart des propriétaires souscrivent des couvertures nettement supérieures, car un accident grave en zone habitée peut générer des préjudices sans rapport avec ces planchers.
La garantie responsabilité civile couvre les dommages matériels et corporels causés aux tiers et aux passagers lors d’accidents impliquant votre aéronef. Le calcul du montant de garantie s’appuie sur deux critères déterminants :
- La masse maximale au décollage de l’hélicoptère
- Le nombre de places passagers disponibles
- Le type d’utilisation prévu (loisirs, affaires, travaux aériens)
Sur le type d’utilisation, la distinction entre usage privé et usage commercial a des implications directes sur la RC obligatoire. Un hélicoptère utilisé à titre privé et un appareil exploité commercialement (transport rémunéré de passagers, travaux aériens facturés) ne relèvent pas des mêmes exigences réglementaires. Une utilisation commerciale non déclarée à l’assureur peut constituer une fausse déclaration entraînant un refus de garantie en cas de sinistre.
Les compagnies d’assurance proposent généralement des couvertures pouvant atteindre 250 millions d’USD pour la responsabilité civile, garantissant ainsi une protection financière conséquente en cas de sinistre majeur.
Les garanties optionnelles pour une protection complète
Au-delà de l’obligation légale, plusieurs garanties complémentaires permettent d’optimiser la protection de votre hélicoptère et de ses occupants.
La garantie corps d’aéronef
Communément appelée garantie casse, cette couverture optionnelle protège votre hélicoptère contre les dommages matériels qu’il pourrait subir. Elle intervient notamment en cas d’incendie, de vol, de collision ou d’atterrissage difficile. Il est essentiel de déclarer la valeur réelle de marché de votre aéronef pour bénéficier d’une indemnisation appropriée.
Ce point mérite une attention particulière, car la sous-assurance est fréquente sur ce type de bien : si vous déclarez votre appareil pour 180 000 € alors que sa valeur réelle est de 300 000 €, l’assureur peut appliquer la règle proportionnelle en cas de sinistre partiel.
Concrètement, vous ne seriez indemnisé qu’à hauteur de 60% des dommages, quelle que soit leur nature. Sur des réparations de 50 000 € après un atterrissage difficile, cela représente 20 000 € laissés à votre charge. La valeur à déclarer est la valeur vénale de marché au jour de la souscription, et il est conseillé de la réévaluer chaque année lors du renouvellement, car les cotes des hélicoptères d’occasion évoluent significativement.
L’individuelle accident pilote
Cette garantie spécifique couvre les dommages corporels subis par le pilote, incluant les cas d’invalidité permanente et de décès. Les capitaux proposés peuvent atteindre 150 000 euros, avec possibilité d’extension aux copilotes et passagers. Cette protection s’avère particulièrement pertinente car le pilote n’est pas couvert par la responsabilité civile aéronef.
Pour un pilote professionnel dont l’activité dépend de son aptitude médicale, un capital de 150 000 € en cas d’invalidité permanente peut s’avérer insuffisant. Une invalidité totale met fin à la carrière et génère une perte de revenus sur plusieurs décennies. Il est donc utile d’évaluer ce capital en regard de ses revenus annuels et de la durée d’activité restante, et de le compléter si nécessaire par un contrat de prévoyance spécifique aux navigants.
Les services d’assistance
Les contrats d’assurance hélicoptère incluent souvent des services d’assistance comprenant le rapatriement de l’aéronef et de ses occupants en cas de panne ou d’accident à distance du point de départ.
Types de couvertures selon l’utilisation
Les assureurs proposent différentes formules adaptées aux profils d’utilisation, permettant d’ajuster la couverture selon vos besoins spécifiques.
| Formule | Garanties incluses | Public cible |
|---|---|---|
| Indispensable | Responsabilité civile uniquement | Utilisation occasionnelle |
| Medium | RC + Corps risques ordinaires | Propriétaires soucieux de protéger leur investissement |
| Maxi | RC + Corps + Individuelle accident | Protection tous risques complète |
Pour donner un ordre de grandeur sur les coûts : la prime annuelle d’assurance d’un hélicoptère léger comme un Robinson R44 en usage privé se situe généralement entre 3 000 et 6 000 € par an pour une couverture complète (RC + corps + individuelle accident), selon le niveau d’heures de vol déclarées, l’expérience du pilote et la zone géographique d’utilisation. Pour un appareil plus lourd ou utilisé à des fins commerciales, la prime peut dépasser 15 000 à 30 000 € annuels.
Ces tarifs sont établis sur mesure par des souscripteurs spécialisés aviation : le marché de l’assurance hélicoptère ne fonctionne pas comme l’assurance automobile, avec des grilles tarifaires standardisées accessibles en ligne. Chaque dossier est analysé individuellement, ce qui explique l’importance de passer par un courtier disposant d’accès aux marchés spécialisés (Lloyd’s de Londres notamment pour les appareils de forte valeur).
Les professionnels des travaux aériens, les entreprises utilisant des hélicoptères d’affaires et les particuliers passionnés d’aviation bénéficient ainsi de solutions sur mesure répondant à leurs exigences particulières. Il est possible de couvrir différents modèles d’hélicoptères, des Robinson R22 et R44 aux Airbus Helicopters comme l’Écureuil AS350.
Pour les opérateurs de travaux aériens (épandage, photographie aérienne, surveillance de lignes), la RC obligatoire doit être adaptée à l’activité spécifique : les risques au sol sont plus importants qu’en simple transport, et certains donneurs d’ordre publics ou privés exigent des niveaux de garantie contractuels supérieurs aux minimums réglementaires. Un contrat souscrit pour de l’usage privé ne couvre pas ces activités, même ponctuellement.
Compte tenu de la complexité du marché de l’assurance aviation, faire appel à un courtier spécialisé permet d’obtenir les meilleures conditions tarifaires et des garanties parfaitement adaptées à votre profil d’utilisation.