
Quelle assurance souscrire pour une Citroën AMI ?
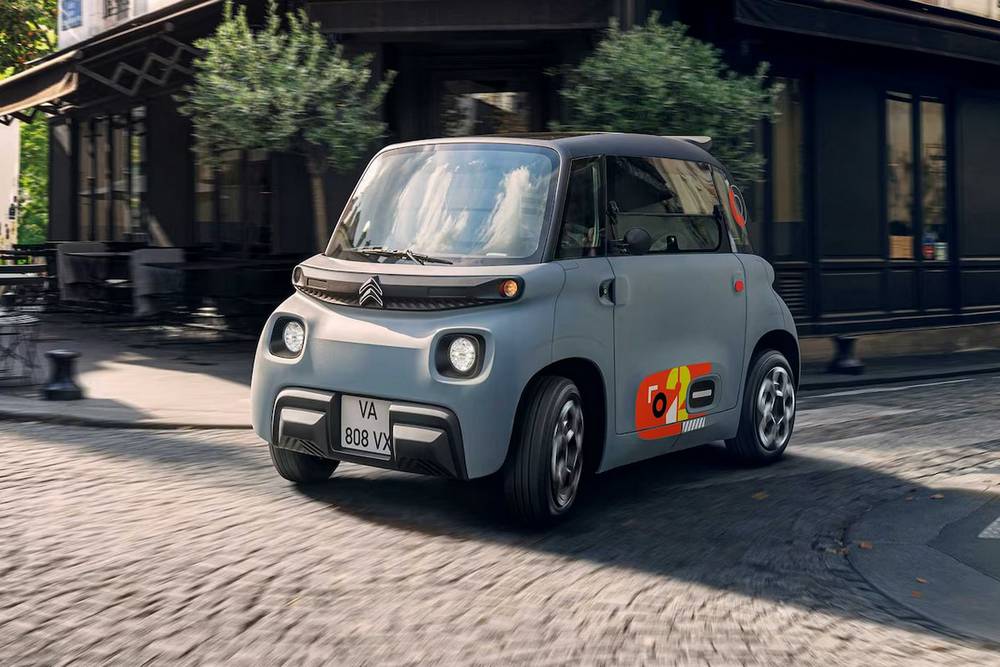
La Citroën AMI incarne une révolution dans le monde des véhicules urbains, avec son format ultra-compact et son design avant-gardiste. Destinée à répondre aux exigences de mobilité contemporaines, cette voiture électrique est particulièrement adaptée à l’environnement urbain. Sa taille réduite (2,41 m de long) facilite le stationnement et la navigation dans les rues étroites, ce qui en fait le choix idéal pour ceux qui vivent en ville.
De plus, l’AMI se démarque par sa personnalisation. Les utilisateurs peuvent choisir parmi diverses options de couleurs et de finitions pour créer un véhicule qui reflète leur style personnel. Avec la possibilité d’acheter en ligne et de configurer son véhicule selon ses préférences, Citroën propose une expérience d’achat moderne et pratique.
Sur le plan technique, la Citroën AMI embarque un moteur électrique de 6 kW (8 chevaux) alimenté par une batterie lithium-ion de 5,5 kWh. Sa vitesse est bridée à 45 km/h, conformément à la réglementation des quadricycles légers de catégorie L6e. Son autonomie homologuée est de 75 km en cycle urbain, avec une autonomie réelle de 60 à 70 km selon les conditions. La recharge s’effectue en 3 heures sur une simple prise domestique 220V standard, sans installation de borne dédiée. Le coût d’une recharge complète s’établit à environ 0,99 euro, soit un coût aux 100 km d’environ 1,31 euro. À titre de comparaison, un trajet quotidien de 20 km coûte moins de 30 centimes en électricité.
Commercialisée à partir de 8 190 euros, l’AMI s’est imposée comme le quadricycle électrique de référence sur le marché français, avec plus de 85 000 exemplaires vendus depuis son lancement en 2020. Un restylage notable a été apporté en 2025, avec le retour permanent de la version Buggy.
Options d’Assurance pour la Citroën AMI
La Citroën AMI est un quadricycle léger (catégorie L6e), ce qui lui confère le statut de voiture sans permis (VSP) au sens réglementaire. Comme pour tout véhicule terrestre à moteur, souscrire une assurance est une obligation légale. Circuler sans assurance expose à une amende pouvant atteindre 3 750 euros, ainsi qu’à l’immobilisation du véhicule.
Autre point réglementaire à ne pas ignorer : les conducteurs nés après 1987 doivent être titulaires du permis AM (ex-BSR) pour conduire une VSP, accessible dès 14 ans après une formation de 8 heures. Les enfants de moins de 14 ans ne peuvent pas conduire l’AMI sur la voie publique. Par ailleurs, depuis le 15 avril 2024, les voitures sans permis sont soumises au contrôle technique, à réaliser dans les délais légaux sous peine d’amende.
Voici les différentes solutions qui s’offrent à vous :
Formule tiers simple
Concernant l’assurance de la Citroën AMI, la formule tiers simple constitue la couverture minimale légale. Elle couvre la responsabilité civile du conducteur, prenant en charge les dommages corporels et matériels causés à des tiers en cas d’accident. En revanche, elle ne couvre pas les dommages subis par votre propre véhicule si vous êtes responsable.
En choisissant la formule tiers simple, les conducteurs bénéficient d’une couverture fiable qui répond aux obligations légales. Pour une AMI, cette formule est accessible à partir de 27 euros par mois selon les assureurs spécialisés VSP, soit environ 300 à 400 euros par an pour un profil adulte sans sinistre récent.
Formule Tiers + vol incendie
L’assurance Tiers + vol incendie est un niveau intermédiaire de protection pour votre Citroën AMI. Elle inclut, en plus de la responsabilité civile, la garantie contre le vol, l’incendie, les bris de glace, et parfois même les catastrophes naturelles. C’est une option pertinente pour ceux qui souhaitent une tranquillité d’esprit supplémentaire sans opter pour une couverture tous risques.
Pour une AMI neuve à 8 190 euros, cette formule intermédiaire représente un compromis pertinent : le bris de glace est une garantie particulièrement utile sur ce modèle, dont les larges surfaces vitrées sont un élément de design caractéristique mais aussi un poste de sinistre fréquent. Le coût moyen d’une formule intermédiaire sur VSP se situe autour de 600 euros par an, variable selon le profil conducteur.
Formule tous risques
La formule tous risques représente le niveau le plus élevé de protection pour la Citroën AMI. Elle couvre presque tous les sinistres pouvant survenir, y compris les dommages au véhicule en cas d’accident, même lorsque le conducteur est responsable.
Le profil conducteur est déterminant sur le tarif de cette formule. Pour un adulte expérimenté, elle reste accessible. En revanche, pour un jeune conducteur de 14 à 16 ans, les simulations 2026 montrent des tarifs entre 166 et 198 euros par mois, soit jusqu’à 2 400 euros par an. Dans ce cas, il peut être plus judicieux d’opter pour une formule intermédiaire, surtout si le véhicule est utilisé sur des courtes distances à faible vitesse : la valeur de remboursement en cas de sinistre total doit être mise en regard du surcoût mensuel de la prime.
Quels sont les atouts des assurances pour Citroën AMI ?
L’assurance de la Citroën AMI se veut aussi innovante que le véhicule lui-même. Avec la possibilité de souscrire en ligne, les propriétaires de l’AMI peuvent obtenir leur assurance avec facilité et rapidité. Ce processus dématérialisé s’adapte bien au profil des acheteurs de l’AMI, qui souscrivent souvent leur véhicule entièrement en ligne sur le site Citroën.
Un point pratique important : l’AMI étant un véhicule électrique, certains assureurs proposent des garanties spécifiques couvrant la batterie en cas de détérioration accidentelle ou de panne hors garantie constructeur. Cette garantie peut représenter un avantage significatif compte tenu du coût de remplacement d’une batterie lithium-ion. Vérifiez si ce risque est explicitement couvert dans votre contrat, car certains contrats VSP standard excluent les équipements électroniques de propulsion. Après un accrochage, la prise en charge de la batterie passe par votre contrat ou celui du responsable, jamais par le constructeur.
Chaque conducteur a des besoins différents, et les assureurs proposent des formules qui s’adaptent à l’usage de chaque propriétaire de Citroën AMI. Pour une utilisation quotidienne en milieu dense, privilégiez un contrat incluant l’assistance 0 km : une panne en ville sans remorquage inclus peut rapidement devenir coûteuse. Pour une utilisation plus occasionnelle ou secondaire, une formule tiers enrichie suffit généralement à couvrir les risques réels.



