
Fleuriste : quelles assurances pour la boutique, les livraisons et l’équipe ?
Un fleuriste vend un produit qui fane en quelques jours, livre chez ses clients et réalise une bonne part de son année sur quelques dates. En 2023, les 7 692 entreprises de fleuristes ont réalisé 1,52 milliard d’euros de chiffre d’affaires hors taxes ; 96 % livrent à domicile et 70 % travaillent avec une chaîne de transmission florale (Val’hor, janvier 2025).
La loi n’impose aucune assurance pour ouvrir une boutique de fleurs. En pratique, le bailleur exige un local assuré, et la convention collective impose une mutuelle et une prévoyance dès le premier salarié.
- La boutique : une assurance multirisque professionnelle, avec la RC Pro, l’incendie, le vol, la vitrine et la perte d’exploitation
- Le stock : la perte des fleurs quand le froid s’arrête, et un plafond relevé avant les fêtes
- Les livraisons : l’usage professionnel du véhicule et les marchandises transportées
- Les personnes : votre prévoyance, puis la mutuelle et la prévoyance de vos salariés
Obtenez plusieurs devis comparatifs pour assurer votre activité professionnelle
(gratuit & sans engagement)
Ce que doit couvrir le contrat de la boutique
Le contrat protège d’abord le local et son contenu : incendie, dégât des eaux, vol, vandalisme, bris de la vitrine. Trois points demandent plus d’attention que dans un commerce ordinaire : les dommages causés aux clients, la panne du froid et la valeur du stock aux grandes dates.
Ce que couvre la RC Pro
La responsabilité civile paie les dommages que vous causez à autrui dans la boutique : un client qui glisse sur un sol mouillé par l’arrosage, un seau renversé sur un manteau, un pot qui tombe d’une étagère. Elle est le plus souvent incluse dans la multirisque.
Une fois la composition remise, c’est la RC après livraison qui prend le relais : un vase qui se fend et abîme un meuble, une couronne mal fixée qui tombe. Vérifiez qu’elle figure au contrat, avec son propre plafond.
Quand le froid s’arrête
Une chambre froide ou une vitrine réfrigérée en panne un samedi soir peut emporter tout le stock de fleurs coupées avant la réouverture. La garantie des marchandises sous température dirigée n’est pas toujours incluse par défaut : demandez-la.
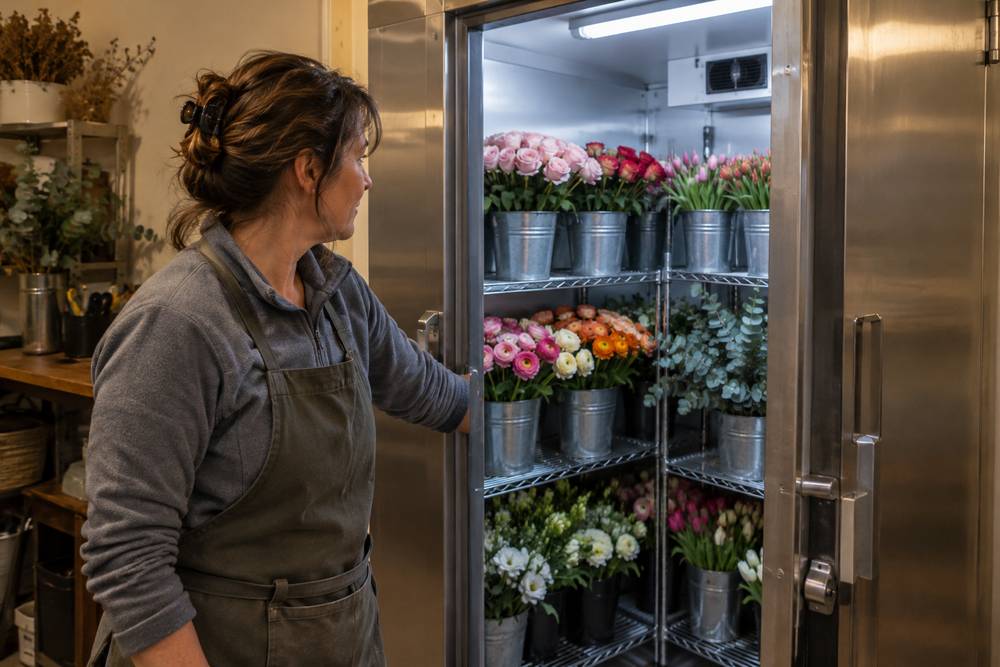
Elle indemnise en général trois cas : la défaillance de l’appareil, la coupure accidentelle de courant, la contamination par le fluide réfrigérant. La réparation de l’appareil relève d’une autre garantie, les dommages électriques. Une alarme de température et un contrat d’entretien peuvent améliorer vos conditions.
Les semaines de fête
En 2025, 2,2 millions de foyers ont offert des fleurs ou des plantes pour la fête des Mères, et le fleuriste reste leur premier lieu d’achat (étude Kantar pour Val’hor et FranceAgriMer). Avant ces dates, la valeur du stock dépasse vite celle déclarée au contrat.
Or si la valeur des biens dépasse la somme assurée le jour du sinistre, vous supportez une part proportionnelle du dommage (article L. 121-5 du Code des assurances). Certains contrats relèvent ce plafond d’eux-mêmes, de 20 % pendant trois mois chez un grand assureur mutualiste. Sinon, déclarez votre stock le plus haut.
La perte d’exploitation, enfin, verse la marge perdue pendant la fermeture qui suit un dommage garanti, un dégât des eaux la semaine de la Saint-Valentin par exemple.
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresLivraisons, mariages, deuils : le travail hors du magasin
Le contrat de la boutique ne suit pas toujours ces sorties. Chacune appelle une vérification.
Le véhicule de livraison
Un véhicule déclaré pour un usage privé et les trajets ne l’est pas pour des tournées de livraison. Si l’usage réel n’a pas été déclaré, la victime d’un accident reste indemnisée, mais l’assureur peut ensuite vous réclamer ce qu’il a payé pour vous (article R. 211-13 du Code des assurances).
Vos propres dommages sont, eux, indemnisés en proportion de la prime qui aurait dû être payée (article L. 113-9). Les fleurs abîmées dans un accident ou volées dans le véhicule relèvent d’un autre contrat. L’assurance marchandises transportées les couvre, dans la limite de son plafond.
Commandes transmises et décors d’événements
Avec un réseau de transmission florale, vous livrez des bouquets commandés ailleurs, à des clients que vous ne connaissez pas. Lisez dans le contrat du réseau qui répond d’une livraison manquée ou d’un bouquet refusé.
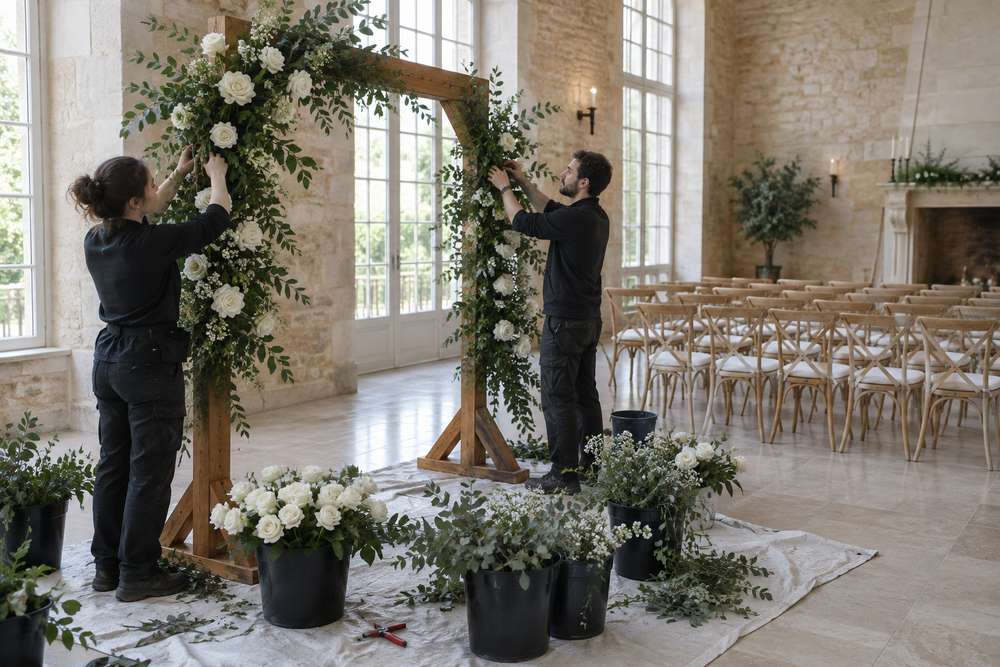
Pour un mariage ou des obsèques, vous installez vos compositions chez d’autres. Une arche qui raye un parquet ou une bougie qui roussit une nappe relèvent de la RC Pro. Les vases, arches et supports loués ou prêtés sont des biens confiés, souvent exclus : demandez s’ils sont garantis.
Et vous, qui vous couvre ?
En nom propre, en micro-entreprise ou comme gérant majoritaire, le fleuriste relève de la Sécurité sociale des indépendants. Sa protection de base est plus mince que celle d’un salarié.
En arrêt maladie
Un commerçant ou un artisan touche des indemnités journalières à partir du 4e jour d’arrêt, s’il est affilié depuis au moins 12 mois. Chaque jour vaut son revenu annuel divisé par 730, sans dépasser 65,84 € (service-public.fr, janvier 2026).
Le loyer et les charges, eux, continuent de courir : un contrat de prévoyance comble l’écart et verse une rente en cas d’invalidité. La mutuelle santé TNS complète vos remboursements de soins ; hors micro-entreprise, ses cotisations se déduisent du bénéfice dans les plafonds de la loi Madelin.
Si l’accident survient au travail
Un indépendant n’est pas couvert d’office contre les accidents du travail. La CPAM propose une assurance volontaire : elle prend en charge les soins et verse une rente en cas d’incapacité permanente, mais aucune indemnité journalière (article R. 743-3 du Code de la sécurité sociale).
👉 Trouvez la Meilleure Assurance Professionnelle
✅ Comparez les offresAvec des salariés : mutuelle et prévoyance de la convention des fleuristes
Un peu plus d’un tiers des fleuristes n’emploient personne. Pour les autres, la convention collective des fleuristes, de la vente et des services des animaux familiers (IDCC 1978) impose deux contrats à tout le personnel.
La complémentaire santé
Depuis l’accord du 13 juin 2022, étendu le 24 octobre 2022, tous les salariés en CDI ou en CDD doivent être couverts. L’employeur paie au moins 50 % de la cotisation et choisit librement l’organisme, pourvu que les garanties de l’accord soient respectées.
Un salarié peut refuser par écrit s’il a un contrat de moins de 12 mois, s’il a déjà une couverture individuelle, ou, à temps partiel ou en apprentissage, si la cotisation atteindrait 10 % de son salaire brut. Le contrat ne couvre pas le gérant non salarié, qui souscrit à part une mutuelle de commerçant.
Décès, arrêt, invalidité
L’accord du 13 mai 2016, étendu le 3 mai 2017, impose aussi une prévoyance à l’ensemble du personnel, cadres, non-cadres et apprentis compris. Elle complète la Sécurité sociale en cas de décès, d’arrêt de travail ou d’invalidité.
Allergies, coupures, port de charges
Le métier use le corps : dermatites au contact des chrysanthèmes, tulipes, lys ou primevères, asthme aux pollens, coupures de sécateur, épines, dos et poignets sollicités par les seaux et les pots, travail au froid. Les produits de traitement des plantes et les aérosols lustrants exposent aussi la peau et les bronches.
Un salarié blessé relève des accidents du travail. La RC Pro couvre le client intoxiqué et, si l’option figure au contrat, la faute inexcusable de l’employeur.
Combien coûte la protection d’une boutique ?
Les exemples publiés par un courtier en 2026 donnent un ordre de grandeur pour la multirisque : environ 40 € par mois pour un atelier de 35 m², 58 € pour une boutique de 65 m², 145 € pour un magasin franchisé de 250 m². Un point de vente de fleurs mesure 83 m² en moyenne.
Le prix suit le chiffre d’affaires, la valeur du stock, la surface (étal compris) et les protections contre le vol, comme l’alarme ou le rideau métallique. La prévoyance et la mutuelle sont des contrats à part.
Revoyez le contrat chaque année et à chaque changement : nouvelle chambre froide, lancement des livraisons ou de la vente en ligne, second magasin. Un équipement ou un usage non déclaré réduit l’indemnité après un sinistre.



